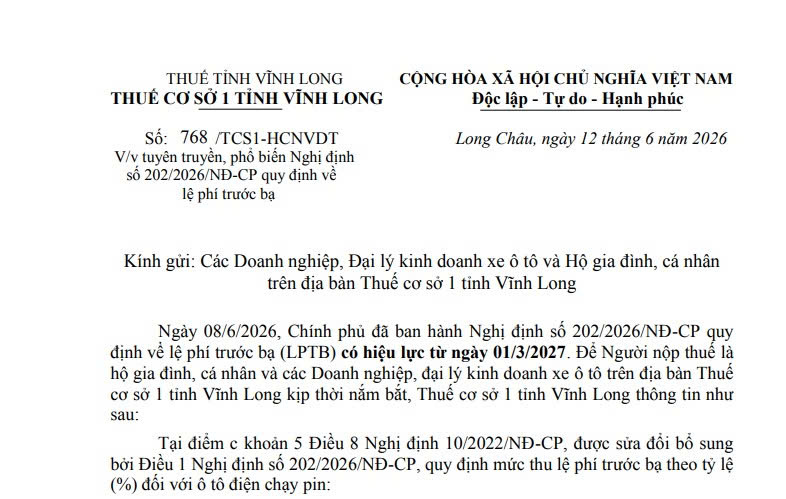
Công văn 768: Hướng dẫn Nghị định 202/2026/NĐ-CP về lệ phí trước bạ (Thuế CS1 Vĩnh Long) (Hình từ văn bản)
Thuế cơ sở 1 tỉnh Vĩnh Long ban hành Công văn 768/TCS1-HCNVDT ngày 12/6/2026 về tuyên truyền, phổ biến Nghị định 202/2026/NĐ-CP quy định về lệ phí trước bạ.
 |
Công văn 768/TCS1-HCNVDT |
Ngày 08/6/2026, Chính phủ đã ban hành Nghị định 202/2026/NĐ-CP quy định về lệ phí trước bạ (LPTB) có hiệu lực từ ngày 01/3/2027. Để Người nộp thuế là hộ gia đình, cá nhân và các Doanh nghiệp, đại lý kinh doanh xe ô tô trên địa bàn Thuế cơ sở 1 tỉnh Vĩnh Long kịp thời nắm bắt, Thuế cơ sở 1 tỉnh Vĩnh Long thông tin như sau:
Tại điểm c khoản 5 Điều 8 Nghị định 10/2022/NĐ-CP, được sửa đổi bổ sung bởi Điều 1 Nghị định 202/2026/NĐ-CP, quy định mức thu lệ phí trước bạ theo tỷ lệ (%) đối với ô tô điện chạy pin:
“c) Ô tô điện chạy pin: Kể từ ngày Nghị định này có hiệu lực thi hành đến hết ngày 31 tháng 12 năm 2030: nộp lệ phí trước bạ lần đầu với mức thu là 0%. Việc phân loại ô tô điện chạy pin thực hiện theo quy định của Bộ trưởng Bộ Xây dựng.”
Như vậy, ô tô điện chạy pin đăng ký lần đầu được hưởng mức thu lệ phí trước bạ là 0%, kéo dài thêm thời gian từ ngày 01/3/2027 đến hết ngày 31/12/2030, việc phân loại ô tô điện chạy pin thực hiện theo quy định của Bộ trưởng Bộ Xây dựng.
Xem thêm tại Công văn 768/TCS1-HCNVDT ban hành ngày 12/6/2026 về tuyên truyền, phổ biến Nghị định 202/2026/NĐ-CP quy định về lệ phí trước bạ.
Theo Điều 9 Nghị định 10/2022/NĐ-CP quy định về ghi nợ lệ phí trước bạ như sau:
- Ghi nợ lệ phí trước bạ đối với đất và nhà gắn liền với đất của hộ gia đình, cá nhân thuộc đối tượng được ghi nợ tiền sử dụng đất theo quy định của pháp luật đất đai về thu tiền sử dụng đất. Khi thanh toán nợ lệ phí trước bạ thì hộ gia đình, cá nhân phải nộp lệ phí trước bạ tính theo giá nhà, đất do Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương quy định tại thời điểm kê khai lệ phí trước bạ.
- Trường hợp hộ gia đình, cá nhân được ghi nợ lệ phí trước bạ theo quy định tại khoản 1 Điều 9 Nghị định 10/2022/NĐ-CP nếu chuyển nhượng, chuyển đổi, tặng cho quyền sở hữu nhà, quyền sử dụng đất cho tổ chức, cá nhân khác (trừ trường hợp tặng cho nhà, đất giữa các đối tượng quy định tại khoản 10 Điều 10 Nghị định này) thì phải nộp đủ số lệ phí trước bạ còn nợ trước khi chuyển nhượng, chuyển đổi, tặng cho.
- Thủ tục ghi nợ lệ phí trước bạ
+ Hộ gia đình, cá nhân thuộc đối tượng được ghi nợ lệ phí trước bạ nhà, đất nêu tại khoản 1 Điều này thực hiện khai lệ phí trước bạ và nộp hồ sơ khai lệ phí trước bạ theo quy định của pháp luật về quản lý thuế.
+ Cơ quan có thẩm quyền cấp giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà và tài sản gắn liền với đất kiểm tra hồ sơ, nếu xác định đúng đối tượng được ghi nợ lệ phí trước bạ nhà, đất nêu tại khoản 1 Điều 9 Nghị định 10/2022/NĐ-CP thì ghi vào giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà và tài sản gắn liền với đất: “Nợ lệ phí trước bạ” trước khi cấp cho chủ sở hữu, sử dụng nhà, đất.
+ Trường hợp nhận được hồ sơ làm thủ tục chuyển nhượng, chuyển đổi, tặng cho quyền sở hữu nhà, quyền sử dụng đất của hộ gia đình, cá nhân còn ghi nợ lệ phí trước bạ, cơ quan có thẩm quyền cấp giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà và tài sản gắn liền với đất có trách nhiệm chuyển hồ sơ, kèm theo “Phiếu chuyển thông tin để xác định nghĩa vụ tài chính về đất đai” sang cho Cơ quan Thuế để tính và thông báo để hộ gia đình, cá nhân có nhà, đất nộp đủ số tiền lệ phí trước bạ còn nợ trước khi làm thủ tục chuyển nhượng, chuyển đổi, tặng cho.

 637

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

