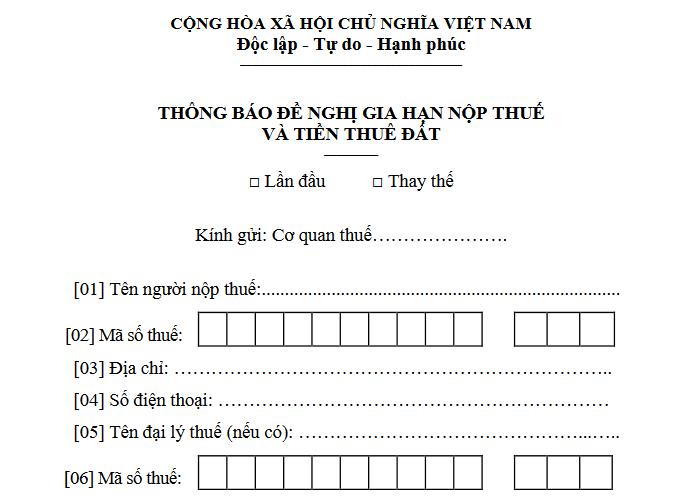
Dự kiến Mẫu thông báo đề nghị gia hạn nộp thuế và tiền thuê đất mới nhất 2026
Bộ Tài chính đang lấy ý kiến dự thảo Nghị định gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất trong năm 2026 (sau đây gọi tắt là dự thảo Nghị định).
Dự thảo Nghị định đề xuất quy định việc gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất trong năm 2026.
Theo đó, tại Phụ lục II ban hành kèm theo Dự thảo Nghị định có quy định chi tiết về đề xuất mẫu Mẫu thông báo đề nghị gia hạn nộp thuế và tiền thuê đất mới nhất 2026.
 |
Mẫu thông báo đề nghị gia hạn nộp thuế và tiền thuê đất mới nhất 2026 |
Kỳ tính thuế và thời gian gia hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất trong năm 2026 được đề xuất theo quy định tại Điều 2 Dự thảo Nghị định như sau:
- Thời hạn nộp thuế giá trị gia tăng được gia hạn như sau:
+ Kỳ tính thuế tháng 5 năm 2026 chậm nhất là ngày 20/11/2026;
+ Kỳ tính thuế tháng 6, tháng 7, tháng 8 và tháng 9 năm 2026 chậm nhất là ngày 21/12/2026;
+ Kỳ tính thuế quý II năm 2026 chậm nhất là ngày 02/11/2026;
+ Kỳ tính thuế quý III năm 2026 chậm nhất là ngày 31/12/2026.
- Thời hạn nộp thuế thu nhập doanh nghiệp được gia hạn như sau:
+ Kỳ tính thuế quý II năm 2026 chậm nhất ngày 02/11/2026;
+ Kỳ tính thuế quý III năm 2026 chậm nhất ngày 31/12/2026.
- Thời hạn nộp thuế thu nhập cá nhân của hộ kinh doanh, cá nhân kinh doanh được gia hạn như sau:
+ Kỳ tính thuế tháng 5 năm 2026 chậm nhất là ngày 20/11/2026;
+ Kỳ tính thuế tháng 6, tháng 7, tháng 8, tháng 9 chậm nhất là ngày 21/12/2026;
+ Kỳ tính thuế quý II năm 2026 chậm nhất là ngày 02/11/2026;
+ Kỳ tính thuế quý III năm 2026 chậm nhất là ngày 31/12/2026.
- Thời hạn nộp tiền thuê đất được gia hạn như sau:
+ Đối với 50% số tiền thuê đất phát sinh phải nộp năm 2026 (là số tiền thuê đất phải nộp kỳ thứ nhất năm 2026) của người nộp thuế đang được Nhà nước cho thuê đất trực tiếp theo Quyết định hoặc Hợp đồng của cơ quan nhà nước có thẩm quyền dưới hình thức trả tiền thuê đất hằng năm: thời hạn nộp tiền thuê đất được gia hạn chậm nhất là ngày 02/11/2026.
+ Quy định tại điểm a khoản 5 Điều 2 dự thảo Nghị định áp dụng cho cả trường hợp người nộp thuế có nhiều Quyết định, Hợp đồng thuê đất trực tiếp của Nhà nước và có nhiều hoạt động sản xuất, kinh doanh khác nhau trong đó có ngành kinh tế, lĩnh vực quy định tại Phụ lục I ban hành kèm theo Dự thảo Nghị định.
- Trường hợp người nộp thuế khai bổ sung hồ sơ khai thuế của kỳ tính thuế được gia hạn dẫn đến làm tăng số phải nộp và gửi đến cơ quan thuế trước khi hết thời hạn nộp thuế được gia hạn thì số thuế được gia hạn bao gồm cả số phải nộp tăng thêm do khai bổ sung. Trường hợp người nộp thuế khai bổ sung hồ sơ khai thuế của kỳ tính thuế được gia hạn sau khi hết thời hạn nộp thuế được gia hạn thì không được gia hạn số phải nộp tăng thêm do khai bổ sung.
Xem thêm tại dự thảo Nghị định gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất trong năm 2026.

 219

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

