Theo Bộ luật Hình sự hiện hành, tội mua bán trái phép hóa đơn có thể bị phạt tù đến 05 năm và kèm theo các hình phạt bổ sung khác.
Cụ thể mức phạt tù đối với tội mua bán trái phép hóa đơn được pháp luật quy định tại Điều 203 Bộ luật Hình sự 2015 (sửa đổi, bổ sung 2017). Theo đó, cá nhân mua bán trái phép hóa đơn, chứng từ thu nộp ngân sách nhà nước ở dạng phôi từ 50 số đến dưới 100 số hoặc hóa đơn, chứng từ đã ghi nội dung từ 10 số đến dưới 30 số hoặc thu lợi bất chính từ 30.000.000 đồng đến dưới 100.000.000 đồng, thì bị phạt tiền từ 50.000.000 đồng đến 200.000.000 đồng, phạt cải tạo không giam giữ đến 03 năm hoặc phạt tù từ 06 tháng đến 03 năm.
Nếu có các tình tiết tăng nặng sau đây, người phạm tội mua bán trái phép hóa đơn có thể bị phạt tiền từ 200.000.000 đồng đến 500.000.000 đồng hoặc phạt tù từ 01 năm đến 05 năm:
- Có tổ chức;
- Có tính chất chuyên nghiệp;
- Lợi dụng chức vụ, quyền hạn;
- Hóa đơn, chứng từ ở dạng phôi từ 100 số trở lên hoặc hóa đơn, chứng từ đã ghi nội dung từ 30 số trở lên;
- Thu lợi bất chính 100.000.000 đồng trở lên;
- Gây thiệt hại cho ngân sách nhà nước 100.000.000 đồng trở lên;
- Tái phạm nguy hiểm.
Bên cạnh đó, người phạm tội mua bán trái phép hóa đơn còn có thể bị phạt tiền từ 10.000.000 đồng đến 50.000.000 đồng, cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định từ 01 năm đến 05 năm.
Cơ sở pháp lý: Khoản 1, 2 Điều 203 Bộ luật Hình sự 2015 (sửa đổi, bổ sung 2017).
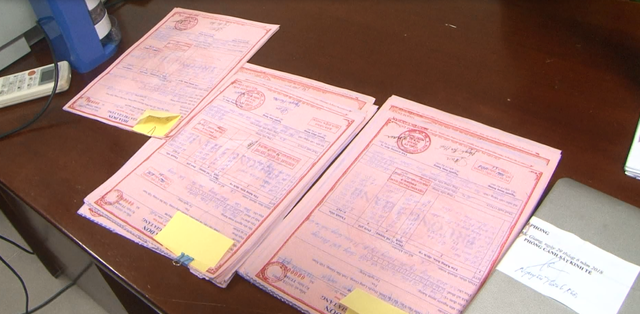
Tội mua bán trái phép hóa đơn ở tù bao nhiêu năm? (Hình từ Internet)
Tại khoản 1 Điều 4 Nghị định 125/2020/NĐ-CP đã nêu ra các hành vi sử dụng hóa đơn không hợp pháp gồm:
- Hóa đơn, chứng từ giả;
- Hóa đơn, chứng từ chưa có giá trị sử dụng, hết giá trị sử dụng;
- Hóa đơn bị ngừng sử dụng trong thời gian bị cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn, trừ trường hợp được phép sử dụng theo thông báo của cơ quan thuế;
- Hóa đơn điện tử không đăng ký sử dụng với cơ quan thuế;
- Hóa đơn điện tử chưa có mã của cơ quan thuế đối với trường hợp sử dụng hóa đơn điện tử có mã của cơ quan thuế;
- Hóa đơn mua hàng hóa, dịch vụ có ngày lập trên hóa đơn từ ngày cơ quan thuế xác định bên bán không hoạt động tại địa chỉ kinh doanh đã đăng ký với cơ quan nhà nước có thẩm quyền;
- Hóa đơn, chứng từ mua hàng hóa, dịch vụ có ngày lập trên hóa đơn, chứng từ trước ngày xác định bên lập hóa đơn, chứng từ không hoạt động tại địa chỉ kinh doanh đã đăng ký với cơ quan nhà nước có thẩm quyền hoặc chưa có thông báo của cơ quan thuế về việc bên lập hóa đơn, chứng từ không hoạt động tại địa chỉ kinh doanh đã đăng ký với cơ quan có thẩm quyền nhưng cơ quan thuế hoặc cơ quan công an hoặc các cơ quan chức năng khác đã có kết luận đó là hóa đơn, chứng từ không hợp pháp.
|
Hóa đơn là chứng từ kế toán do tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ lập, ghi nhận thông tin bán hàng hóa, cung cấp dịch vụ. Hóa đơn được thể hiện theo hình thức hóa đơn điện tử hoặc hóa đơn do cơ quan thuế đặt in. - Hóa đơn điện tử là hóa đơn có mã hoặc không có mã của cơ quan thuế được thể hiện ở dạng dữ liệu điện tử do tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ lập bằng phương tiện điện tử để ghi nhận thông tin bán hàng hóa, cung cấp dịch vụ theo quy định của pháp luật về kế toán, pháp luật về thuế, bao gồm cả trường hợp hóa đơn được khởi tạo từ máy tính tiền có kết nối chuyển dữ liệu điện tử với cơ quan thuế, trong đó: + Hóa đơn điện tử có mã của cơ quan thuế là hóa đơn điện tử được cơ quan thuế cấp mã trước khi tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ gửi cho người mua. Mã của cơ quan thuế trên hóa đơn điện tử bao gồm số giao dịch là một dãy số duy nhất do hệ thống của cơ quan thuế tạo ra và một chuỗi ký tự được cơ quan thuế mã hóa dựa trên thông tin của người bán lập trên hóa đơn. + Hóa đơn điện tử không có mã của cơ quan thuế là hóa đơn điện tử do tổ chức bán hàng hóa, cung cấp dịch vụ gửi cho người mua không có mã của cơ quan thuế. + Hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối chuyển dữ liệu điện tử với cơ quan thuế (sau đây gọi là hóa đơn điện tử khởi tạo từ máy tính tiền) là hóa đơn có mã của cơ quan thuế hoặc dữ liệu điện tử để người mua có thể truy xuất, kê khai thông tin hóa đơn điện tử khởi tạo từ máy tính tiền do tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ lập từ hệ thống tính tiền, dữ liệu được chuyển đến cơ quan thuế theo định dạng được quy định tại Điều 12 Nghị định 125/2020/NĐ-CP. - Hóa đơn do cơ quan thuế đặt in là hóa đơn được thể hiện dưới dạng giấy do cơ quan thuế đặt in để bán cho tổ chức, cá nhân thuộc đối tượng và trường hợp được mua hóa đơn của cơ quan thuế theo quy định tại Điều 23 Nghị định 125/2020/NĐ-CP để sử dụng khi bán hàng hóa, cung cấp dịch vụ. Cơ sở pháp lý: Khoản 1, 2, 3 Nghị định 125/2020/NĐ-CP (được bổ sung tại Nghị định 70/2025/NĐ-CP). |

 739

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

