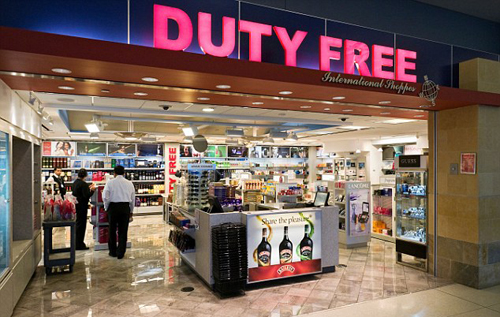
Tiêu chuẩn địa điểm kinh doanh hàng miễn thuế mới nhất ra sao? (Hình từ Internet)
Điều 4 Thông tư 82/2026/TT-BTC quy định tiêu chuẩn địa điểm kinh doanh hàng miễn thuế như sau:
- Tiêu chuẩn về vị trí cửa hàng miễn thuế, kho chứa hàng miễn thuế, quầy nhận hàng
+ Đối với cửa hàng miễn thuế, kho chứa hàng miễn thuế: Trong khu vực cách ly của cửa khẩu đường bộ quốc tế, ga đường sắt liên vận quốc tế, cảng biển, cảng thủy nội địa có hoạt động xuất khẩu, nhập khẩu, xuất cảnh, nhập cảnh, quá cảnh; Trong khu vực cách ly và khu vực hạn chế của cảng hàng không quốc tế; Trong nội địa; Các khu vực khác được phép thành lập địa điểm kinh doanh hàng miễn thuế theo quy định.
+ Đối với quầy nhận hàng: Trong khu vực cách ly của cửa khẩu đường bộ quốc tế, ga đường sắt liên vận quốc tế, cảng biển, cảng hàng không quốc tế, cảng thủy nội địa có hoạt động xuất khẩu, nhập khẩu, xuất cảnh, nhập cảnh, quá cảnh.
- Tiêu chuẩn về phương tiện, kỹ thuật đảm bảo công tác kiểm tra, giám sát hải quan
+ Có hệ thống thông tin bảo đảm quản lý, lưu trữ, kết xuất dữ liệu điện tử liên quan đến hàng hóa đưa vào, đưa ra, đối tượng mua hàng miễn thuế kết nối trực tuyến với hệ thống xử lý dữ liệu điện tử hải quan.
+ Có hệ thống camera giám sát cửa hàng miễn thuế, kho chứa hàng miễn thuế, quầy nhận hàng kết nối trực tuyến với cơ quan hải quan, hình ảnh quan sát được khu vực cửa sổ, cửa ra vào, toàn cảnh bên trong địa điểm kinh doanh hàng miễn thuế vào tất cả các thời điểm trong ngày (24/24 giờ), dữ liệu hình ảnh phải bảo đảm khả năng truy xuất, trích xuất và được lưu giữ tối thiểu 06 tháng.
Theo Điều 5 Thông tư 82/2026/TT-BTC quy định về thông báo hoạt động, mở rộng diện tích liền kề, thu hẹp, di chuyển, chuyển quyền sở hữu địa điểm kinh doanh hàng miễn thuế như sau:
- Khi có nhu cầu hoạt động, mở rộng diện tích liền kề, thu hẹp, di chuyển, chuyển quyền sở hữu địa điểm kinh doanh hàng miễn thuế, doanh nghiệp tự kê khai và thông báo cho Chi cục Hải quan khu vực theo Mẫu số 01 tại Phụ lục ban hành kèm Thông tư 82/2026/TT-BTC qua Cổng thông tin điện tử Hải quan (mục Dịch vụ công trực tuyến).
- Trong thời hạn 10 ngày làm việc kể từ ngày tiếp nhận thông báo của doanh nghiệp trên Cổng thông tin điện tử Hải quan (mục Dịch vụ công trực tuyến), Chi cục Hải quan khu vực phối hợp với Cục Hải quan và doanh nghiệp thực hiện việc kết nối, trao đổi dữ liệu hệ thống thông tin với hệ thống xử lý dữ liệu điện tử hải quan; Chi cục Hải quan khu vực phối hợp với doanh nghiệp thực hiện trao đổi dữ liệu hệ thống camera giám sát, lập biên bản ghi nhận địa điểm đã đáp ứng các tiêu chuẩn theo quy định tại Điều 4 Thông tư 82/2026/TT-BTC hoặc chưa đáp ứng tiêu chuẩn theo quy định.
Trường hợp địa điểm đáp ứng các tiêu chuẩn theo quy định, doanh nghiệp tự công bố đủ tiêu chuẩn kinh doanh hàng miễn thuế theo Mẫu số 02 tại Phụ lục ban hành kèm Thông tư 82/2026/TT-BTC đồng thời gửi đến Chi cục Hải quan khu vực qua Cổng thông tin điện tử Hải quan (mục Dịch vụ công trực tuyến).
Chi cục Hải quan khu vực sau khi nhận được công bố đủ tiêu chuẩn kinh doanh hàng miễn thuế có văn bản gửi Cục Hải quan để cập nhật thông tin và cấp mã địa điểm lưu kho đối với địa điểm kinh doanh hàng miễn thuế.
Trường hợp địa điểm chưa đáp ứng các tiêu chuẩn theo quy định, doanh nghiệp hoàn thiện các tiêu chuẩn theo quy định tại Điều 4 Thông tư 82/2026/TT-BTC; thông báo cho cơ quan hải quan thực hiện kiểm tra việc kết nối, trao đổi dữ liệu, hình ảnh camera giám sát (đối với trường hợp tiêu chuẩn đáp ứng theo quy định tại khoản 2 Điều 4 Thông tư 82/2026/TT-BTC); doanh nghiệp tự công bố đủ tiêu chuẩn kinh doanh hàng miễn thuế theo Mẫu số 02 tại Phụ lục ban hành kèm Thông tư 82/2026/TT-BTC đồng thời gửi đến Chi cục Hải quan khu vực qua Cổng thông tin điện tử Hải quan (mục Dịch vụ công trực tuyến) để cơ quan hải quan thực hiện cấp mã địa điểm theo quy định.
- Trong thời hạn 10 ngày làm việc kể từ ngày doanh nghiệp gửi thành công thông báo đến Chi cục Hải quan khu vực qua Cổng thông tin điện tử Hải quan (mục Dịch vụ công trực tuyến) theo quy định tại khoản 1 Điều 5 Thông tư 82/2026/TT-BTC, nếu Chi cục Hải quan khu vực không có ý kiến thì doanh nghiệp tự công bố đủ tiêu chuẩn kinh doanh hàng miễn thuế theo Mẫu số 02 tại Phụ lục ban hành kèm Thông tư 82/2026/TT-BTC đồng thời gửi đến Chi cục Hải quan khu vực qua Cổng thông tin điện tử Hải quan (mục Dịch vụ công trực tuyến) và đưa kho, cửa hàng, quầy nhận hàng vào hoạt động.

 112

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

