Cách nộp tờ khai bổ sung thuế TNCN tháng 4/2026 trên dịch vụ công (Hình từ internet)
Theo Nghị quyết 66.16/2026/NQ-CP, từ quý 2/2026 trở đi (tháng 4, 5, 6/2026 trở đi), người nộp thuế không cần phải thực hiện khai thuế TNCN theo tháng mà chuyển sang khai theo quý. Hạn kê khai là ngày cuối cùng của tháng đầu tiên của quý tiếp theo.
Theo đó Công văn 4021/CT-NVT về việc kê khai tờ khai thuế TNCN từ tiền lương, tiền công theo Nghị quyết 66.16/2026/NQ-CP, Cục Thuế nêu rõ người nộp thuế đã được cơ quan thuế tiếp nhận và trả thông báo chấp nhận tờ khai tháng 4/2026, cơ quan thuế hướng dẫn người nộp thuế như sau:
Khi thực hiện kê khai tờ khai quý 2/2026 thì người nộp thuế chỉ tổng hợp số liệu kê khai tương ứng với nghĩa vụ phát sinh của các tháng 5, 6/2026 và không tổng hợp nghĩa vụ đã kê khai của tờ khai tháng 4/2026 vào tờ khai quý 2/2026 để không bị tính trùng nghĩa vụ thuế. Trường hợp người nộp thuế phát hiện tờ khai thuế tháng 4/2026 có sai sót thì thực hiện kê khai bổ sung tờ khai thuế tháng 4/2026 theo quy định;
Cách lập tờ khai bổ sung tờ khai thuế TNCN tháng 4/2026 đã nộp như sau:
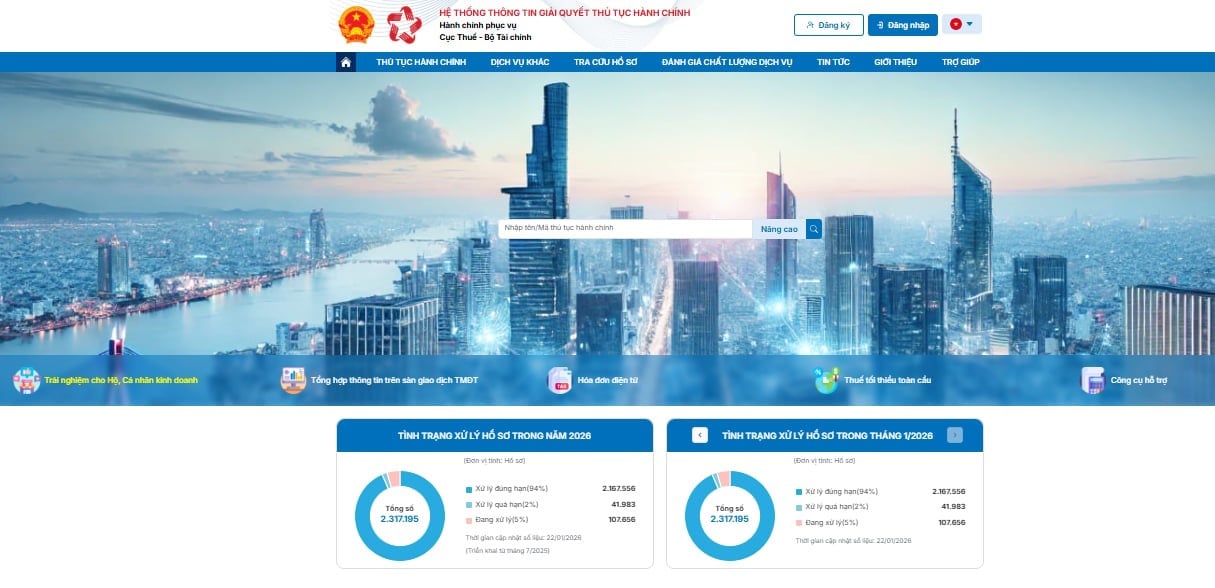
Bước 1: Truy cập https://dichvucong.gdt.gov.vn
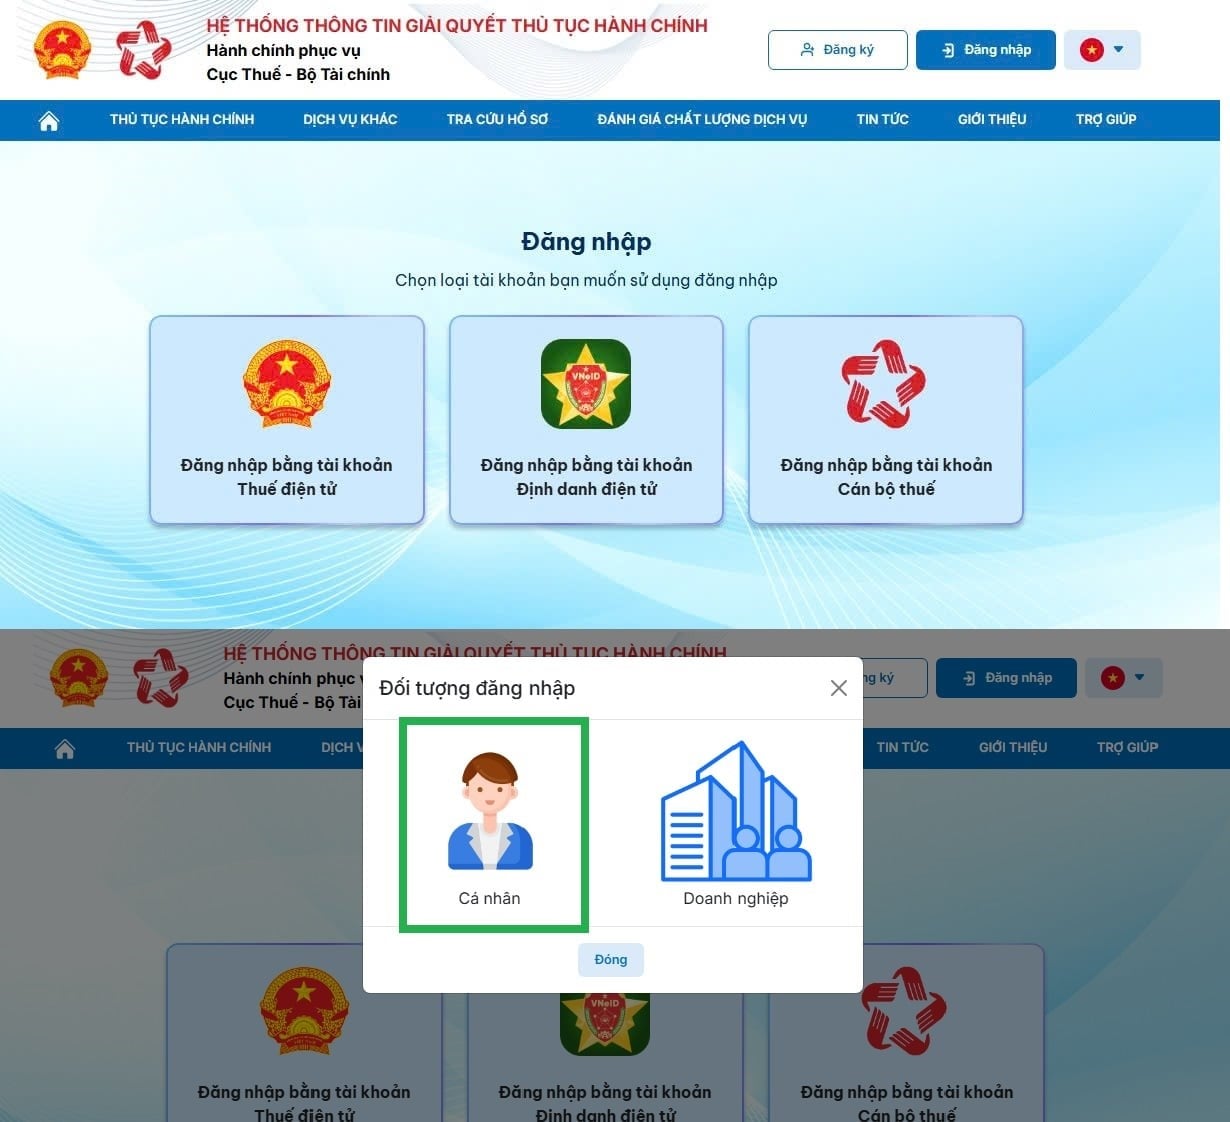
Bước 2: Chọn Đăng nhập bằng tài khoản định danh điện tử (VNeID) hoặc tài khoản thuế sau đó chọn "Cá nhân"
Bước 3: Chọn "Thủ tục hành chính”, sau đó nhập “bổ sung” vào ô Tìm kiếm mã thủ tục hành chính hoặc chọn tờ khai liên quan → Chọn mã thủ tục 1.008327
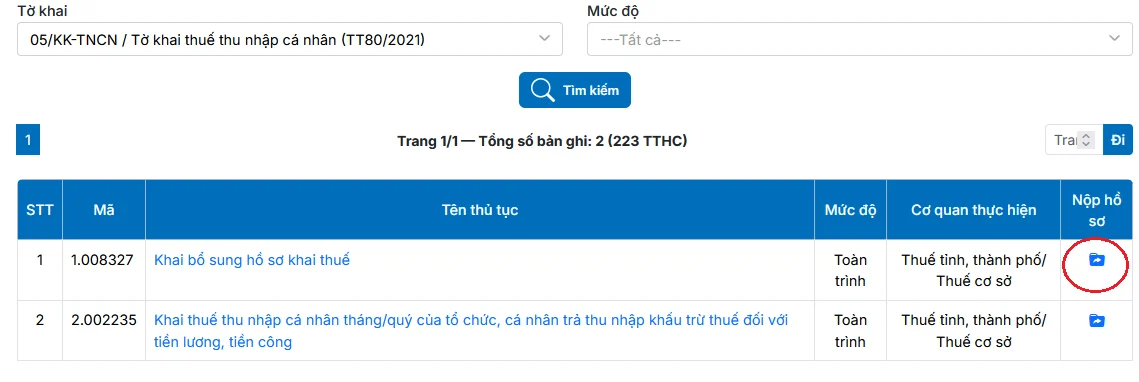
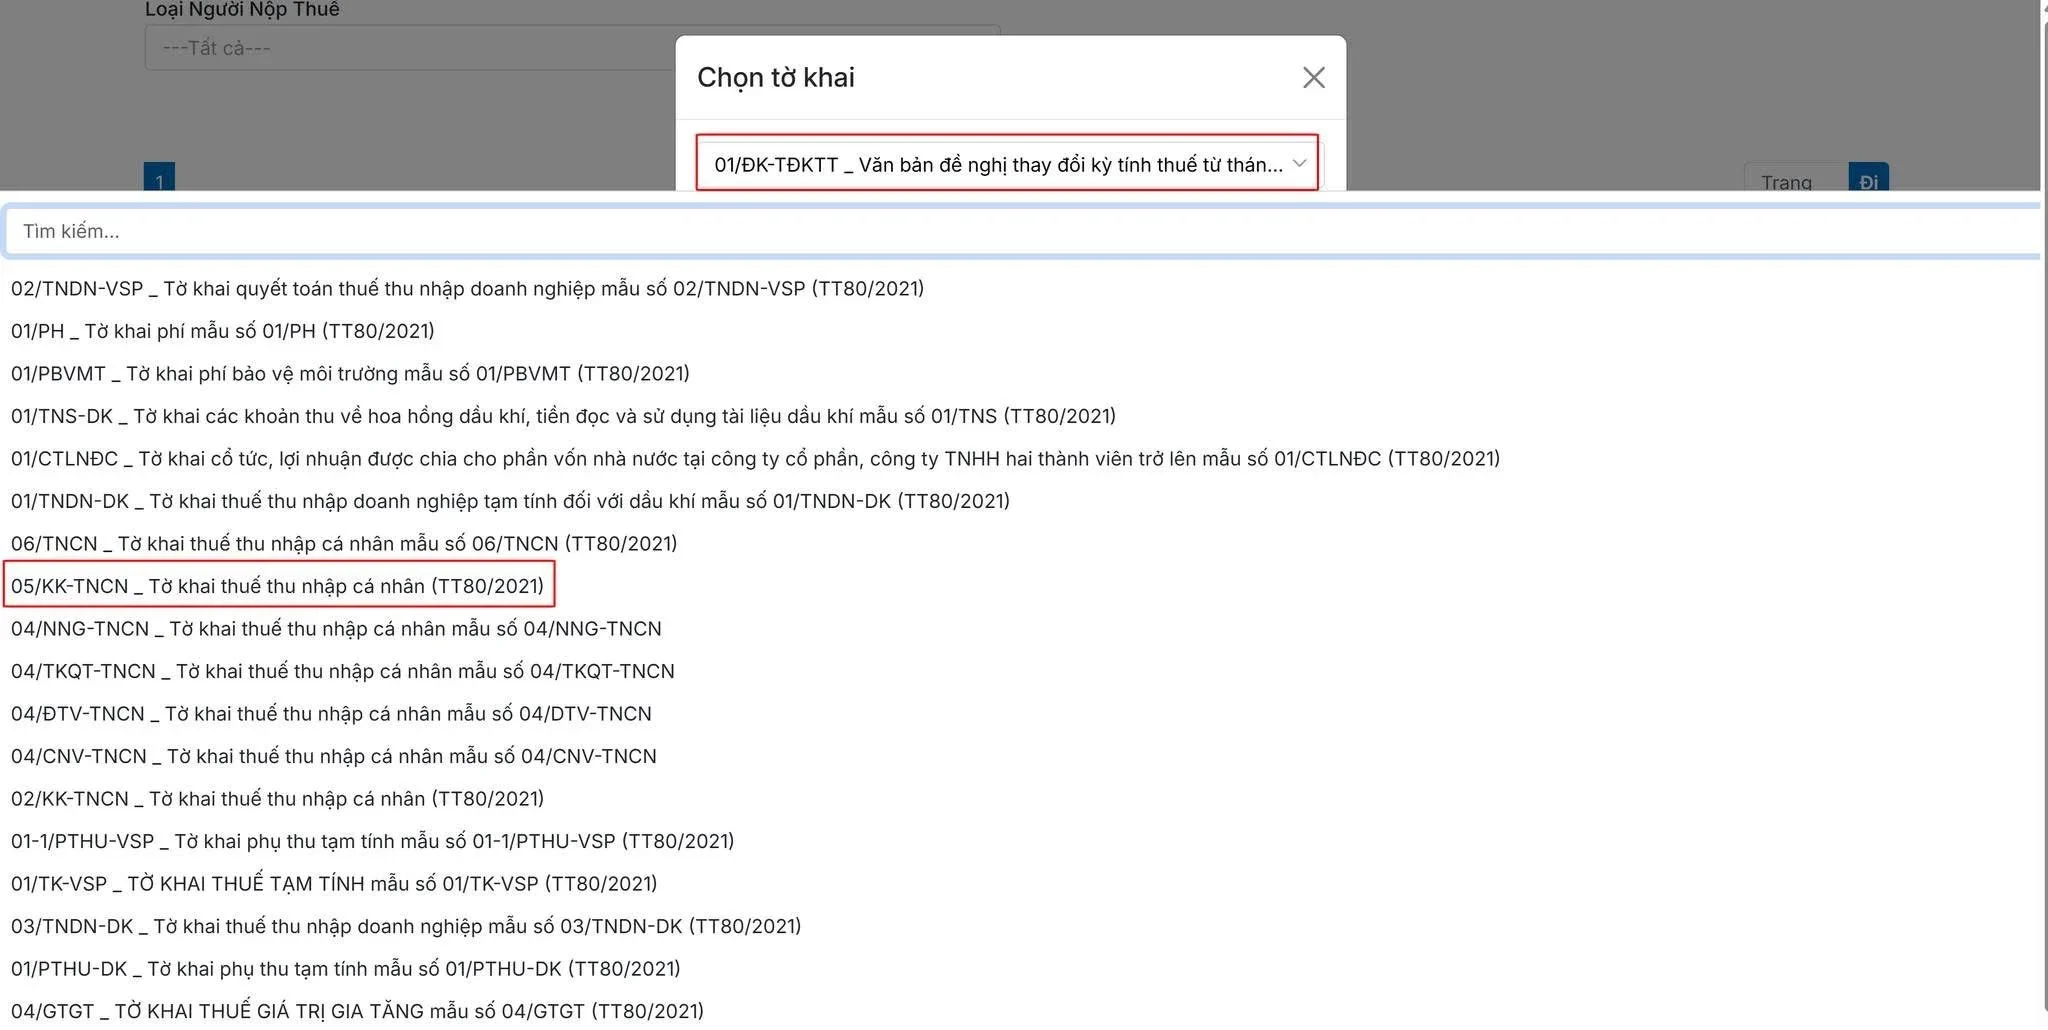
Bước 4: Chọn tờ khai cần khai bổ sung → trường hợp cần bổ sung Tờ khai 05/KK-TNCN thì click vào “Chọn tờ khai” → Tờ khai 05/KK-TNCN (TT80/2021)
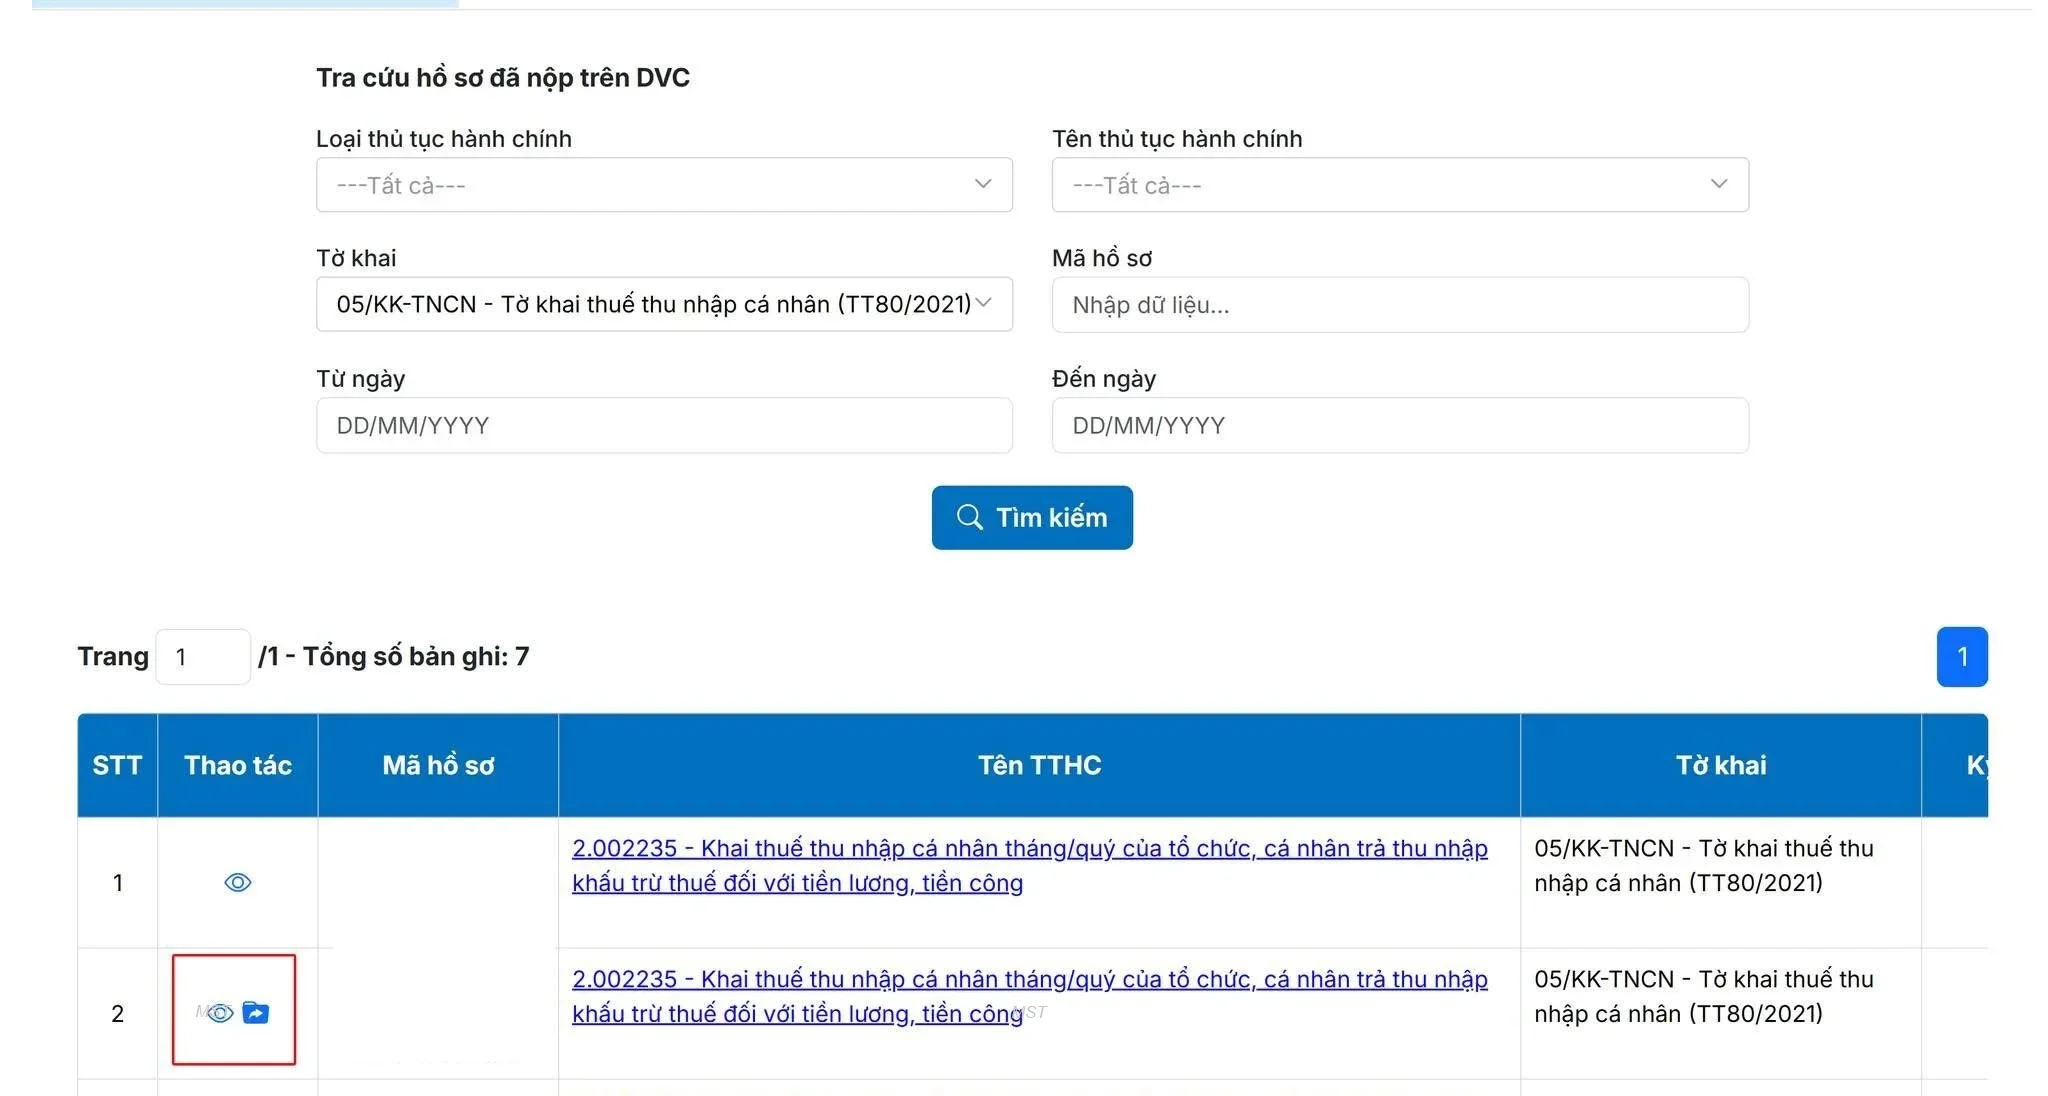
Bước 5: Chọn tờ khai bổ sung trên tờ khai đã nộp → Chọn hình thức nộp hồ sơ “Nộp XML”
Bước 6: Sau khi chọn Tiếp tục thì màn hình hiển thị như sau:
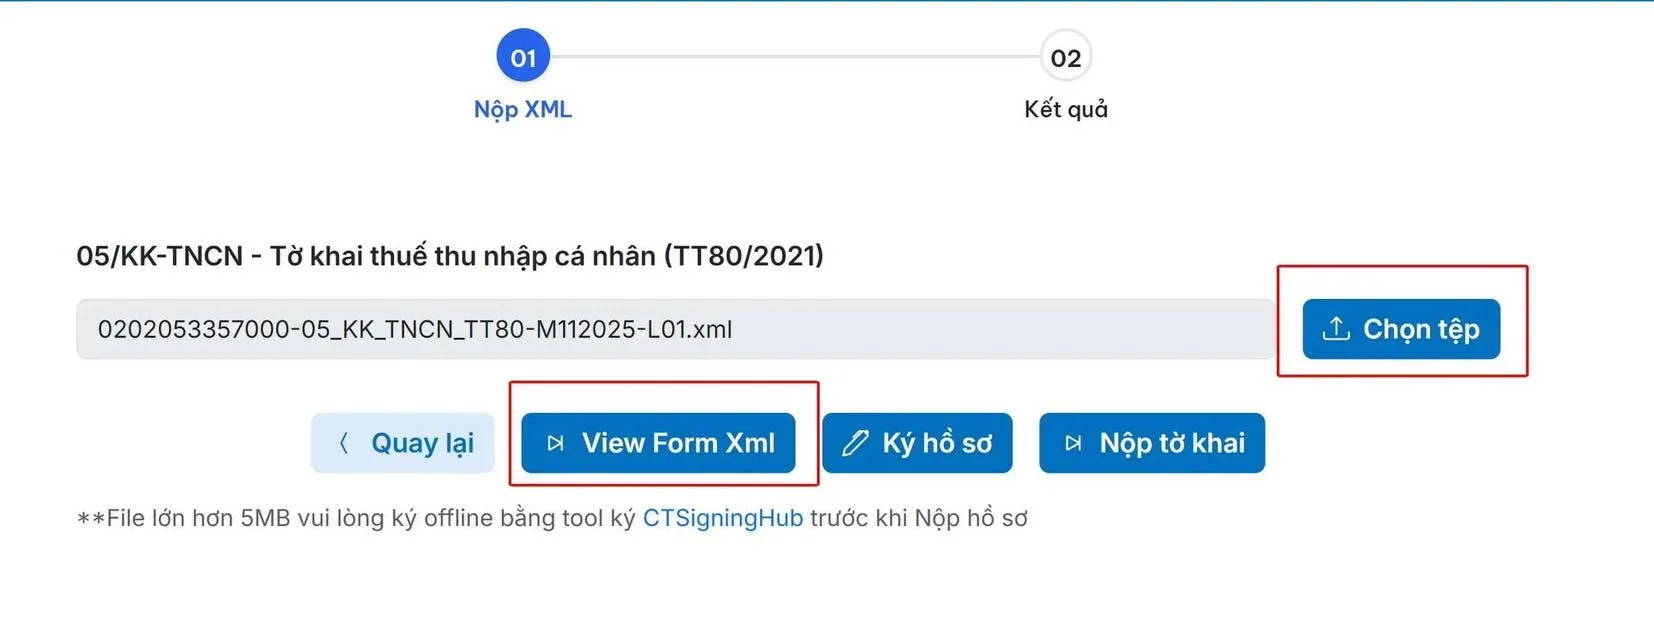
Chọn tải tệp tờ khai bổ sung đã lập → “View from Xml”
Bước 7: Kiểm tra lại lần bổ sung, kỳ tính thuế → “Tiếp tục”
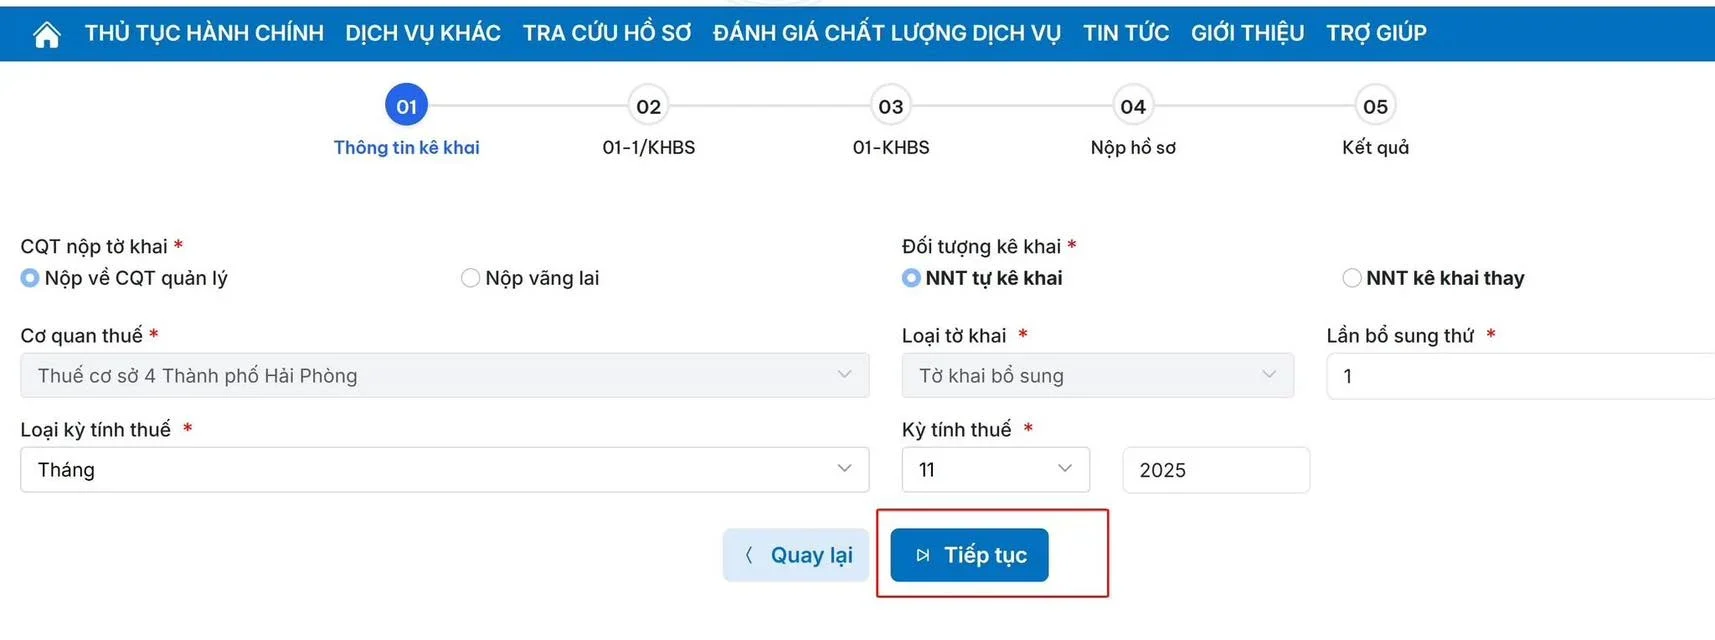
Bước 8: Kiểm tra lại thông tin tờ khai → “Tiếp tục”
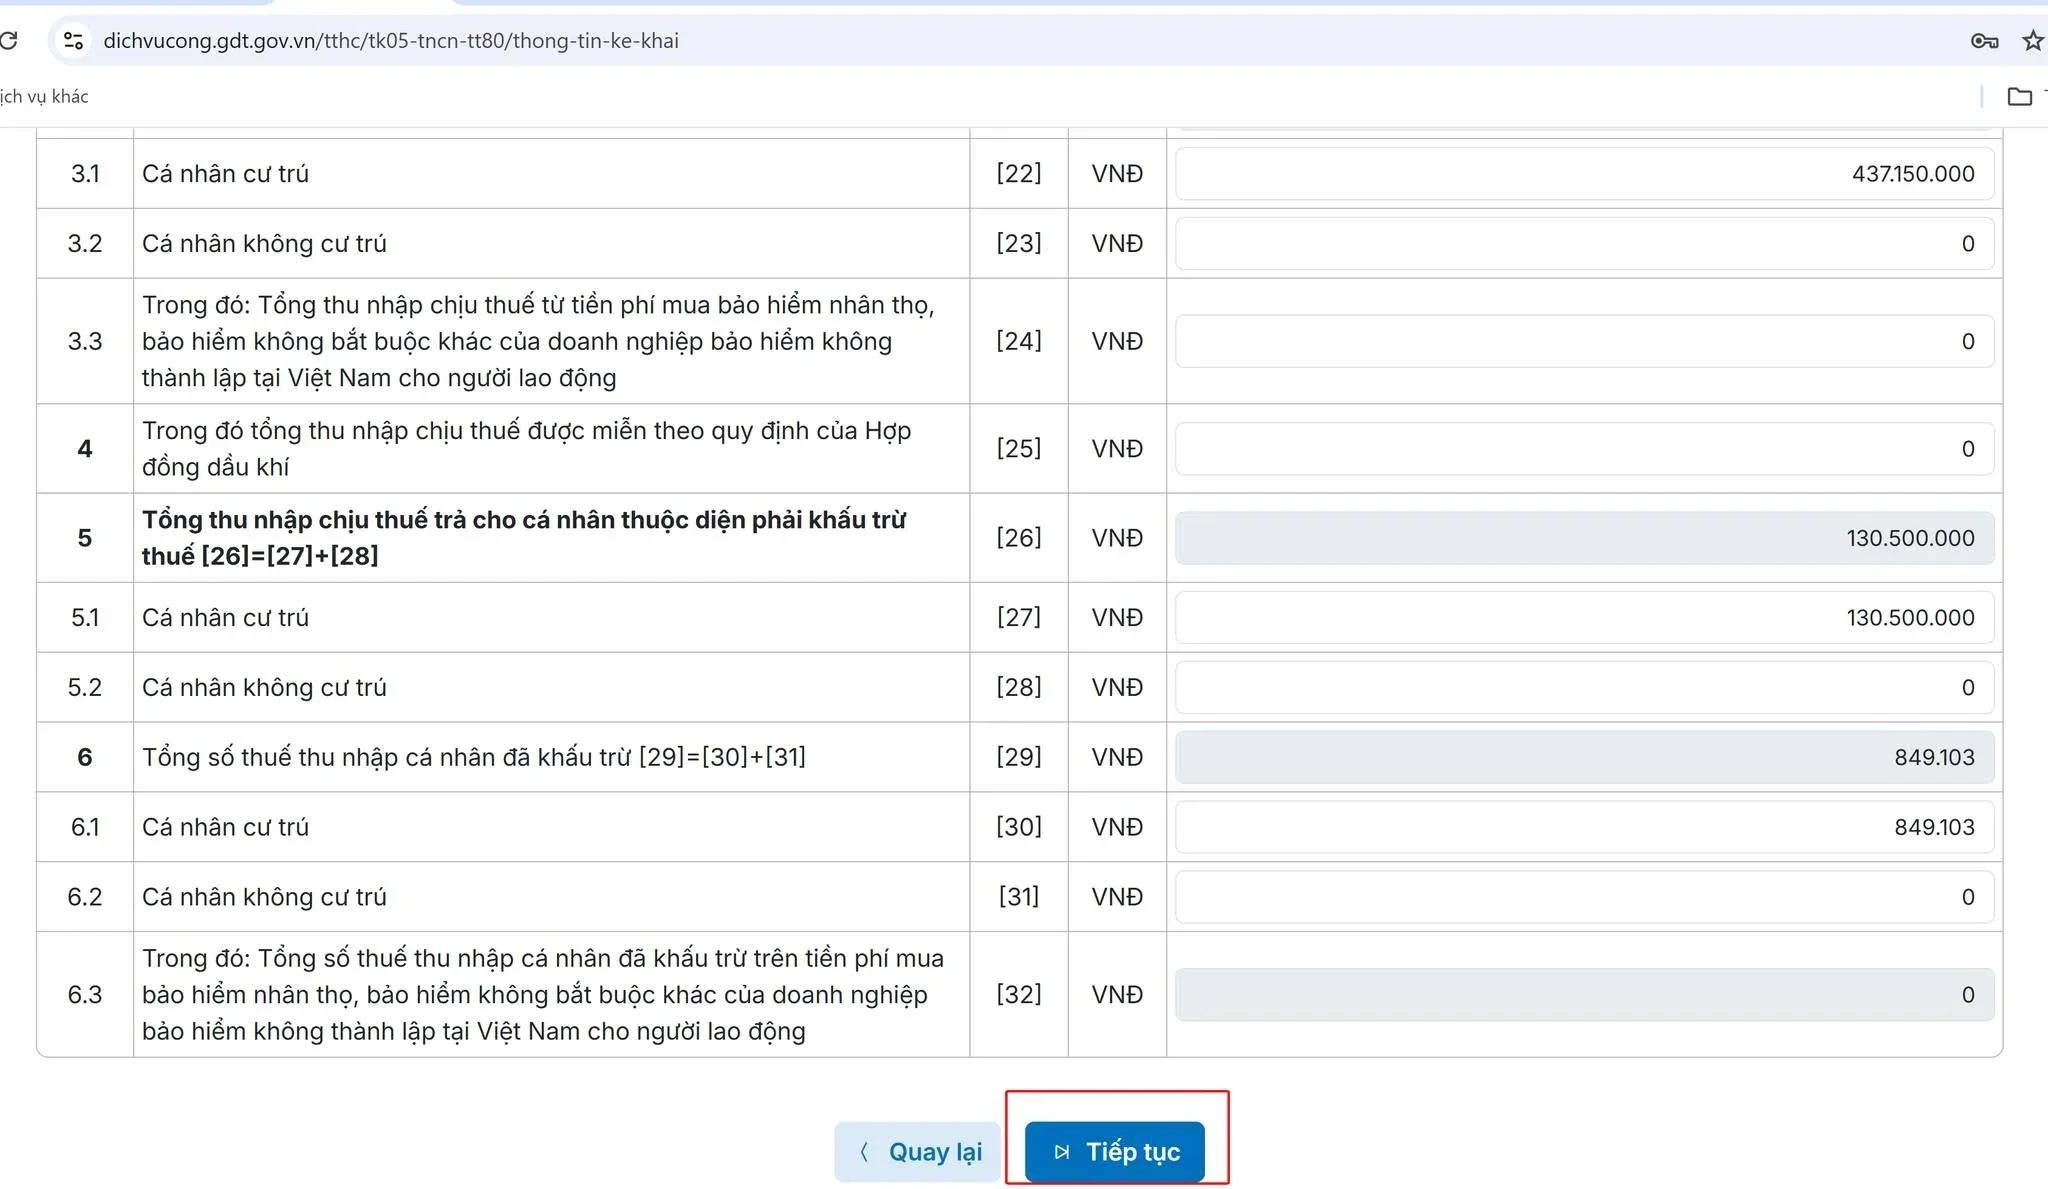
Bước 9: Nhập mã captcha → “Tiếp tục” để nộp tờ khai
Người nộp thuế được nộp hồ sơ khai bổ sung cho từng hồ sơ khai thuế có sai, sót theo quy định tại Điều 47 Luật Quản lý thuế 2019 và theo mẫu quy định của Bộ trưởng Bộ Tài chính. Người nộp thuế khai bổ sung như sau:
- Trường hợp khai bổ sung không làm thay đổi nghĩa vụ thuế thì chỉ phải nộp Bản giải trình khai bổ sung và các tài liệu có liên quan, không phải nộp Tờ khai bổ sung.
Trường hợp chưa nộp hồ sơ khai quyết toán thuế năm thì người nộp thuế khai bổ sung hồ sơ khai thuế của tháng, quý có sai, sót, đồng thời tổng hợp số liệu khai bổ sung vào hồ sơ khai quyết toán thuế năm.
Trường hợp đã nộp hồ sơ khai quyết toán thuế năm thì chỉ khai bổ sung hồ sơ khai quyết toán thuế năm; riêng trường hợp khai bổ sung tờ khai quyết toán thuế thu nhập cá nhân đối với tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công thì đồng thời phải khai bổ sung tờ khai tháng, quý có sai, sót tương ứng.
- Người nộp thuế khai bổ sung dẫn đến tăng số thuế phải nộp hoặc giảm số thuế đã được ngân sách nhà nước hoàn trả thì phải nộp đủ số tiền thuế phải nộp tăng thêm hoặc số tiền thuế đã được hoàn thừa và tiền chậm nộp vào ngân sách nhà nước (nếu có).
Trường hợp khai bổ sung chỉ làm tăng hoặc giảm số thuế giá trị gia tăng còn được khấu trừ chuyển kỳ sau thì phải kê khai vào kỳ tính thuế hiện tại. Người nộp thuế chỉ được khai bổ sung tăng số thuế giá trị gia tăng đề nghị hoàn khi chưa nộp hồ sơ khai thuế của kỳ tính thuế tiếp theo và chưa nộp hồ sơ đề nghị hoàn thuế.
(Khoản 4 Điều 7 Nghị định 126/2020/NĐ-CP)

 994

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết



 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

