Hướng dẫn lập tờ khai thuế TNCN Quý 3/2026 trên HTKK (Hình từ internet)
Từ ngày 01/7/2026, khai thuế thu nhập cá nhân được thực hiện theo quý và quyết toán theo năm đối với tiền lương, tiền công.
Cụ thể, khoản 1 Điều 22 Thông tư 89/2026/TT-BTC nêu rõ, tổ chức, cá nhân trả thu nhập thực hiện khai theo quý và quyết toán năm như sau:
- Trường hợp khai theo quý: Tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công thực hiện khai số thuế thu nhập cá nhân đã khấu trừ của cá nhân nhận thu nhập theo quý;
- Trường hợp khai quyết toán năm:
+ Tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công có trách nhiệm quyết toán thuế và quyết toán thay cho các cá nhân có ủy quyền cho tổ chức, cá nhân trả thu nhập quyết toán thuế, không phân biệt có phát sinh khấu trừ thuế hay không phát sinh khấu trừ thuế;
+ Trường hợp cá nhân là người lao động được điều chuyển từ tổ chức cũ đến tổ chức mới do tổ chức cũ thực hiện sáp nhập, hợp nhất, chia, tách, chuyển đổi loại hình doanh nghiệp hoặc tổ chức cũ và tổ chức mới trong cùng một hệ thống thì tổ chức mới có trách nhiệm quyết toán thay theo ủy quyền của cá nhân đối với cả phần thu nhập do tổ chức cũ chỉ trả và thu lại chứng từ khấu trừ thuế thu nhập cá nhân do tổ chức cũ đã cấp cho người lao động (nếu có).
Như vậy, theo quy định nêu trên, thuế TNCN từ tiền lương tiền công sẽ được thực hiện kê theo quý và quyết toán theo năm (Không còn kỳ kê khai theo tháng nữa).
Xem thêm: Khai thuế GTGT, thuế TNCN quý 3/2026: Hạn chót nộp tờ khai là khi nào?
Xem thêm: Hướng dẫn nộp tờ khai thuế TNCN, thuế GTGT quý 3/2026 online
Thông tư 89/2026/TT-BTC có hiệu lực từ ngày 01/7/2026 đã thay thế Tờ khai thuế TNCN Mẫu số 05/KK-TNCN tại Thông tư 80/2021/TT-BTC.
Theo quy định tại khoản 1 Điều 100 Thông tư 89/2026/TT-BTC:
Điều 100. Quy định chuyển tiếp
1. Đối với các hồ sơ khai thuế có kỳ tính thuế trước ngày 01 tháng 7 năm 2026, người nộp thuế thực hiện theo mẫu biểu áp dụng trước thời điểm Thông tư này có hiệu lực. Các quyết định, thông báo của cơ quan thuế đã ban hành trước ngày Thông tư này có hiệu lực thi hành thì tiếp tục được thực hiện theo nội dung đã ban hành cho đến khi hết thời hạn thực hiện hoặc hết hiệu lực.
Vì vậy
+ Nếu bạn đang kê khai cho kỳ tính thuế trước ngày 01/07/2026 (Từ kỳ tính thuế quý 2/2026 trở về trước): thì lựa chọn 05/KK-TNCN Tờ khai khấu trừ thuế TNCN (TT80/2021)
+ Còn nếu bạn đang kê khai cho kỳ tính thuế sau ngày 01/07/2026 (Từ kỳ tính thuế quý 3/2026 trở đi): thì lựa chọn 05/KK-TNCN Tờ khai khấu trừ thuế TNCN (TT89/2026)
Tuy nhiên, tại khoản 8 Điều 100 Thông tư 89/2026/TT-BTC có quy định nếu đến thời hạn kê khai mà Hệ thống thông tin quản lý thuế chưa cập nhật mẫu theo Thông tư 89/2026/TT-BTC, người nộp thuế được tiếp tục sử dụng mẫu biểu, thủ tục và phương thức giao dịch điện tử đang áp dụng (tức mẫu cũ tại Thông tư 80/2021/TT-BTC) cho đến khi cơ quan thuế có thông báo áp dụng thống nhất mẫu mới.
Trong khi đó, phần mềm HTKK 5.7.9 mới nhất của cục thuế ngày 07/10/2026 hiện vẫn chưa cập nhật Mẫu số 05/KK-TNCN mới nên người nộp thuế có thể tiếp tục kê khai theo mẫu cũ tại TT80/2021.
Theo đó, người nộp thuế lập tờ khai thuế TNCN 05/KK-TNCN theo Quý 3/2026 trên HTKK theo các bước sau:
Bước 1: Đăng nhập vào phần mềm HTKK
Mở Phần mềm hỗ trợ kê khai HTTK -> đăng nhập “Mã số thuế” -> Chọn “Đồng ý“
Bước 2: Chọn “Thuế Thu nhập cá nhân” >>> chọn mẫu tờ khai “05/KK-TNCN”

Bước 3: Chọn kỳ kê khai theo quý
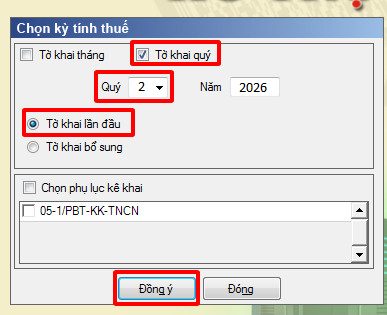
- Doanh nghiệp thuộc đối tượng kê khai thuế TNCN theo quý thì tích chọn vào ô "Tờ khai quý" rồi chọn quý/năm (Quý 3/2026)
- Chọn trạng thái tờ khai.
+ Tích chọn vào ô “Tờ khai lần đầu”: Nếu đây là lần đầu doanh nghiệp thực hiện kê khai thuế TNCN cho kỳ tính thuế này.
+ Tích chọn vào ô “Tờ khai bổ sung” trong trường hợp: Sau khi doanh nghiệp nộp tờ khai lần đầu và đã nhận được Thông báo chấp nhận hồ sơ khai thuế đối với Tờ khai thuế “Lần đầu".
=> Sau đó, doanh nghiệp phát hiện ra hồ sơ khai thuế lần đầu đã nộp cho cơ quan thuế có sai, sót.
=> Doanh nghiệp tiến hành làm tờ khai điều chỉnh bổ sung cho tờ khai thuế có sai sót đó thì sẽ thực hiện chọn trạng thái tờ khai là “Tờ khai bổ sung” để kê khai điều chỉnh bổ sung cho sai đó.
- Chọn phụ lục kê khai (Nếu có phát sinh):
Phụ lục số 05-1/PBT-KK-TNCN là phụ lục bảng xác định số thuế thu nhập cá nhân phải nộp đối với thu nhập từ tiền lương, tiền công và trúng thưởng.
Bước 4: Làm tờ khai thuế TNCN mẫu 05/KK-TNCN
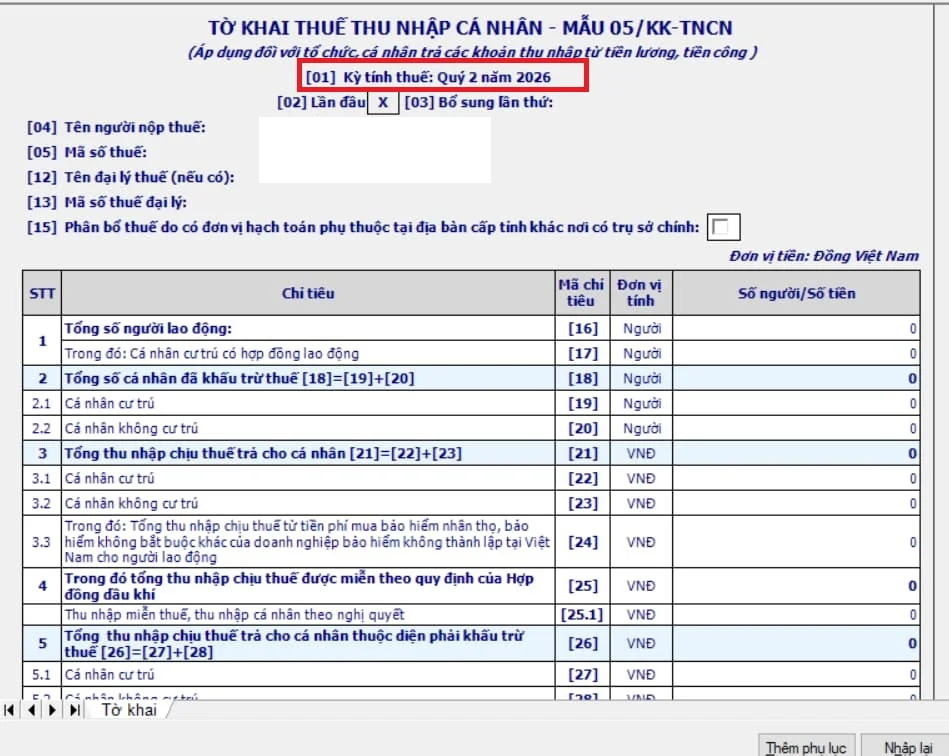
Chi tiết cách nhập các chỉ tiêu như sau:
- Chỉ tiêu [16] Tổng số người lao động: Là tổng số cá nhân có thu nhập từ tiền lương, tiền công mà tổ chức, cá nhân trả thu nhập trong kỳ.
- Chỉ tiêu [17] Cá nhân cư trú có hợp đồng lao động: Là tổng số cá nhân cư trú nhận thu nhập từ tiền lương, tiền công theo Hợp đồng lao động từ 03 tháng trở lên mà tổ chức, cá nhân trả thu nhập trong kỳ.
Lưu ý, số liệu điền vào chỉ tiêu [16] cần lớn hơn hoặc bằng (≥) số liệu điền vào chỉ tiêu [17].
- Chỉ tiêu [18] Tổng số cá nhân đã khấu trừ thuế: [18] = [19] + [20]: Phần mềm tự động cập nhật.
- Chỉ tiêu [19] Cá nhân cư trú: Là số cá nhân cư trú có thu nhập từ tiền lương, tiền công mà tổ chức, cá nhân trả thu nhập đã khấu trừ thuế. Kế toán cần điền vào chỉ tiêu này số người lao động cư trú mà doanh nghiệp đã khấu trừ thuế TNCN của họ trong kỳ.
- Chỉ tiêu [20] Cá nhân không cư trú: Là số cá nhân không cư trú có thu nhập từ tiền lương, tiền công mà tổ chức, cá nhân trả thu nhập đã khấu trừ thuế.
- Chỉ tiêu [21] Tổng thu nhập chịu thuế trả cho cá nhân [21] = [22] + [23]: Phần mềm tự động cập nhật.
- Chỉ tiêu [22] – Cá nhân cư trú: Là các khoản thu nhập chịu thuế từ tiền lương, tiền công và các khoản thu nhập chịu thuế khác có tính chất tiền lương, tiền công mà tổ chức, cá nhân trả thu nhập đã trả cho cá nhân cư trú trong kỳ.
- Chỉ tiêu [23]: Cá nhân không cư trú: Là các khoản thu nhập chịu thuế từ tiền lương, tiền công và các khoản thu nhập chịu thuế khác có tính chất tiền lương, tiền công mà tổ chức, cá nhân trả thu nhập đã trả cho cá nhân không cư trú trong kỳ.
- Chỉ tiêu [26] Tổng thu nhập chịu thuế trả cho cá nhân thuộc diện phải khấu trừ thuế: [26] = [27] + [28]: Phần mềm tự động cập nhật.
- Chỉ tiêu 27 – Cá nhân cư trú: Là các khoản thu nhập chịu thuế từ tiền lương, tiền công và các khoản thu nhập chịu thuế khác có tính chất tiền lương, tiền công mà tổ chức, cá nhân trả thu nhập đã trả cho cá nhân cư trú thuộc diện phải khấu trừ thuế theo trong kỳ.
Lưu ý:
- Số liệu điền vào chỉ tiêu [27] luôn nhỏ hơn hoặc bằng (≤) số liệu điền vào chỉ tiêu [22].
- Chỉ tiêu [22] là Tổng thu nhập chịu thuế của tất cả người lao động. Chỉ tiêu [27] chỉ là Tổng thu nhập chịu thuế của những người lao động thuộc diện phải nộp thuế TNCN.
- Chỉ tiêu [28] Cá nhân không cư trú: Là các khoản thu nhập chịu thuế từ tiền lương, tiền công và các khoản thu nhập chịu thuế khác có tính chất tiền lương, tiền công mà tổ chức, cá nhân trả thu nhập đã trả cho cá nhân không cư trú thuộc diện phải khấu trừ thuế trong kỳ.
- Chỉ tiêu [29] Tổng số thuế thu nhập cá nhân đã khấu trừ [29] = [30] + [31]: Phần mềm tự động cập nhật.
- Chỉ tiêu [30] Cá nhân cư trú: Là số thuế thu nhập cá nhân mà tổ chức, cá nhân trả thu nhập đã khấu trừ của các cá nhân cư trú trong kỳ. Đây là tổng số tiền thuế TNCN của các người lao động trong quý mà doanh nghiệp đã khấu trừ.
- Chỉ tiêu [31] Cá nhân không cư trú: Là số thuế thu nhập cá nhân mà tổ chức, cá nhân trả thu nhập đã khấu trừ của các cá nhân không cư trú trong kỳ.
- Chỉ tiêu 32: Là tổng số thuế thu nhập cá nhân mà tổ chức, cá nhân trả thu nhập đã khấu trừ trên khoản tiền phí mua bảo hiểm nhân thọ, bảo hiểm không bắt buộc khác có tích lũy về phí bảo hiểm của doanh nghiệp bảo hiểm không thành lập tại Việt Nam cho người lao động.
Bước 5: Lưu tờ khai và kết xuất file xml
Sau khi đã nhập xong dữ liệu lên tờ khai HTKK, bấm “Ghi”, chọn “Kết xuất XML” để kết xuất file lưu trữ dạng xml.


 363

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết



 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

