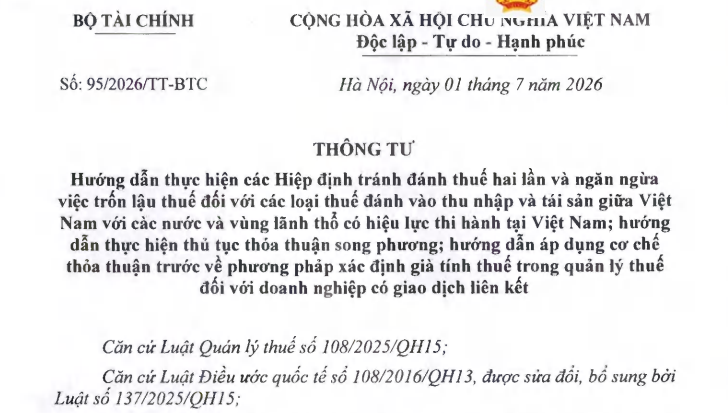
Đã có Thông tư 95/2026/TT-BTC hướng dẫn thực hiện các Hiệp định về thuế (Hình từ văn bản)
Ngày 1/7/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 95/2026/TT-BTC hướng dẫn thực hiện các Hiệp định tránh đánh thuế hai lần và ngăn ngừa việc trốn lậu thuế đối với các loại thuế đánh vào thu nhập và tái sản giữa Việt Nam với các nước và vùng lãnh thổ có hiệu lực thi hành tại Việt Nam; hướng dẫn thực hiện thủ tục thỏa thuận song phương; hướng dẫn áp dụng cơ chế thỏa thuận trước về phương pháp xác định giá tính thuế trong quản lý thuế đối với doanh nghiệp có giao dịch liên kết.
 |
Thông tư 95/2026/TT-BTC |
Theo đó, Thông tư này hướng dẫn các nội dung sau:
- Thực hiện, xử lý hồ sơ áp dụng các Hiệp định tránh đánh thuế hai lần, điều ước quốc tế về thuế khác quy định tại điểm a khoản 2 Điều 58 Nghị định 252/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế 2025.
- Việc thực hiện thủ tục thỏa thuận song phương theo quy định của Hiệp định thuế (sau đây gọi là MAP) quy định tại khoản 3 Điều 30 Luật Quản lý thuế 2025 và điểm a khoản 2 Điều 58 Nghị định 252/2026/NĐ-CP.
- Việc áp dụng cơ chế Thỏa thuận trước về phương pháp xác định giá tính thuế trong quản lý thuế đối với doanh nghiệp có giao dịch liên kết (sau đây gọi là APA) quy định tại khoản 3 Điều 30; khoản 2 Điều 31 Luật Quản lý thuế 2025 và điểm a khoản 2 Điều 58 Nghị định 252/2026/NĐ-CP.
- Nguyên tắc thực hiện hỗ trợ thu thuế quy định tại điểm c khoản 1 Điều 47 Nghị định 252/2026/NĐ-CP.
Thông tư này áp dụng đối với:
- Các đối tượng áp dụng Hiệp định thuế, MAP, APA quy định tại khoản 1 Điều 8, khoản 1 và khoản 2 Điều 54 và Điều 66 Thông tư này.
- Cơ quan thuế quy định tại điểm a khoản 2 Điều 2 Nghị định 252/2026/NĐ-CP.
- Cơ quan nhà nước, tổ chức, cá nhân khác có liên quan thực hiện Hiệp định thuế, áp dụng MAP, APA.
Nguyên tắc áp dụng Hiệp định thuế được quy định như sau:
- Khi áp dụng, xác định nghĩa vụ thuế đối với từng trường hợp phải căn cứ theo quy định cụ thể tại từng Hiệp định thuế và Điều ước quốc tế về thuế khác;
- Trường hợp Hiệp định thuế và pháp luật thuế trong nước có quy định khác nhau về cùng một vấn để thì sẽ áp dụng theo các quy định của Hiệp định thuế. Hiệp định thuế không làm phát sinh nghĩa vụ thuế mới, khác hoặc nặng hơn so với pháp luật thuế trong nước;
- Khi áp dụng Hiệp định thuế, việc giải thích các thuật ngữ được thực hiện theo quy định tại Hiệp định thuế. Trường hợp một thuật ngữ không được định nghĩa tại Hiệp định thuế thì thuật ngữ đó được hiểu theo quy định của pháp luật Việt Nam áp dụng đối với các loại thuế thuộc phạm vi điều chỉnh của Hiệp định thuế tại thời điểm áp dụng. Trường hợp thuật ngữ đó được quy định khác nhau tại pháp luật thuế và pháp luật khác thì áp dụng theo quy định của pháp luật thuế tại thời điểm áp dụng.
Trường hợp một thuật ngữ không được định nghĩa tại Hiệp định thuế và pháp luật Việt Nam không có quy định, Nhà chức trách có thẩm quyền của Việt Nam và Bên ký kết trao đổi, thống nhất cách hiểu để áp dụng.
Nguyên tắc áp dụng MAP, APA được quy định như sau:
- Việc áp dụng MAP được thực hiện căn cứ theo quy định của Hiệp định thuế; bảo đảm quyền của người nộp thuế; độc lập với các thủ tục giải quyết khiếu nại theo quy định của pháp luật trong nước; được thực hiện trên cơ sở thiện chí, hợp tác giữa các Nhà chức trách có thẩm quyền, bảo đảm bảo mật thông tin và nhằm mục tiêu loại bỏ đánh thuế trùng phù hợp với Hiệp định thuế;
- Việc phân tích, so sánh, lựa chọn đối tượng so sánh độc lập và phương pháp xác định giá giao dịch liên kết thuộc phạm vi áp dụng của APA và MAP liên quan đến giao dịch liên kết được thực hiện theo quy định tại Nghị định 255/2026/NĐ-CP của Chính phủ quy định về quản lý thuế đối với các giao dịch liên kết của những doanh nghiệp có quan hệ liên kết. Việc sử dụng cơ sở dữ liệu phục vụ áp dụng APA được thực hiện theo quy định của Luật Quản lý thuế 2025.
Xem chi tiết nội dung tại Thông tư 95/2026/TT-BTC có hiệu lực từ 1/7/2026.

 315

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

