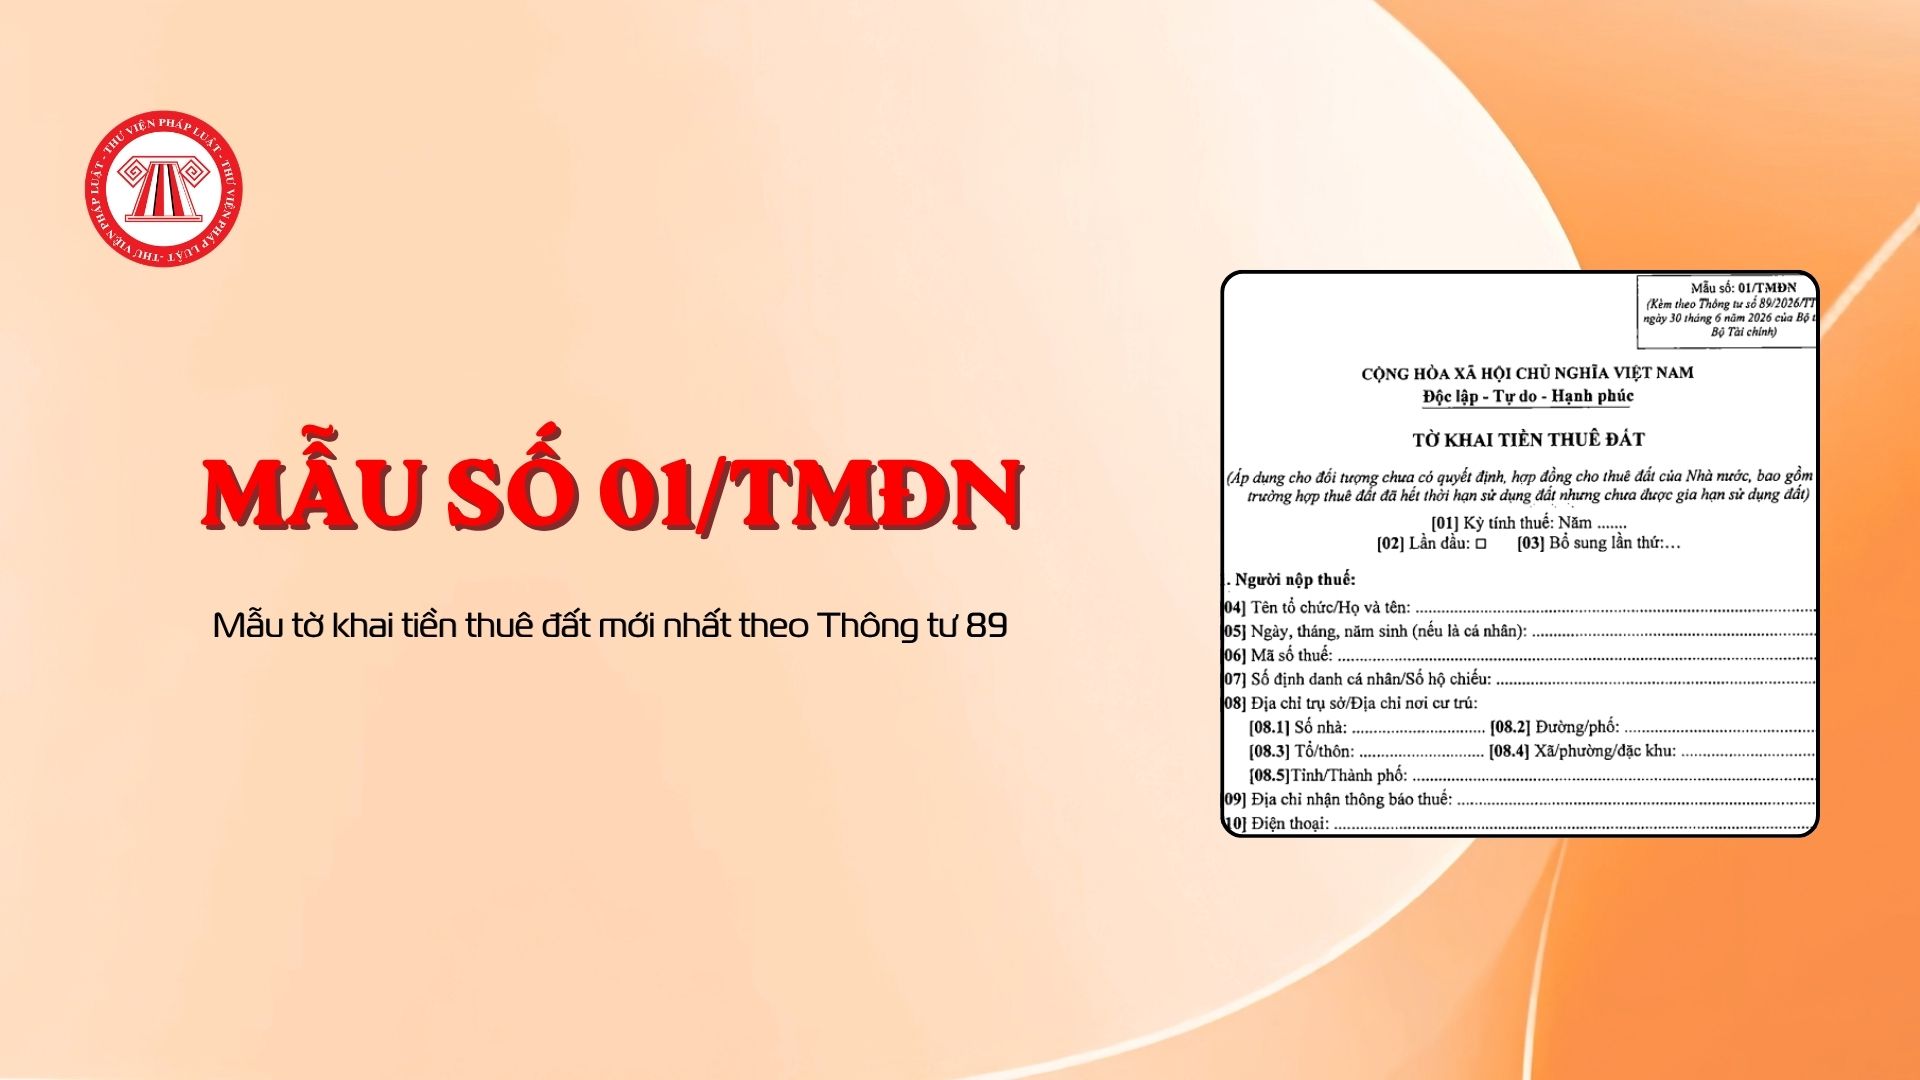
Mẫu tờ khai tiền thuê đất mới nhất theo Thông tư 89 (Mẫu số 01/TMĐN)
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ quy định chỉ tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
Theo đó, Mẫu tờ khai tiền thuê đất (áp dụng cho đối tượng chưa có quyết định, hợp đồng cho thuê đất của Nhà nước, bao gồm cả trường hợp thuê đất đã hết thời hạn sử dụng đất nhưng chưa được gia hạn sử dụng đất) mới nhất được áp dụng theo Mẫu số 01/TMĐN tại Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
 |
Mẫu số 01/TMĐN |
Xem thêm chi tiết tại Thông tư 89/2026/TT-BTC có hiệu lực từ ngày 01/7/2026.
Căn cứ tại khoản 3 Điều 25 Thông tư 89/2026/TT-BTC có quy định chi tiết về việc hướng dẫn tiền thuê đất đối với trường hợp chưa có quyết định thuê đất, hợp đồng thuê đất (bao gồm cả trường hợp thuê đất đã hết thời hạn sử dụng đất nhưng chưa được gia hạn thời gian sử dụng đất):
- Kỳ tính tiền thuê đất là kỳ theo năm;
- Cơ quan tiếp nhận và xử lý hồ sơ là cơ quan thuế nơi có đất;
- Thời hạn nộp hồ sơ khai tiền thuê đất:
+ Thời hạn nộp hồ sơ chậm nhất là 30 ngày kể từ ngày sử dụng đất vào mục đích thuộc đối tượng phải thuê đất;
+ Trường hợp trong năm có sự thay đổi các yếu tố để xác định nghĩa vụ tài chính về tiền thuê đất thì thời hạn nộp hồ sơ chậm nhất là 30 ngày kể từ ngày được cấp có thẩm quyền ban hành văn bản ghi nhận sự thay đổi.
Người nộp thuế trong năm không có sự thay đổi các yếu tố dẫn đến thay đổi số tiền thuê đất phải nộp thì không phải kê khai năm tiếp theo;
- Hồ sơ khai tiền thuê đất
Hồ sơ khai tiền thuê đất thực hiện theo quy định tại điểm 10 Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
Chậm nhất là 02 ngày làm việc kể từ ngày nhận hồ sơ khai tiền thuê đất của người nộp thuế, cơ quan thuế có văn bản theo mẫu số 01/CCTT-NVTC Phụ lục V kèm theo Thông tư 89/2026/TT-BTC gửi cơ quan nhà nước có thẩm quyền theo quy định của Chính phủ về tiền thuê đất để cung cấp thông tin địa chính làm căn cứ ban hành thông báo nộp tiền.
Căn cứ ĐIều 5 Nghị định 103/2024/NĐ-CP được sửa đổi bởi Nghị định 50/2026/NĐ-CP có quy định chi tiết về giá đất tính tiền sử dụng đất như sau:
1. Giá đất tính tiền sử dụng đất được tính theo giá đất trong Bảng giá đất, hệ số điều chỉnh giá đất theo quy định tại Điều 7, Điều 8 Nghị quyết số 254/2025/QH15, quy định của Chính phủ về giá đất và hướng dẫn tại Nghị định của Chính phủ quy định chi tiết và hướng dẫn một số điều của Nghị quyết số 254/2025/QH15 của Quốc hội quy định một số cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai, trừ trường hợp quy định tại khoản 2, khoản 3 Điều này.
2. Giá đất tính tiền sử dụng đất là giá đất cụ thể theo quy định của Luật Đất đai năm 2024, quy định của Chính phủ về giá đất được áp dụng để tính tiền sử dụng đất đối với trường hợp giao đất để thực hiện dự án đầu tư lấn biển hoặc dự án đầu tư có hạng mục lấn biển và các trường hợp không áp dụng được bảng giá đất.
3. Giá đất tính tiền sử dụng đất là giá trúng đấu giá áp dụng trong trường hợp đấu giá quyền sử dụng đất.
4. Giá đất tính tiền sử dụng đất quy định tại các khoản 1, 2 và 3 Điều này được xác định theo đơn vị đồng/mét vuông (đồng/m2).

 368

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

