Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
Theo đó, Mẫu số 01/GHAN Văn bản đề nghị gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt được thực hiện theo mẫu mới tại Phụ lục III ban hành kèm theo Thông tư 89/2026/TT-BTC.
 |
Mẫu số 01/GHAN |
Lưu ý: Mẫu số 01/GHAN Văn bản đề nghị gia hạn nộp thuế mới nhất nêu trên áp dụng từ ngày 01/7/2026.
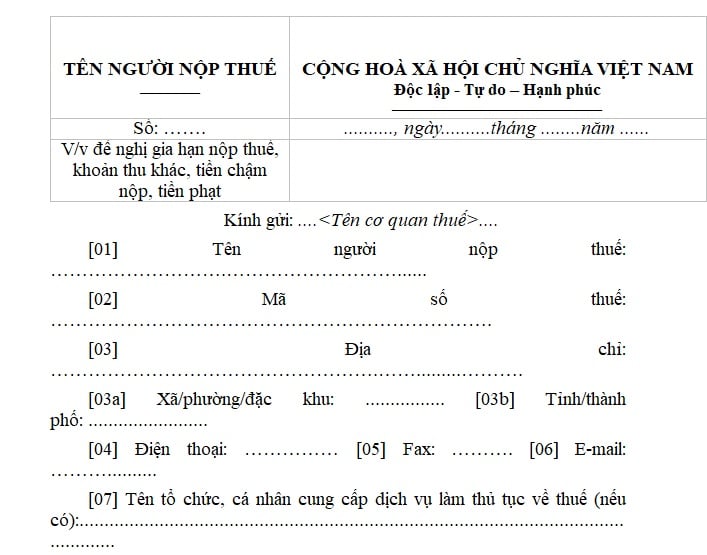
Mẫu số 01/GHAN Văn bản đề nghị gia hạn nộp thuế theo Thông tư 89 mới nhất là mẫu nào?
Tại Điều 38 Thông tư 89/2026/TT-BTC đã quy định chi tiết về trình tự, thủ tục và hồ sơ gia hạn nộp thuế mới nhất như sau:
[1] Trình tự giải quyết hồ sơ gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt đối với trường hợp quy định tại điểm a và điểm b khoản 7 Điều 14 Luật Quản lý thuế:
- Người nộp thuế lập hồ sơ đề nghị gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt gửi đến cơ quan thuế quản lý trực tiếp hoặc cơ quan thuế quản lý khoản thu ngân sách nhà nước;
- Trường hợp hồ sơ đề nghị gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt chưa đầy đủ theo quy định hoặc phát hiện có dấu hiệu sai phạm về giá trị vật chất bị thiệt hại trong hồ sơ do người nộp thuế tự xác định hoặc các sai sót khác, trong thời hạn 03 ngày làm việc kể từ ngày tiếp nhận hồ sơ, cơ quan thuế phải thông báo bằng văn bản theo mẫu số 01/TB-BSTT-NNT Phụ lục V ban hành kèm theo Thông tư 89/2026/TT-BTC đề nghị người nộp thuế giải trình hoặc bổ sung hồ sơ.
Trường hợp hồ sơ đề nghị gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt đầy đủ, trong thời hạn 07 ngày làm việc kể từ ngày tiếp nhận hồ sơ, cơ quan thuế ban hành Thông báo không chấp thuận gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt theo mẫu số 03/GHAN Phụ lục III ban hành kèm theo Thông tư 89/2026/TT-BTC đối với trường hợp không thuộc đối tượng được gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt hoặc Quyết định gia hạn nộp thuế theo mẫu số 02/GHAN Phụ lục III ban hành kèm theo Thông tư 89/2026/TT-BTC đối với trường hợp thuộc đối tượng được gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt.
[2] Hồ sơ gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt:
- Đối với trường hợp thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ quy định tại khoản 21 Điều 4 Luật Quản lý thuế, hồ sơ bao gồm:
+ Văn bản đề nghị gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt của người nộp thuế theo mẫu số 01/GHAN Phụ lục III ban hành kèm theo Thông tư 89/2026/TT-BTC;
+ Bản chính hoặc bản sao có chứng thực tài liệu xác nhận về thời gian, địa điểm xảy ra thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ của cơ quan có thẩm quyền;
+ Bản sao văn bản quy định trách nhiệm của tổ chức, cá nhân phải bồi thường thiệt hại (nếu có); bản sao các chứng từ liên quan đến việc bồi thường thiệt hại (nếu có).
- Đối với trường hợp bất khả kháng khác theo quy định tại khoản 1 Điều 3 Nghị định 252/2026/NĐ-CP, hồ sơ bao gồm:
+ Văn bản đề nghị gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt của người nộp thuế theo mẫu số 01/GHAN Phụ lục III ban hành kèm theo Thông tư 89/2026/TT-BTC;
+ Bản chính hoặc bản sao có chứng thực tài liệu xác nhận về thời gian, địa điểm xảy ra trường hợp bất khả kháng của cơ quan có thẩm quyền; bản sao tài liệu chứng minh người nộp thuế phải ngừng, nghỉ sản xuất, kinh doanh đối với trường hợp do chiến tranh, bạo loạn, đình công mà người nộp thuế phải ngừng, nghỉ sản xuất, kinh doanh;
+ Bản sao tài liệu chứng minh việc gặp rủi ro không thuộc nguyên nhân, trách nhiệm chủ quan của người nộp thuế và người nộp thuế không có khả năng nguồn tài chính nộp ngân sách nhà nước đối với trường hợp bị thiệt hại do gặp rủi ro không thuộc nguyên nhân, trách nhiệm chủ quan của người nộp thuế; bản sao các chứng từ liên quan đến việc bồi thường thiệt hại của cơ quan bảo hiểm (nếu có).
- Đối với trường hợp di dời cơ sở sản xuất, kinh doanh theo quy định tại điểm b khoản 7 Điều 14 Luật Quản lý thuế, hồ sơ bao gồm:
+ Văn bản đề nghị gia hạn nộp thuế của người nộp thuế theo mẫu số 01/GHAN Phụ lục III ban hành kèm theo Thông tư 89/2026/TT-BTC;
+ Bản chính hoặc bản sao có chứng thực Quyết định của cơ quan nhà nước có thẩm quyền về việc di dời cơ sở sản xuất, kinh doanh đối với người nộp thuế;
+ Bản sao đề án hoặc phương án di dời, trong đó thể hiện rõ kế hoạch và tiến độ thực hiện di dời của người nộp thuế.
[3] Xác định số tiền được gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt:
- Đối với người nộp thuế gặp thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ quy định khoản 21 Điều 4 Luật Quản lý thuế: số tiền được gia hạn là số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt phải nộp tính đến thời điểm người nộp thuế gặp thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ nhưng không vượt quá giá trị vật chất bị thiệt hại sau khi trừ các khoản được bồi thường, bảo hiểm theo quy định (nếu có);
-Đối với người nộp thuế gặp trường hợp bất khả kháng khác theo quy định tại khoản 1 Điều 3 Nghị định 252/2026/NĐ-CP: số tiền được gia hạn là số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt phải nộp tính đến thời điểm người nộp thuế gặp trường hợp bất khả kháng khác nhưng không vượt quá giá trị vật chất bị thiệt hại sau khi trừ các khoản được bồi thường, bảo hiểm theo quy định (nếu có);
- Đối với trường hợp di dời cơ sở sản xuất, kinh doanh theo quy định tại điểm b khoản 7 Điều 14 Luật Quản lý thuế: số tiền được gia hạn là số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt phải nộp tính đến thời điểm người nộp thuế bắt đầu ngừng hoạt động sản xuất kinh doanh để thực hiện di dời, nhưng không vượt quá chi phí thực hiện di dời và thiệt hại do phải di dời gây ra sau khi trừ đi các khoản được hỗ trợ, đền bù thiệt hại theo quy định. Chi phí di dời không bao gồm chi phí xây dựng cơ sở sản xuất kinh doanh mới. Trường hợp cơ quan có thẩm quyền phát hiện người nộp thuế không thực hiện di dời thì người nộp thuế phải nộp số tiền thuế, khoản thu khác, tiền phạt đã được gia hạn và tiền chậm nộp tính trên số tiền thuế, khoản thu khác, tiền phạt đã được gia hạn.

 312

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

