Ngày 25/5/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 58/2026/TT-BTC hướng dẫn Chế độ kế toán cho doanh nghiệp siêu nhỏ.
Theo đó, mẫu sổ doanh thu bán hàng hóa dịch vụ dùng cho doanh nghiệp siêu nhỏ mới nhất được áp dụng theo Mẫu số S2a-DNSN kèm theo Thông tư 58/2026/TT-BTC.
 |
Mẫu số S2a-DNSN |
Mẫu Sổ doanh thu bán hàng hóa dịch vụ nêu trên được mở để ghi doanh thu bán hàng hóa, cung cấp dịch vụ trong kỳ theo từng nhóm hàng hóa, dịch vụ, ngành nghề kinh doanh có cùng tỷ lệ % tính thuế GTGT.
Trường hợp doanh nghiệp siêu nhỏ có nhiều nhóm hàng hóa, dịch vụ, ngành nghề khác nhau thì sổ này có thể mở cho từng nhóm hàng hóa, dịch vụ, ngành nghề có cùng tỷ lệ % tính thuế GTGT.
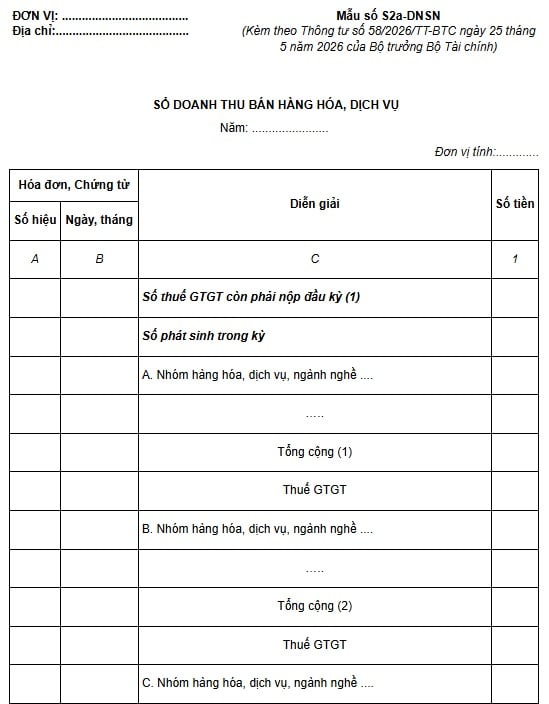
Mẫu Sổ doanh thu bán hàng hóa dịch vụ theo Thông tư 58 mới nhất là mẫu nào?
Các nội dung trong Mẫu Sổ doanh thu bán hàng hóa dịch vụ theo Thông tư 58/2026/TT-BTC mới nhất được ghi như sau:
- Cột A, B: Ghi số hiệu, ngày, tháng của hóa đơn, chứng từ.
- Cột C: Ghi diễn giải nội dung doanh thu bán hàng hóa, dịch vụ theo từng nhóm hàng hóa, dịch vụ, ngành nghề có cùng tỷ lệ % tính thuế GTGT. Doanh nghiệp siêu nhỏ có thể ghi doanh thu theo từng hóa đơn, chứng từ hoặc theo số tổng cộng kèm theo bảng dữ liệu chi tiết về hóa đơn, chứng từ theo quy định của pháp luật.
- Cột 1: Ghi số tiền bán hàng hóa, dịch vụ theo từng nhóm hàng hóa, dịch vụ, ngành nghề để làm căn cứ xác định doanh thu bán hàng hóa, dịch vụ theo từng ngành, nghề có cùng tỷ lệ % tính thuế GTGT. Trên cơ sở doanh thu bán hàng hóa, dịch vụ trong kỳ, doanh nghiệp siêu nhỏ xác định số thuế GTGT phải nộp theo quy định của pháp luật thuế.
- Dòng “Số thuế GTGT còn phải nộp đầu kỳ”: Doanh nghiệp siêu nhỏ căn cứ số thuế GTGT còn phải nộp cuối kỳ trước chuyển sang để theo dõi, phản ánh số thuế GTGT còn phải nộp đầu kỳ.
- Dòng “Số phát sinh trong kỳ”: Doanh nghiệp siêu nhỏ phản ánh doanh thu bán hàng hóa, dịch vụ theo từng nhóm hàng hóa, dịch vụ, ngành nghề hoặc theo từng giao dịch có cùng tỷ lệ % tính thuế GTGT phát sinh trong kỳ.
- Dòng “Tổng số thuế GTGT phải nộp trong kỳ”: Doanh nghiệp siêu nhỏ căn cứ số thuế GTGT phải nộp theo từng ngành, nghề có cùng tỷ lệ % tính thuế GTGT để xác định tổng số thuế GTGT phải nộp trong kỳ.
- Dòng “Số thuế GTGT đã nộp trong kỳ”: Doanh nghiệp siêu nhỏ ghi số thuế GTGT đã nộp trong kỳ.
- Dòng “Số thuế GTGT còn phải nộp cuối kỳ”: Doanh nghiệp siêu nhỏ căn cứ chênh lệch của số thuế GTGT còn phải nộp đầu kỳ, số thuế GTGT phải nộp trong kỳ, số thuế GTGT đã nộp trong kỳ để xác định số thuế GTGT còn phải nộp cuối kỳ chuyển sang kỳ sau.
Tại Điều 6 Luật Kế toán 2015 đã nêu ra các nguyên tắc kế toán mới như sau:
[1] Giá trị tài sản và nợ phải trả được ghi nhận ban đầu theo giá gốc. Sau ghi nhận ban đầu, đối với một số loại tài sản hoặc nợ phải trả mà giá trị biến động thường xuyên theo giá thị trường và giá trị của chúng có thể xác định lại một cách đáng tin cậy thì được ghi nhận theo giá trị hợp lý tại thời điểm cuối kỳ lập báo cáo tài chính.
[2] Các quy định và phương pháp kế toán đã chọn phải được áp dụng nhất quán trong kỳ kế toán năm; trường hợp thay đổi các quy định và phương pháp kế toán đã chọn thì đơn vị kế toán phải giải trình trong báo cáo tài chính.
[3] Đơn vị kế toán phải thu thập, phản ánh khách quan, đầy đủ, đúng thực tế và đúng kỳ kế toán mà nghiệp vụ kinh tế, tài chính phát sinh.
[4] Báo cáo tài chính phải được lập và gửi cơ quan có thẩm quyền đầy đủ, chính xác và kịp thời. Thông tin, số liệu trong báo cáo tài chính của đơn vị kế toán phải được công khai theo quy định tại Điều 31 và Điều 32 của Luật Kế toán 2015.
[5] Đơn vị kế toán phải sử dụng phương pháp đánh giá tài sản và phân bổ các khoản thu, chi một cách thận trọng, không được làm sai lệch kết quả hoạt động kinh tế, tài chính của đơn vị kế toán.
[6] Việc lập và trình bày báo cáo tài chính phải bảo đảm phản ánh đúng bản chất của giao dịch hơn là hình thức, tên gọi của giao dịch.
[7] Cơ quan nhà nước, tổ chức, đơn vị sự nghiệp sử dụng ngân sách nhà nước ngoài việc thực hiện quy định tại [1], [2], [3], [4], [5] và [6] còn phải thực hiện kế toán theo mục lục ngân sách nhà nước.

 131

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

