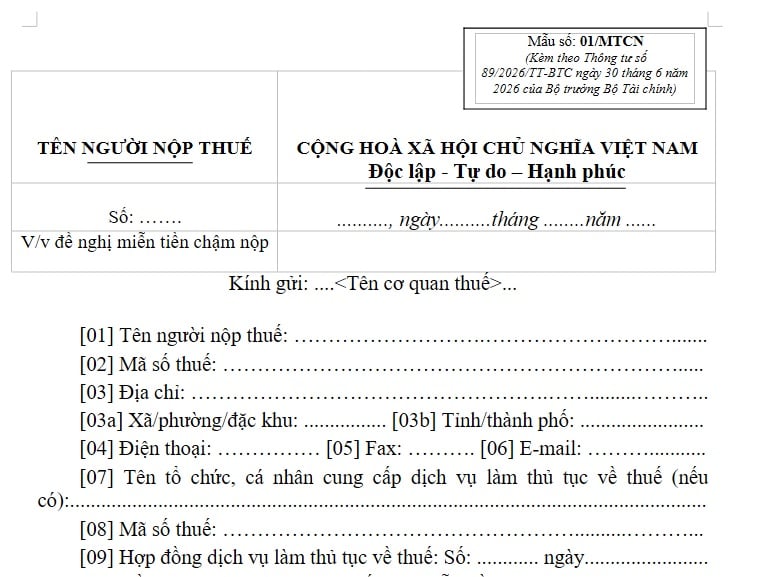
Mẫu số 01/MTCN Văn bản đề nghị miễn tiền chậm nộp theo Thông tư 89 mới nhất là mẫu nào?
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
Theo đó, Mẫu số 01/MTCN Văn bản đề nghị miễn tiền chậm nộp được thực hiện theo mẫu mới tại Phụ lục III ban hành kèm theo Thông tư 89/2026/TT-BTC.
 |
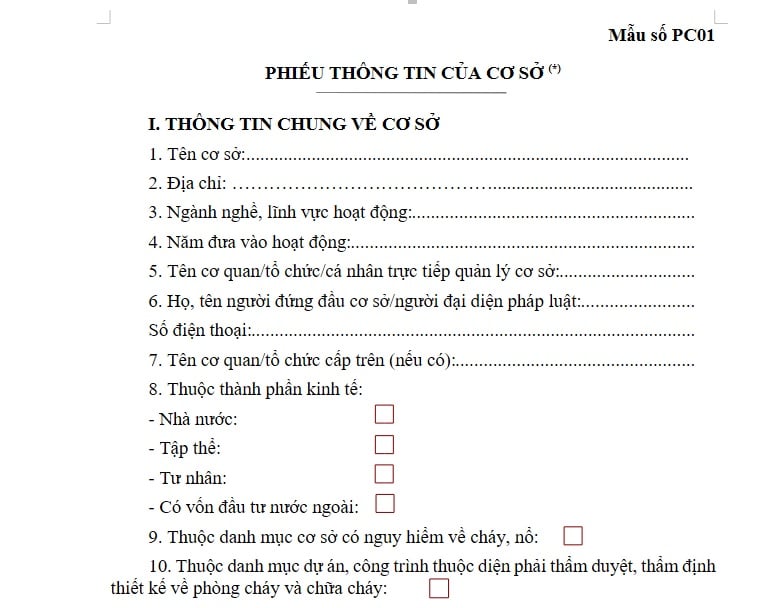
Mẫu số 01/MTCN |
Lưu ý: Mẫu số 01/MTCN Văn bản đề nghị miễn tiền chậm nộp mới nhất nêu trên áp dụng từ ngày 01/7/2026.
Tại Điều 41 Thông tư 89/2026/TT-BTC đã quy định trình tự, thủ tục, hồ sơ miễn tiền chậm nộp năm 2026 như sau:
[1] Trình tự giải quyết hồ sơ miễn tiền chậm nộp đối với trường hợp quy định tại khoản 5 Điều 16 Luật Quản lý thuế, cụ thể như sau:
- Người nộp thuế lập hồ sơ đề nghị miễn tiền chậm nộp gửi đến cơ quan thuế quản lý trực tiếp hoặc cơ quan thuế quản lý khoản thu ngân sách nhà nước;
- Trường hợp hồ sơ đề nghị miễn tiền chậm nộp chưa đầy đủ theo quy định, trong thời hạn 03 ngày làm việc, kể từ ngày tiếp nhận hồ sơ, cơ quan thuế phải thông báo bằng văn bản theo mẫu số 01/TB-BSTT-NNT Phụ lục V ban hành kèm theo Thông tư 89/2026/TT-BTC đề nghị người nộp thuế giải trình hoặc bổ sung hồ sơ.
Trường hợp hồ sơ đề nghị miễn tiền chậm nộp đầy đủ theo quy định, trong thời hạn 07 ngày làm việc kể từ ngày tiếp nhận hồ sơ, cơ quan thuế ban hành Thông báo không chấp thuận miễn tiền chậm nộp theo mẫu số 03/MTCN Phụ lục III ban hành kèm theo Thông tư 89/2026/TT-BTC, đối với trường hợp không thuộc đối tượng được miễn tiền chậm nộp hoặc Quyết định miễn tiền chậm nộp theo mẫu số 02/MTCN Phụ lục III ban hành kèm theo Thông tư 89/2026/TT-BTC đối với trường hợp thuộc đối tượng được miễn tiền chậm nộp.
[2] Hồ sơ miễn tiền chậm nộp:
- Đối với trường hợp do thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ, hồ sơ bao gồm:
+ Văn bản đề nghị miễn tiền chậm nộp của người nộp thuế theo mẫu số 01/MTCN Phụ lục III ban hành kèm theo Thông tư 89/2026/TT-BTC;
+ Bản chính hoặc bản sao có chứng thực tài liệu xác nhận về thời gian, địa điểm xảy ra thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ của cơ quan có thẩm quyền;
+ Bản chính hoặc bản sao có chứng thực văn bản xác định giá trị thiệt hại vật chất của cơ quan tài chính hoặc cơ quan giám định độc lập;
+ Bản sao văn bản quy định trách nhiệm của tổ chức, cá nhân phải bồi thường thiệt hại (nếu có); bản sao các chứng từ liên quan đến việc bồi thường thiệt hại (nếu có).
- Trường hợp bất khả kháng khác theo quy định tại khoản 1 Điều 3 Nghị định 252/2026/NĐ-CP, hồ sơ bao gồm:
+ Văn bản đề nghị miễn tiền chậm nộp của người nộp thuế theo mẫu số 01/MTCN Phụ lục III ban hành kèm theo Thông tư 89/2026/TT-BTC;
+ Bản chính hoặc bản sao có chứng thực văn bản xác định giá trị thiệt hại vật chất của cơ quan tài chính hoặc cơ quan giám định độc lập xác định mức độ, giá trị thiệt hại đối với trường hợp do chiến tranh, bạo loạn, đình công mà người nộp thuế phải ngừng, nghỉ sản xuất, kinh doanh;
+ Bản sao tài liệu chứng minh rủi ro không thuộc nguyên nhân, trách nhiệm chủ quan của người nộp thuế mà người nộp thuế không có khả năng nguồn tài chính nộp ngân sách nhà nước đối với trường hợp người nộp thuế gặp rủi ro không thuộc nguyên nhân, trách nhiệm chủ quan của người nộp thuế; bản sao các chứng từ liên quan đến việc bồi thường thiệt hại của cơ quan bảo hiểm (nếu có).
[3] Xác định số tiền chậm nộp được miễn:
- Đối với người nộp thuế gặp thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ quy định tại khoản 21 Điều 4 Luật Quản lý thuế: số tiền chậm nộp được miễn là số tiền chậm nộp còn nợ tại thời điểm xảy ra thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ và không vượt quá giá trị vật chất bị thiệt hại sau khi trừ các khoản được bồi thường, bảo hiểm theo quy định (nếu có);
- Đối với người nộp thuế gặp trường hợp bất khả kháng khác theo quy định tại khoản 1 Điều 3 Nghị định 252/2026/NĐ-CP: số tiền chậm nộp được miễn là số tiền chậm nộp còn nợ tại thời điểm xảy ra tình trạng bất khả kháng khác và không vượt quá giá trị vật chất bị thiệt hại sau khi trừ các khoản được bồi thường, bảo hiểm theo quy định (nếu có).

 209

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết





 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

