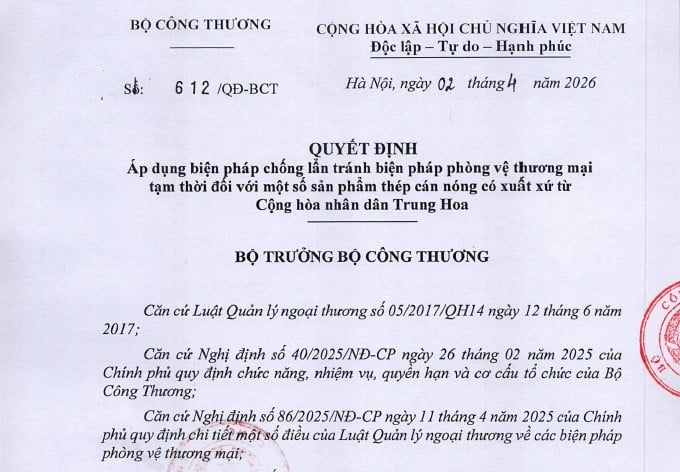
Áp dụng thuế chống bán phá giá 27.83% đối với thép Trung Quốc (Quyết định 612/QĐ-BCT)
Bộ Công Thương ban hành Quyết định 612/QĐ-BCT về việc áp dụng biện pháp chống lẩn tránh biện pháp phòng vệ thương mại tạm thời đối với một số sản phẩm thép cán nóng có xuất xứ từ Cộng hòa nhân dân Trung Hoa (Trung Quốc). Cụ thể:
Hàng hóa thuộc đối tượng áp dụng biện pháp chống lẩn tránh biện pháp phòng vệ thương mại (PVTM) tạm thời
Hàng hóa bị áp dụng biện pháp chống lẩn tránh biện pháp PVTM tạm thời là sản phẩm thép cán nóng có xuất xứ từ Cộng hòa nhân dân Trung Hoa (Trung Quốc) có các đặc tính cơ bản và phân loại theo các mã HS như sau:
- Đặc tính cơ bản
Hàng hóa là một số sản phẩm sắt hoặc thép hợp kim hoặc không hợp kim được cán phẳng; được cán nóng; độ dày từ 1,2mm đến 25,4mm; có chiều rộng lớn hơn 1.880mm và nhỏ hơn hoặc bằng 2.300mm; chưa được gia công quá mức cán nóng; đã tẩy gỉ hoặc không tẩy gỉ; không dát phủ, phủ, mạ hoặc tráng; có phủ dầu hoặc không phủ dầu; hàm lượng carbon nhỏ hơn hoặc bằng 0,30% tính theo khối lượng.
- Mã số hàng hóa (Mã HS)
Sản phẩm thép cán nóng bị áp dụng biện pháp chống lẩn tránh biện pháp PVTM tạm thời được phân loại theo các mã HS 7208.25.00, 7208.26.00, 7208.27.19, 7208.27.99, 7208.36.00, 7208.37.00, 7208.38.00, 7208.39.20, 7208.39.40, 7208.39.90, 7208.52.00, 7208.53.00, 7208.54.90, 7208.90.90, 7211.14.15, 7211.14.16, 7211.14.19, 7211.19.13, 7211.19.19, 7211.90.12, 7211.90.19, 7225.30.90, 7225.40.90, 7225.99.90, 7226.91.10, 7226.91.90.
Bộ Công Thương có thể sửa đổi, bổ sung danh sách các mã HS của hàng hóa thuộc đối tượng áp dụng biện pháp chống lẩn tránh biện pháp PVTM để phù hợp với mô tả hàng hoá bị điều tra và các thay đổi khác (nếu có).
Biện pháp chống lẩn tránh biện pháp PVTM tạm thời
(1) Áp dụng biện pháp chống lẩn tránh biện pháp PVTM tạm thời đối với hàng hoá quy định trên, trừ trường hợp được quy định tại Mục 3.2 của Thông báo này, trên cơ sở mức thuế CBPG được quy định tại Quyết định số 1959/QĐ-BCT, cụ thể như sau:
Tất cả các công ty sản xuất, xuất khẩucủa Cộng hòa nhân dân Trung Hoa: Thuế CBPG - 27,83%
(2) Không áp dụng biện pháp chống lẫn tránh biện pháp PVTM tạm thời đối với hàng hoá quy định trên khi hàng hóa thỏa mãn một trong các điều kiện sau:
- Các sản phẩm thép cán nóng có hàm lượng carbon lớn hơn 0,30% tính theo khối lượng;
- Các sản phẩm thép cán nóng dạng tấm có độ dày từ 10mm trở lên;
- Các sản phẩm thép cán nóng được loại trừ khỏi phạm vi áp dụng thuế CBPG chính thức theo Quyết định số 1959/QĐ-BCT ngày 04 tháng 07 năm 2025.
(3) Miễn trừ áp dụng biện pháp chống lẩn tránh biện pháp PVTM tạm thời đối với hàng hoá:
- Các sản phẩm thuộc mác thép BW450, BS700MCK2, AG700 và LG700T. Trong trường hợp các doanh nghiệp nhập khẩu các sản phẩm nêu trên có thể nộp hồ sơ đề nghị miễn trừ áp dụng biện pháp chống lẩn tránh biện pháp PVTM tới Cục Phòng vệ thương mại - Bộ Công Thương theo hướng dẫn cụ thể tại Thông tư 26/2025/TT-BCT của Bộ trưởng Bộ Công Thương.
Xác định hàng hoá thuộc đối tượng áp dụng biện pháp chống lẫn tránh biện pháp PVTM tạm thời
Để có cơ sở xác định hàng hóa nhập khẩu thuộc đối tượng áp dụng biện pháp chống lẩn tránh biện pháp PVTM tạm thời, Cơ quan Hải quan sẽ thực hiện kiểm tra chứng từ chứng nhận xuất xứ hàng hóa. Chứng từ chứng nhận xuất xứ hàng hóa gồm:
(i) Giấy chứng nhận xuất xứ hàng hóa (C/O); hoặc
(ii) Chứng từ tự chứng nhận xuất xứ hàng hóa phù hợp với quy định tại:
- Hiệp định Đối tác Toàn diện và Tiến bộ xuyên Thái Bình Dương;
- Hiệp định Đối tác Kinh tế toàn diện khu vực;
- Hiệp định Thương mại tự do giữa Cộng hòa xã hội chủ nghĩa Việt Nam và Liên minh châu Âu;
- Hiệp định Thương mại tự do giữa Cộng hòa xã hội chủ nghĩa Việt Nam và Vương quốc Liên hiệp Anh và Bắc Ai-len;
- Hiệp định Thương mại hàng hóa ASEAN; hoặc
- Hiệp định Thương mại tự do giữa Chính phủ nước Cộng hòa xã hội chủ nghĩa Việt Nam và Chính phủ Nhà nước I-xra-en.
Nội dung kiểm tra cụ thể như sau:
- Trường hợp 1: Nếu người khai hải quan không nộp chứng từ chứng nhận xuất xứ hàng hóa hoặc nộp chứng từ chứng nhận xuất xứ hàng hóa từ Trung Quốc
- Trường hợp 2: Nếu người khai hải quan nộp được chứng từ chứng nhận xuất xứ hàng hóa từ nước, vùng lãnh thổ khác không phải là Trung Quốc thì không áp dụng biện pháp chống lẩn tránh biện pháp PVTM tạm thời.
Thời hạn áp dụng biện pháp chống lẫn tránh biện pháp PVTM tạm thời
Biện pháp chống lẩn tránh biện pháp PVTM tạm thời theo quy định tại Mục 3 của Thông báo này được áp dụng kể từ ngày Quyết định áp dụng biện pháp chống lẩn tránh biện pháp PVTM có hiệu lực thi hành cho đến hết thời hạn theo quy định tại khoản 4 Điều 94 Nghị định 86/2025/NĐ-CP.
Xem thêm tại Quyết định 612/QĐ-BCT năm 2026.

 6,447

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

