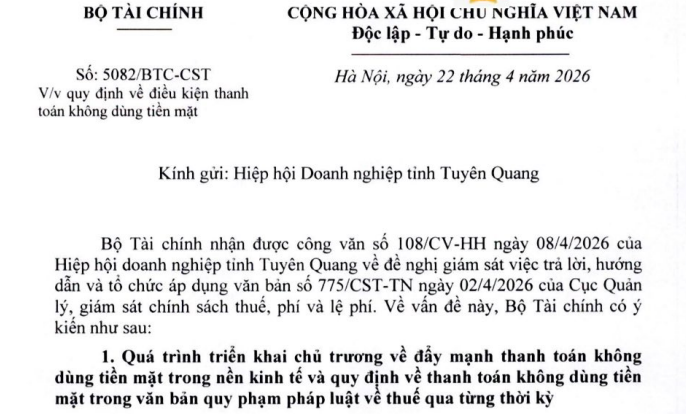
Công văn 5082/BTC-CST về điều kiện thanh toán không dùng tiền mặt (Hình từ văn bản)
Ngày 22/4/2026, Bộ Tài chính ban hành Công văn 5082/BTC-CST quy định về điều kiện thanh toán không dùng tiền mặt.
 |
Công văn 5082/BTC-CST |
Cụ thể, Bộ Tài chính nhận được công văn số 108/CV-HH ngày 08/4/2026 của Hiệp hội doanh nghiệp tỉnh Tuyên Quang về đề nghị giảm sát việc trả lời, hướng dẫn và tổ chức áp dụng văn bản số 775/CST-TN ngày 02/4/2026 của Cục Quản lý, giám sát chính sách thuế, phí và lệ phí.
Về vấn đề này, Bộ Tài chính có ý kiến về quá trình triển khai chủ trương đẩy mạnh thanh toán không dùng tiền mặt trong nền kinh tế và quy định về thanh toán không dùng tiền mặt trong văn bản quy phạm pháp luật về thuế qua từng thời kỳ như sau:
Về chủ trương áp dụng thanh toán không dùng tiền mặt trong nền kinh tế từ năm 2011 đến nay
Ngày 27/12/2011, Thủ tướng Chính phủ ban hành Quyết định 2453/QĐ-TTg phê duyệt Đề án đẩy mạnh thanh toán không dùng tiền mặt tại Việt Nam giai đoạn 2011-2015, trong đó đã đặt ra các mục tiêu đề đẩy mạnh thanh toán không dùng tiền mặt trong nền kinh tế và đề ra một số giải pháp để thực hiện.
Ngày 28/10/2021, Thủ tướng Chính phủ ban hành Quyết định 1813/QĐ-TTg về việc phê duyệt Đề án phát triển thanh toán không dùng tiền mặt tại Việt Nam giai đoạn 2021-2025, trong đó đã đặt ra các mục tiêu về việc thúc đẩy thanh toán không dùng tiền mặt trong nền kinh tế và đề ra một số giải pháp như: rà soát đề xuất sửa đổi, bổ sung một số điều khoản liên quan đến thanh toán tại các văn bản Luật hiện hành; xây dựng giải pháp để tiếp tục khuyến khích thanh toán không dùng tiền mặt góp phần vào việc quản lý thuế.
Bên cạnh đó, tại Quyết định 1813/QĐ-TTg cũng đưa ra các giải pháp phát triển thanh toán không dùng tiền mặt ở khu vực nông thôn, vùng sâu, vùng xa như: ...(i) Khuyến khích phát triển các sản phẩm, dịch vụ thanh toán không dùng tiền mặt phù hợp với hành vi tiêu dùng ở khu vực nông thôn, vùng sâu, vùng xa, biên giới, hải đảo; (ii) Nghiên cứu, triển khai từng bước hoạt động đại lý thanh toán; cho phép các tổ chức không phải ngân hàng triển khai hoạt động đại lý thanh toán ở khu vực nông thôn, vùng sâu, vùng xa, biên giới, hải đảo theo quy định; (iii) Tận dụng hạ tầng, dữ liệu, mạng lưới viễn thông, giảm các chi phí xã hội để phát triển, mở rộng kênh thanh toán không dùng tiền mặt trên thiết bị di động ở khu vực nông thôn, vùng sâu, vùng xa, biên giới, hải đảo gắn với việc triển khai dùng tài khoản viễn thông thanh toán cho các hàng hóa, dịch vụ có giá trị nhỏ (Mobile - Money)...
Chính phủ cũng đã ban hành Nghị định 52/2024/NĐ-CP ngày 15/5/2024 quy định về thanh toán không dùng tiền mặt. Nhờ đó, các phương thức thanh toán không dùng tiền mặt ngày càng phát triển với nhiều hình thức đa dạng.
Ngày 30/7/2025 Thủ tướng Chính phủ đã có Công điện 124/CĐ-TTg về thanh toán không dùng tiền mặt.
Ngày 22/12/2024, Bộ Chính trị ban hành Nghị quyết 57-NQ/TW về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia, trong đó đặt ra mục tiêu đến năm 2030 giao dịch không dùng tiền mặt đạt 80%.
Như vậy, chủ trương, quan điểm chỉ đạo đẩy mạnh việc áp dụng phương thức thanh toán không dùng tiền mặt trong nền kinh tế để tiết kiệm nguồn lực, phòng chống thất thu thuế, tội phạm là thống nhất, xuyên suốt trong thời gian vừa qua. Để thể chế hóa các chủ trương, quan điểm này, nhiều giải pháp khác nhau đã được các Bộ, ngành nghiên cứu trình các cấp có thẩm quyền ban hành, trong đó có giải pháp về chính sách thuế được đề cập tại điểm b dưới đây.
Xem chi tiết nội dung tại Công văn 5082/BTC-CST ngày 22/4/2026.

 535

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

