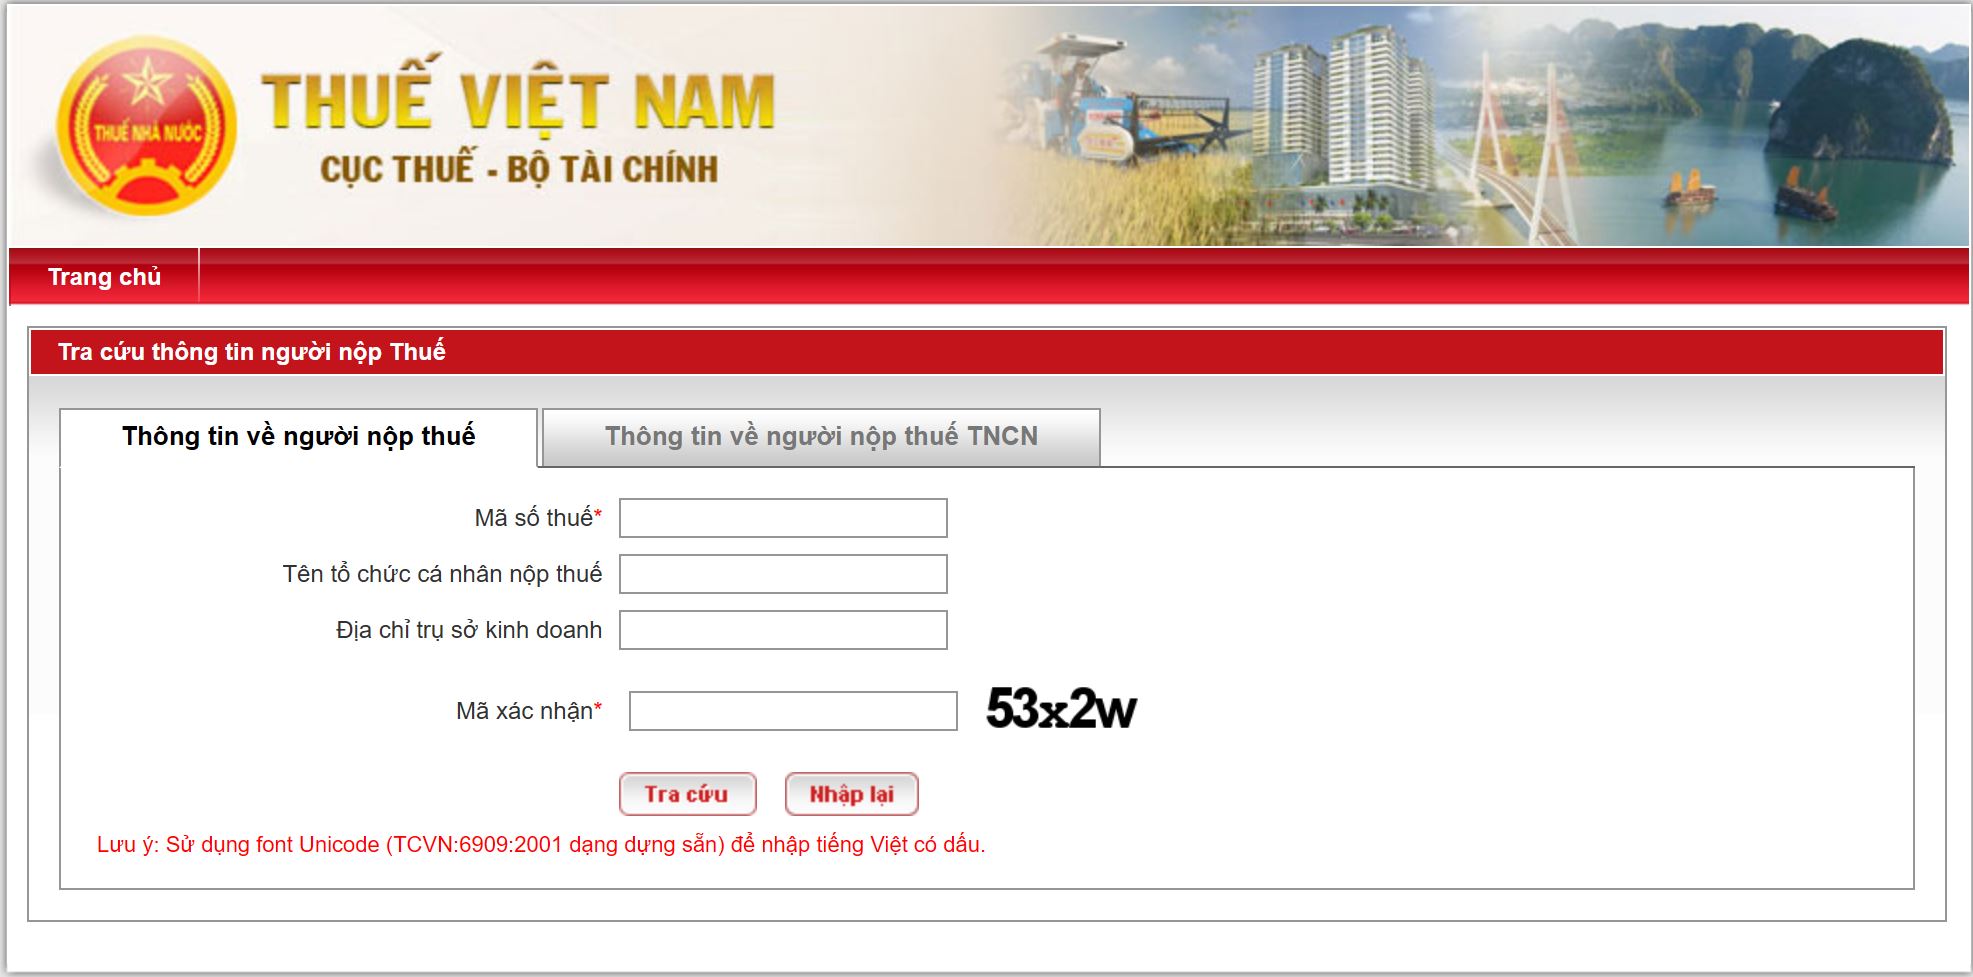
Hướng dẫn 02 cách tra cứu trạng thái mã số thuế cá nhân mới nhất 2026 (Công văn 3422/CT-NVT) (Hình từ Internet)
Ngày 27/5/2026, Cục Thuế đã ban hành Công văn 3422/CT-NVT về việc cá nhân đã được cấp nhiều MST và cập nhật số định danh cá nhân.
Theo đó, cá nhân chủ động tra cứu thông tin để xác định tình trạng MST đã khớp hoặc chưa khớp đúng thông tin với Cơ sở dữ liệu quốc gia về dân cư theo một trong các cách được quy định tại Phụ lục ban hành kèm theo Công văn 3422/CT-NVT năm 2026 như sau:
Chọn mục “Thông tin về người nộp thuế TNCN”.
- Nhập MST (mã 10 chữ số) đã cấp tại trường “MST”.
dịch. - Nhập “Mã xác nhận”: Là các ký tự hiển thị bên phải cho từng phiên giao
Ấn nút "Tra cứu”.
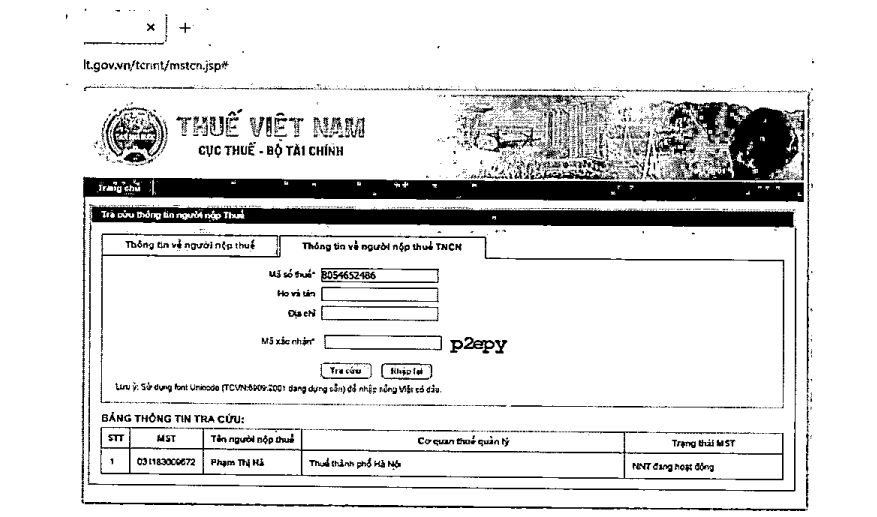
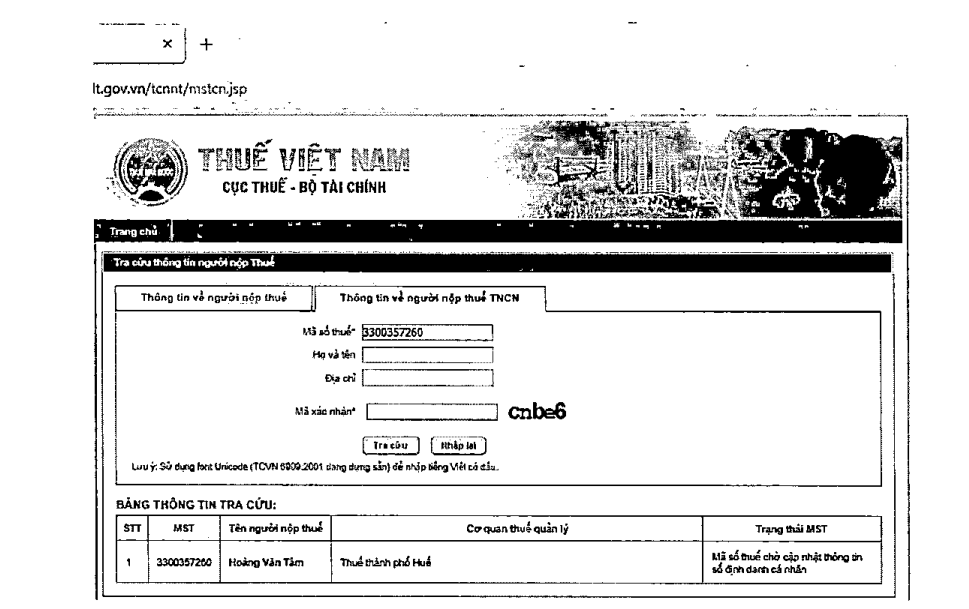
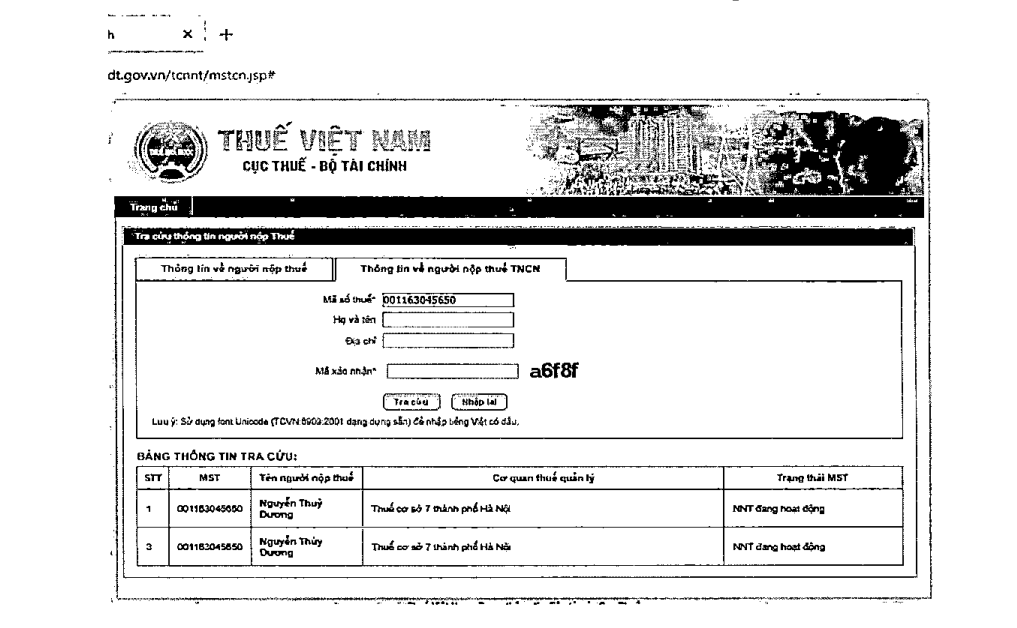
- Màn hình hiển thị kết quả tra cứu.
+ Thông tin tại cột “Trạng thái MST" là "NNT đang hoạt động” tương ứng với trường hợp MST đã khớp đúng thông tin với cơ sở dữ liệu quốc gia về dân cư. Cá nhân đã hoàn thành thủ tục cập nhật số định danh cá nhân đối với MST có trạng thái này.
+ Thông tin tại cột “Trạng thái MST” là “MST chờ cập nhật số định danh cá nhân” tương ứng với trường hợp MST chưa khớp đúng thông tin với cơ sở dữ liệu quốc gia về dẫn cư. Cá nhân cần thực hiện thủ tục thay đổi thông tin đăng ký thuế để cập nhật thông tin số định danh cá nhân cho MST này.
+ Trường hợp các MST đã khớp đúng thông tin, người nộp thuế thực hiện tra cứu bằng số định danh cá nhân (Nhập số định danh cá nhân gồm 12 chữ số đã cấp tại trường "MST"). Hệ thống sẽ hiển thị thông tin MST sau khi hợp nhất là số định danh cá nhân. Cá nhân được sử dụng số định danh cá nhân thay cho MST đã cấp và không phải làm thủ tục đóng các MST đã cấp.
Đăng nhập vào Etax Mobile.
Chọn mục “Tiện ích”, chọn “Tra cứu thông tin NNT"
- Nhập MST (mã 10 chữ số hoặc số định danh 12 chữ số) tại trường "MST".
dịch. - Nhập “Mã Kiểm tra”: Là các ký tự hiển thị bên phải cho từng phiên giao
- Ấn nút “Tra cứu".
Màn hình hiển thị kết quả tra cứu, trong đó:
Trạng thái 00: NNT đã hoàn thành cập nhập số định danh làm MST.
Trạng thái 10: “MST chờ cập nhật số định danh cá nhân".
Theo quy định tại khoản 4 Điều 5 Thông tư 86/2024/TT-BTC thì việc phân loại cấu trúc mã số thuế do cơ quan thuế cấp được thực hiện như sau:
- Mã số thuế 10 chữ số được sử dụng cho doanh nghiệp, hợp tác xã, tổ chức có tư cách pháp nhân hoặc tổ chức không có tư cách pháp nhân nhưng trực tiếp phát sinh nghĩa vụ thuế (sau đây gọi là đơn vị độc lập); cá nhân là người có quốc tịch nước ngoài hoặc là người có quốc tịch Việt Nam sinh sống tại nước ngoài không có số định danh cá nhân được xác lập từ Cơ sở dữ liệu quốc gia về dân cư.
- Mã số thuế 13 chữ số và dấu gạch ngang (-) dùng để phân tách giữa 10 số đầu và 3 số cuối được sử dụng cho đơn vị phụ thuộc và các đối tượng khác quy định tại điểm c, e, g của khoản 4 Điều 5 Thông tư 86/2024/TT-BTC.
- Người nộp thuế là tổ chức kinh tế, tổ chức khác theo quy định tại điểm a, b, c, d, n khoản 2 Điều 4 Thông tư 86/2024/TT-BTC có tư cách pháp nhân hoặc không có tư cách pháp nhân nhưng trực tiếp phát sinh nghĩa vụ thuế và tự chịu trách nhiệm về toàn bộ nghĩa vụ thuế trước pháp luật được cấp mã số thuế 10 chữ số. Các đơn vị phụ thuộc được thành lập theo quy định của pháp luật của người nộp thuế này nếu phát sinh nghĩa vụ thuế và trực tiếp khai thuế, nộp thuế được cấp mã số thuế 13 chữ số.
- Nhà thầu nước ngoài, nhà thầu phụ nước ngoài theo quy định tại điểm đ khoản 2 Điều 4 Thông tư 86/2024/TT-BTC đăng ký nộp thuế nhà thầu trực tiếp với cơ quan thuế thì được cấp mã số thuế 10 chữ số theo từng hợp đồng. Trường hợp có nhiều nhà thầu nước ngoài thuộc diện nộp thuế trực tiếp với cơ quan thuế trên cùng một hợp đồng nhà thầu ký với bên Việt Nam và các nhà thầu có nhu cầu kê khai, nộp thuế riêng thì mỗi nhà thầu nước ngoài được cấp riêng một mã số thuế 10 số.
Trường hợp nhà thầu nước ngoài liên danh với các tổ chức kinh tế Việt Nam để tiến hành kinh doanh tại Việt Nam trên cơ sở hợp đồng thầu và các bên tham gia liên danh thành lập ra Ban Điều hành liên danh, Ban Điều hành liên danh thực hiện hạch toán kế toán, có tài khoản tại ngân hàng, chịu trách nhiệm phát hành hóa đơn; hoặc tổ chức kinh tế tại Việt Nam tham gia liên danh chịu trách nhiệm hạch toán chung và chia lợi nhuận cho các bên tham gia liên danh thì được cấp mã số thuế 10 chữ số để kê khai, nộp thuế cho hợp đồng thầu.
Trường hợp nhà thầu nước ngoài, nhà thầu phụ nước ngoài có văn phòng tại Việt Nam đã được bên Việt Nam kê khai, khấu trừ nộp thuế thay về thuế nhà thầu thì nhà thầu nước ngoài, nhà thầu phụ nước ngoài được cấp một mã số thuế 10 chữ số để kê khai tất cả các nghĩa vụ thuế khác (trừ thuế nhà thầu) tại Việt Nam và cung cấp mã số thuế cho bên Việt Nam.
- Nhà cung cấp ở nước ngoài theo quy định tại điểm e khoản 2 Điều 4 Thông tư 86/2024/TT-BTC chưa có mã số thuế tại Việt Nam khi đăng ký thuế trực tiếp với cơ quan thuế được cấp mã số thuế 10 chữ số. Nhà cung cấp ở nước ngoài sử dụng mã số thuế đã được cấp để trực tiếp kê khai, nộp thuế hoặc cung cấp mã số thuế cho tổ chức, cá nhân tại Việt Nam được nhà cung cấp ở nước ngoài ủy quyền hoặc cung cấp cho ngân hàng thương mại, tổ chức cung ứng dịch vụ trung gian thanh toán để thực hiện khấu trừ, nộp thay nghĩa vụ thuế và kê khai vào Bảng kê về khấu trừ thuế của nhà cung cấp ở nước ngoài tại Việt Nam.
- Tổ chức, cá nhân khấu trừ, nộp thay theo quy định tại điểm g khoản 2 Điều 4 Thông tư này được cấp mã số thuế 10 chữ số (sau đây gọi là mã số thuế nộp thay) để kê khai, nộp thuế thay cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài, nhà cung cấp ở nước ngoài, tổ chức và cá nhân có hợp đồng hoặc văn bản hợp tác kinh doanh nếu có nhu cầu cấp mã số thuế riêng cho hợp đồng hợp tác kinh doanh. Nhà thầu nước ngoài, nhà thầu phụ nước ngoài theo quy định tại điểm đ khoản 2 Điều 4 Thông tư 86/2024/TT-BTC được bên Việt Nam kê khai, nộp thay thuế nhà thầu thì được cấp mã số thuế 13 chữ số theo mã số thuế nộp thay của bên Việt Nam để thực hiện xác nhận hoàn thành nghĩa vụ thuế nhà thầu tại Việt Nam.
Khi người nộp thuế thay đổi thông tin đăng ký thuế, tạm ngừng hoạt động, kinh doanh hoặc tiếp tục hoạt động, kinh doanh trước thời hạn, chấm dứt hiệu lực mã số thuế và khôi phục mã số thuế theo quy định đối với mã số thuế của người nộp thuế thì mã số thuế nộp thay được cơ quan thuế cập nhật tương ứng theo thông tin, trạng thái mã số thuế của người nộp thuế. Người nộp thuế không phải nộp hồ sơ theo quy định tại Chương II, Chương III Thông tư 86/2024/TT-BTC đối với mã số thuế nộp thay.
- Người điều hành, công ty điều hành chung, doanh nghiệp liên doanh, tổ chức được Chính phủ Việt Nam giao nhiệm vụ tiếp nhận phần lãi dầu, khí được chia của Việt Nam thuộc các mỏ dầu khí tại vùng chồng lấn theo quy định tại điểm h khoản 2 Điều 4 Thông tư 86/2024/TT-BTC được cấp mã số thuế 10 chữ số theo từng hợp đồng dầu khí hoặc văn bản thoả thuận hoặc giấy tờ tương đương khác. Nhà thầu, nhà đầu tư tham gia hợp đồng dầu khí được cấp mã số thuế 13 chữ số theo mã số thuế 10 số của từng hợp đồng dầu khí để thực hiện nghĩa vụ thuế riêng theo hợp đồng dầu khí (bao gồm cả thuế thu nhập doanh nghiệp đối với thu nhập từ chuyển nhượng quyền lợi tham gia hợp đồng dầu khí). Công ty mẹ - Tập đoàn Dầu khí Quốc gia Việt Nam đại diện nước chủ nhà nhận phần lãi được chia từ các hợp đồng dầu khí được cấp mã số thuế 13 chữ số theo mã số thuế 10 số của từng hợp đồng dầu khí để kê khai, nộp thuế đối với phần lãi được chia theo từng hợp đồng dầu khí.
- Tổ chức, cá nhân theo quy định tại điểm m khoản 2 Điều 4 Thông tư 86/2024/TT-BTC có một hoặc nhiều hợp đồng ủy nhiệm thu với một cơ quan thuế thì được cấp một mã số thuế nộp thay để nộp khoản tiền đã thu của người nộp thuế vào ngân sách nhà nước.
Trên đây là bài viết có nội dung về “Hướng dẫn 02 cách tra cứu trạng thái mã số thuế cá nhân mới nhất 2026 (Công văn 3422/CT-NVT)”
Xem thêm tại Công văn 3422/CT-NVT xử lý trường hợp cá nhân được cấp nhiều MST và cập nhật số định danh cá nhân ban hành ngày 27/5/2025.

 405

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết













 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

