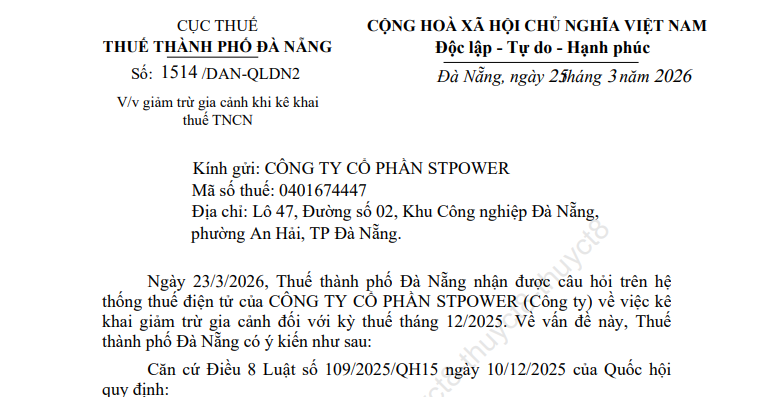
Công văn 1514 hướng dẫn giảm trừ gia cảnh khi kê khai thuế thu nhập cá nhân (Thuế TP Đà Nẵng) (Hình từ văn bản)
Ngày 25/3/2026, Thuế thành phố Đà Nẵng đã ban hành Công văn 1514/DAN-QLDN2 về việc giảm trừ gia cảnh khi kê khai thuế thu nhập cá nhân.
 |
Công văn 1514/DAN-QLDN2 năm 2026 |
Theo đó, đối với các vướng mắc về giảm trừ gia cảnh khi kê khai thuế thu nhập cá nhân của người dân thì Thuế thành phố Đà Nẵng đã có Công văn 1514/DAN-QLDN2 năm 2026 hướng dẫn chi tiết với nội dung như sau:
- Căn cứ Điều 8 Luật Thuế thu nhập cá nhân 2025 của Quốc hội quy định:
“Điều 8. Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công
1. Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú được xác định bằng thu nhập tính thuế quy định tại khoản 2 Điều này, không phân biệt nơi trả thu nhập, nhân (x) với thuế suất tại Biểu thuế lũy tiến từng phần quy định tại Điều 9 của Luật này.
2. Thu nhập tính thuế đối với thu nhập từ tiền lương, tiền công là tổng thu nhập chịu thuế quy định tại khoản 2 Điều 3 của Luật này mà người nộp thuế nhận được trong kỳ tính thuế, trừ (-) đi các khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ không vượt quá mức do Chính phủ quy định và các khoản giảm trừ quy định tại Điều 10 và Điều 11 của Luật này.
3. Thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công là thời điểm tổ chức, cá nhân trả thu nhập cho người nộp thuế hoặc thời điểm người nộp thuế nhận được thu nhập.”
- Căn cứ Điều 2 Nghị quyết 110/2025/UBTVQH15 ngày 17/10/2025 của Ủy ban Thường vụ Quốc hội quy định:
Điều 2. Hiệu lực thi hành
1. Nghị quyết này có hiệu lực thi hành từ ngày 01 tháng 01 năm 2026 và áp dụng từ kỳ tính thuế năm 2026.
2. Nghị quyết số 954/2020/UBTVQH14 ngày 02 tháng 6 năm 2020 của ủy ban Thường vụ Quốc hội về điều chỉnh mức giảm trừ gia cảnh của thuế thu nhập cá nhân hết hiệu lực kể từ ngày Nghị quyết này có hiệu lực thi hành.”
Trường hợp Công ty chi trả tiền lương, tiền công tháng 12/2025 vào tháng 01/2026 thì khoản thu nhập này được tính vào thu nhập tính thuế của kỳ thuế năm 2026 và được áp dụng mức giảm trừ gia cảnh theo quy định tại Nghị quyết 110/2025/UBTVQH15 ngày 17/10/2025 của Ủy ban Thường vụ Quốc hội.
Thuế thành phố Đà Nẵng trả lời để Công ty được biết và thực hiện. Trường hợp cần trao đổi thêm, đề nghị liên hệ trực tiếp với Thuế thành phố Đà Nẵng (Phòng Quản lý, hỗ trợ doanh nghiệp số 2, số điện thoại: 02363.823576) địa chỉ: số 190 Phan Đăng Lưu, phường Hòa Cường, Tp Đà Nẵng để được hướng dẫn và tham khảo thêm các thông tin về chính sách thuế tại Trang Thông tin điện tử của Thuế thành phố Đà Nẵng tại địa chỉ: https://danang.gdt.gov.vn./
Theo quy định tại Điều 10 Luật Thuế thu nhập cá nhân 2025 thì quy định về giảm trừ gia cảnh có nội dung như sau:
- Giảm trừ gia cảnh là số tiền được trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ tiền lương, tiền công của người nộp thuế là cá nhân cư trú. Giảm trừ gia cảnh gồm:
+ Mức giảm trừ đối với người nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
+ Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
- Căn cứ biến động của giá cả, thu nhập, Chính phủ trình Ủy ban Thường vụ Quốc hội quy định mức giảm trừ gia cảnh quy định tại khoản 1 Điều 10 Luật Thuế thu nhập cá nhân 2025 phù hợp với tình hình kinh tế - xã hội trong từng thời kỳ.
- Việc xác định mức giảm trừ gia cảnh đối với người phụ thuộc thực hiện theo nguyên tắc mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế.
- Người phụ thuộc là người mà người nộp thuế có trách nhiệm nuôi dưỡng, bao gồm:
+ Con chưa thành niên; con là người mất năng lực hành vi dân sự, người khuyết tật, không có khả năng lao động;
+ Các cá nhân không có thu nhập hoặc có thu nhập không vượt quá mức do Bộ trưởng Bộ Tài chính quy định, bao gồm con thành niên đang học đại học, cao đẳng, trung học chuyên nghiệp hoặc học nghề; vợ hoặc chồng không có khả năng lao động; bố, mẹ đã hết tuổi lao động hoặc không có khả năng lao động; những người khác không nơi nương tựa mà người nộp thuế phải trực tiếp nuôi dưỡng.
Xem thêm tại Công văn 1514/DAN-QLDN2 hướng dẫn giảm trừ gia cảnh khi kê khai thuế thu nhập cá nhân ban hành ngày 25/3/2026.

 362

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

