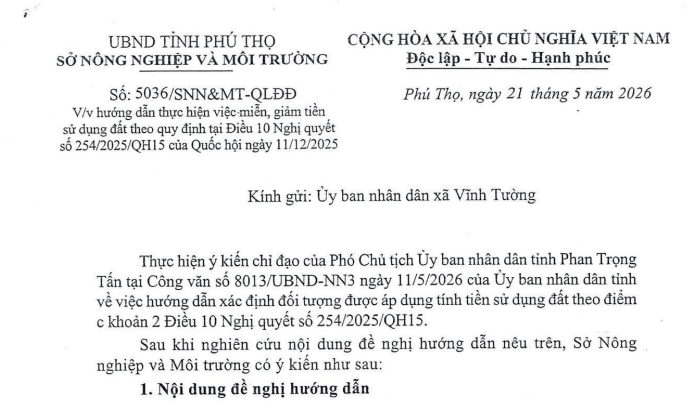
Công văn 5036 hướng dẫn thực hiện miễn giảm tiền sử dụng đất của Sở NN&MT Phú Thọ (Hình từ văn bản)
Ngày 21/5/2026, Sở Nông nghiệp và Môi trường Phú Thọ ban hành Công văn 5036/SNN&MT-QLĐĐ về việc hướng dẫn thực hiện việc miễn, giảm tiền sử dụng đất theo quy định tại Điều 10 Nghị quyết 254/2025/QH15 của Quốc hội ngày 11/12/2025.
 |
Công văn 5036/SNN&MT-QLĐĐ |
Tại Công văn số 8013/UBND-NN3 ngày 11/5/2026 của Ủy ban nhân dân tỉnh về việc hướng dẫn xác định đối tượng được áp dụng tính tiền sử dụng đất theo điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15, Phó Chủ tịch Ủy ban nhân dân tỉnh Phan Trọng Tân chỉ đạo như sau: Giao Sở Nông nghiệp và Môi trường nghiên cứu, giải quyết đề nghị của Ủy ban nhân dân xã Vĩnh Tường tại Công văn 1162/UBND-KT ngày 28/4/2026, đồng thời gửi Ủy ban nhân dân các xã, phường trên địa bàn tỉnh.
Theo chỉ đạo của Phó Chủ tịch Ủy ban nhân dân tỉnh Phan Trọng Tấn, Sở Nông nghiệp và Môi trường hướng dẫn Ủy ban nhân dân xã Vĩnh Tường và đồng thời đề nghị Ủy ban nhân dân các xã, phường trên địa bàn tỉnh nghiên cứu, tiếp thu để thực hiện thủ tục miễn, giảm tiền sử dụng đất, tiền thuê đất khi chuyển mục đích sử dụng đất cho hộ gia đình, cá nhân đảm bảo quyền và lợi ích hợp pháp cho người sử dụng đất trên địa bàn các xã, phường trong tỉnh.
Đơn cử, đối với nội dung đề nghị hướng dẫn các trường hợp được hưởng chính sách miễn, giảm tiền sử dụng đất khi chuyển mục đích sử dụng đất theo quy định tại điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 ngày 11/12/2025 của Quốc hội
* Ý kiến của Sở Nông nghiệp và Môi trường như sau:
- Đối chiếu quy định tại điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 ngày 11/12/2025 của Quốc hội cho thấy, có 03 trường hợp được miễn, giảm tiền sử dụng đất khi chuyển mục đích sử dụng đất:
+ Trường hợp thứ nhất: Trường hợp đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở được xác định khi công nhận quyền sử dụng đất mà chuyển mục đích sử dụng đất sang đất ở.
+ Trường hợp thứ hai: Trường hợp chuyển từ đất có nguồn gốc là đất vườn, ao gắn liền đất ở nhưng người sử dụng đất tách ra để chuyển quyền sử dụng đất sang đất ở (Người sử dụng đất đối với diện tích còn lại của thửa đất gốc và người sử dụng đất do nhận chuyển quyền đều được áp dụng chính sách miễn, giảm tiền sử dụng đất nêu trên).
+ Trường hợp thứ ba: Trường hợp chuyển từ đất có nguồn gốc là đất vườn, ao gắn liền đất ở nhưng do đơn vị đo đạc khi đo vẽ bản đồ địa chính trước ngày 01/7/2014 đã tự đo đạc tách thành các thửa riêng thì khi chuyển mục đích sử dụng đất được áp dụng chính sách miễn, giảm tiền sử dụng đất nêu trên (đây là trưởng hợp các thửa đất bị chia tách trên bản đồ địa chính trước ngày 01/07/2014 do yếu tố kỹ thuật của đơn vị đo đạc. Việc chia tách này không làm mất đi nguồn gốc thửa đất là đất “vườn, ao gắn liền với đất ở).
- Đối với trường hợp chuyển từ đất có nguồn gốc là đất vườn, ao gắn liền đất ở nhưng do đơn vị đo đạc khi đo vẽ bản đồ địa chính trước ngày 01/7/2014 đã tự đo đạc tách thành các thửa riêng thì khi thẩm định hồ sơ chuyển mục đích sử dụng đất đối với các thửa đất được tách ra này, Ủy ban nhân dân xã phải xác định rõ mốc thời gian bị chia tách trên bản đồ địa chính: nếu bị chia tách trước ngày 01/7/2014 thì được hưởng chính sách miễn, giảm tiền sử dụng đất theo quy định tại điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 ngày 11/12/2025 của Quốc hội; trường hợp chia tách sau ngày 01/7/2014 thì không được hưởng chính sách miễn, giảm tiền sử dụng đất nêu trên.
Xem chi tiết nội dung tại Công văn 5036/SNN&MT-QLĐĐ ngày 21/5/2026.

 782

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết






 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

