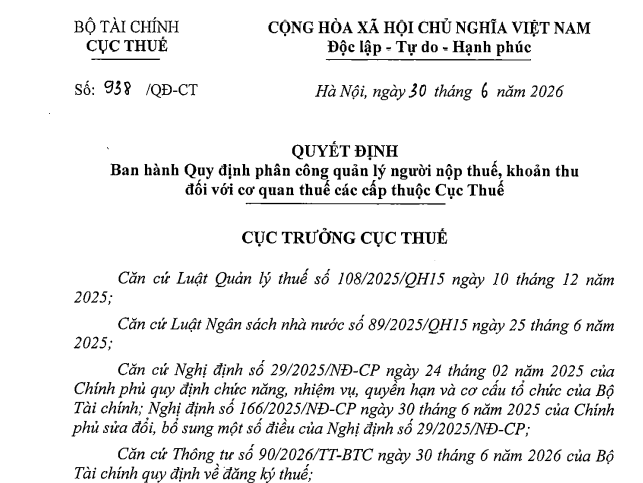
Quyết định 938/QĐ-CT: Phân công quản lý người nộp thuế đối với cơ quan thuế các cấp
Ngày 30/06/2026, Cục Thuế đã ban hành Quyết định 938/QĐ-CT quy định phân công quản lý người nộp thuế, khoản thu đối với cơ quan thuế các cấp thuộc Cục Thuế.
Ban hành kèm theo Quyết định 938/QĐ-CT Quy định về việc phân công quản lý người nộp thuế, khoản thu đối với cơ quan thuế các cấp thuộc Cục Thuế (sau đây gọi tắt là Quy định ban hành kèm theo Quyết định 938/QĐ-CT).
Quy định ban hành kèm theo Quyết định 938/QĐ-CT hướng dẫn việc phân công quản lý người nộp thuế, khoản thu đối với cơ quan thuế các cấp thuộc Cục Thuế theo quy định của pháp luật quản lý thuế, bao gồm: cơ quan thuế quản lý trực tiếp, cơ quan thuế quản lý khoản thu, cơ quan thuế quản lý địa bàn nhận phân bổ.
Người nộp thuế đang hoạt động đã được phân công cơ quan thuế quản lý trước thời điểm ban hành Quyết định này thì thực hiện theo các quy định phân công tại thời điểm đó, trừ trường hợp phân công quản lý người nộp thuế và quản lý khoản thu cho Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế thương mại điện từ quản lý theo hướng dẫn tại Điều 5, Điều 6 và các trường hợp phân công lại theo hướng dẫn tại Điều 9 Quy định ban hành kèm theo Quyết định 938/QĐ-CT.
Quy định ban hành kèm theo Quyết định 938/QĐ-CT được áp dụng đối với các đối tượng bao gồm:
- Cơ quan thuế bao gồm: Cục Thuế, Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế thương mại điện tử, Thuế tỉnh/thành phố, Thuế cơ sở thuộc Thuế tỉnh/thành phố.
- Các tổ chức, cá nhân khác có liên quan.
Theo đó, căn cứ tại Điều 4 Quy định ban hành kèm theo Quyết định 938/QĐ-CT có quy định chi tiết về các trường hợp thực hiện phân công quản lý người nộp thuê, khoản thu như sau:
- Phân công cơ quan thuế quản lý trực tiếp khi người nộp thuế đăng ký thuế lần đầu hoặc tổ chức lại tổ chức (gồm: chia, tách, sáp nhập, hợp nhất, chuyển đổi loại hình, chuyển đổi chủ sở hữu dẫn đến thay đổi cơ quan thuế quản lý trực tiếp):
- Việc phân công cơ quan thuế quản lý trực tiếp thực hiện cùng với việc cấp mã số thuế/mã số nã số doanh nghiệp/mã số hợp tác xã/mã số liên hiệp hợp tác xã/mã số tổ hợp tác/mã số hộ kinh doanh/mã số đơn vị phụ thuộc hoặc ghi nhận số định danh cá nhân làm mã số thuế trong hệ thống đăng ký thuế.
- Phân công cơ quan thuế quản lý trực tiếp khi người nộp thuế thay đổi địa chỉ trụ sở sang địa bàn cấp tỉnh khác:
Việc phân công cơ quan thuế quản lý trực tiếp thực hiện cùng với việc cập nhật thay đổi thông tin địa chỉ trụ sở của người nộp thuế trong hệ thống đăng ký thuế.
- Phân công lại cơ quan thuế quản lý trực tiếp người nộp thuế:
+ Trường hợp phân công lại cho Chi cục Thuế doanh nghiệp lớn hoặc Chi cục Thuế thương mại điện tử quản lý trực tiếp người nộp thuế thì việc phân công được thực hiện theo quyết định của Cục trưởng Cục Thuế.
+ Trường hợp phân công lại trong phạm vi Thuế tỉnh/thành phố giữa Thuế tỉnh/thành phố và Thuế cơ sở hoặc ngược lại để quản lý trực tiếp người nộp thuế thì việc phân công được thực hiện theo quyết định của Trưởng Thuế tỉnh/thành phố theo hướng dẫn tại Điều 9 Quy định ban hành kèm theo Quyết định 938/QĐ-CT.
- Phân công cơ quan thuế quản lý khoản thu, cơ quan thuế quản lý địa bàn nhận phân bổ:
+ Trường hợp khoản thu do Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế thương mại điện tử quản lý thì việc phân công được thực hiện theo quyết định của Cục trưởng Cục Thuế.
+ Trường hợp khoản thu do Thuế tỉnh/thành phố hoặc Thuế cơ sở quản lý thì việc phân công được thực hiện trong trường hợp sau: Người nộp thuế do Chi cục Thuế doanh nghiệp lớn hoặc Chi cục Thuế thương mại điện tử hoặc Thuế tỉnh/thành phố hoặc Thuế cơ sở khác quản lý trực tiếp nhưng có phát sinh hồ sơ khai thuế hoặc khoản nộp phân bổ tại cơ quan thuế quản lý địa bàn nơi phát sinh khoản thu, nơi nhận khoản phân bổ.
Xem thêm chi tiết tại Quyết định 938/QĐ-CT có hiệu lực thi hành từ ngày 1/7/2026.

 426

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết













 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

