Hướng dẫn nộp tờ khai thuế TNCN, thuế GTGT quý 3/2026 online (Hình từ internet)
Theo khoản 3 Điều 10 Nghị định 252/2026/NĐ-CP đối với loại thuế khai theo quý, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế.
Xem chi tiết: Hạn chót nộp tờ khai thuế GTGT, thuế TNCN quý 3/2026
Theo đó, để nộp tờ khai thuế TNCN, thuế GTGT quý 3/2026 online trên Dịch vụ Công TTHC về thuế, người nộp thuế thực hiện theo các bước sau đây:
Bước 1: Truy cập vào Hệ thống thông tin giải quyết thủ tục hành chính có địa chỉ: https://dichvucong.gdt.gov.vn/tthc/homelogin

Bước 2: Đăng nhập vào hệ thống bằng tài khoản định danh điện tử sau đó chọn "Doanh nghiệp"


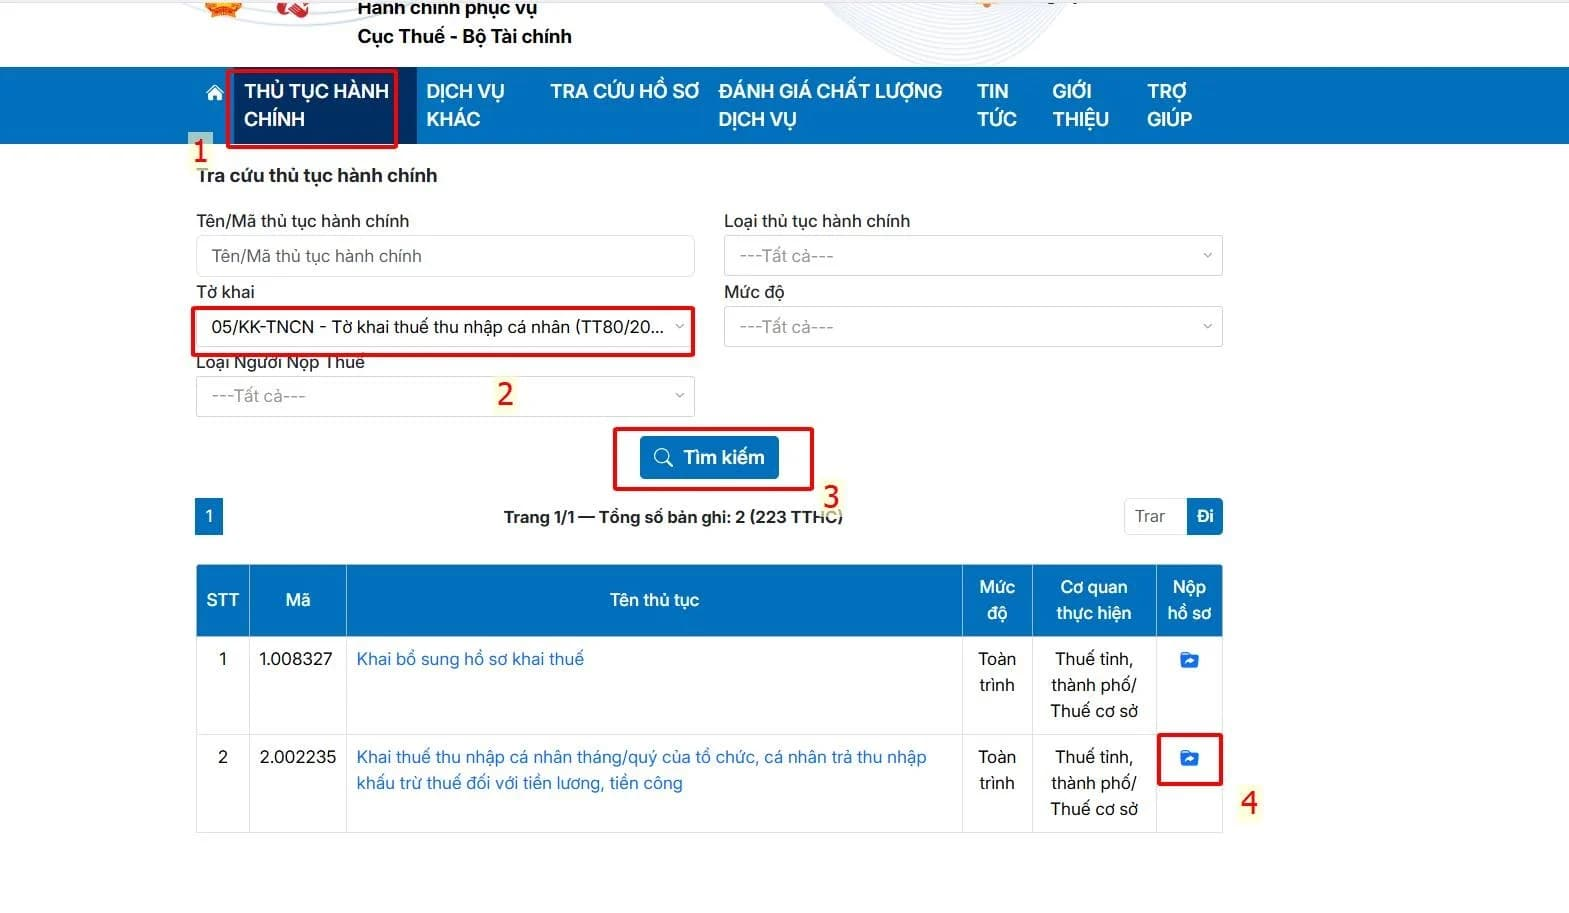
Bước 3: Chọn thủ tục và nộp tờ khai
Tại mục Mã thủ tục hành chính, chọn mã tờ khai cần nộp.
- Mã 2.002235 - Tờ khai thuế thu nhập cá nhân tháng/quý của tổ chức, cá nhân trả thu nhập khấu trừ thuế đối với tiền lương, tiền công (Mẫu số 05/KK-TNCN).
- Mã 1.007014 - Tờ khai thuế Giá Trị Gia Tăng đối với phương pháp khấu trừ đối với hoạt động sản xuất kinh doanh (Mẫu số 01/GTGT).
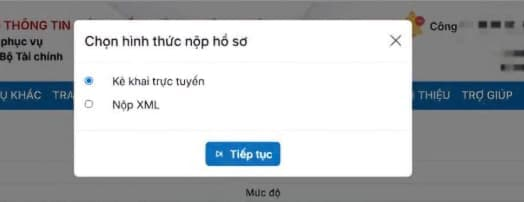
Bước 4: Chọn hình thức nộp tờ khai
- Chọn hình thức nộp hồ sơ:
+ Nếu đã làm tờ khai thuế trên phần mềm HTKK và đã kết xuất dạng XML thì người nộp thuế bấm chọn vào dòng "Nộp XML" để nộp tờ khai.
+ Còn nếu chưa có tờ khai thuế dạng XML thì người nộp thuế có thể chọn "Kê khai trực tuyến" để thực hiện kê khai trực tiếp luôn trên trang Dịch Vụ Công.
- Bấm vào “Tiếp tục”
Bước 5: Tải tờ khai lên hệ thống => Ký tờ khai
(1) Bấm vào “Chọn tệp” để tải tờ khai lên
=> Hệ thống trang web sẽ hiển thị cửa sổ mở file để chọn file đã kết xuất từ phần mềm HTKK
(2) Ký điện tử
=> Sau khi các tải được tờ khai thuế lên hệ thống, chọn: "Ký điện tử"
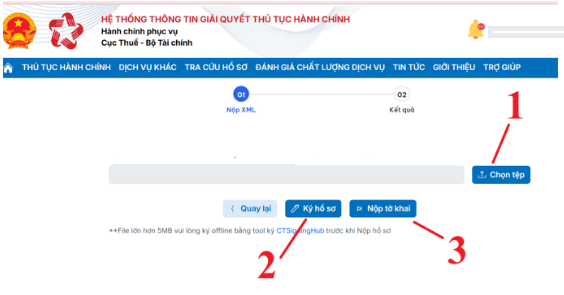
Bước 6: Nộp tờ khai
=> Sau khi đã ký điện tử thành công, tiến hành nộp tờ khai qua mạng bằng cách bấm vào “Nộp tờ khai” để gửi tờ khai tới Cơ quan thuế.
Xem thêm: Những lưu ý trên tờ khai thuế GTGT, thuế TNCN Quý 3/2026
Căn cứ Điều 13 Nghị định 125/2020/NĐ-CP (được sửa đổi, bổ sung tại Nghị định 310/2025/NĐ-CP) quy định về việc xử phạt vi phạm hành chính về chậm nộp tờ khai thuế GTGT, thuế TNCN như sau:
(1) Phạt cảnh cáo đối với hành vi nộp tờ khai thuế GTGT, thuế TNCN quá thời hạn từ 01 ngày đến 05 ngày và có tình tiết giảm nhẹ.
(2) Phạt tiền từ 2.000.000 đồng đến 5.000.000 đồng đối với hành vi nộp tờ khai thuế GTGT, thuế TNCN quá thời hạn từ 01 ngày đến 30 ngày, trừ trường hợp quy định tại (1).
(3) Phạt tiền từ 5.000.000 đồng đến 8.000.000 đồng đối với hành vi nộp tờ khai thuế GTGT, thuế TNCN quá thời hạn quy định từ 31 ngày đến 60 ngày.
(4) Phạt tiền từ 8.000.000 đồng đến 15.000.000 đồng đối với một trong các hành vi sau đây:
- Nộp tờ khai thuế GTGT, thuế TNCN quá thời hạn quy định từ 61 ngày đến 90 ngày;
- Nộp tờ khai thuế GTGT, thuế TNCN quá thời hạn quy định từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp;
- Không nộp tờ khai thuế GTGT, thuế TNCN nhưng không phát sinh số thuế phải nộp;
(5) Phạt tiền từ 15.000.000 đồng đến 25.000.000 đồng đối với hành vi nộp hồ sơ khai thuế quá thời hạn trên 90 ngày kể từ ngày hết hạn nộp hồ sơ khai thuế, có phát sinh số thuế phải nộp và người nộp thuế đã nộp đủ số tiền thuế, tiền chậm nộp vào ngân sách nhà nước trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế, cơ quan có thẩm quyền khác công bố quyết định thanh tra, kiểm tra hoặc trước thời điểm cơ quan thuế lập biên bản về hành vi chậm nộp hồ sơ khai thuế.
Trường hợp số tiền phạt nếu áp dụng theo khoản này lớn hơn số tiền thuế phát sinh trên hồ sơ khai thuế thì số tiền phạt tối đa đối với trường hợp này bằng số tiền thuế phát sinh phải nộp trên hồ sơ khai thuế hoặc tổng số tiền thuế phát sinh phải nộp trên các hồ sơ khai thuế thuộc trường hợp quy định tại điểm b khoản 3 Điều 5 Nghị định 125/2020/NĐ-CP nhưng không thấp hơn mức trung bình của khung phạt tiền quy định tại khoản 4 Điều 13 Nghị định 125/2020/NĐ-CP
(6) Biện pháp khắc phục hậu quả:
- Buộc nộp đủ số tiền chậm nộp tiền thuế vào ngân sách nhà nước đối với hành vi vi phạm quy định tại các khoản (1), (2), (3), (4) trong trường hợp người nộp thuế chậm nộp hồ sơ khai thuế dẫn đến chậm nộp tiền thuế;
- Buộc nộp hồ sơ khai thuế, phụ lục kèm theo hồ sơ khai thuế đối với hành vi không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp, không nộp các phụ lục theo quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết kèm theo hồ sơ quyết toán thuế thu nhập doanh nghiệp.
Lưu ý: Mức phạt nêu trên áp dụng đối với hành vi vi phạm do tổ chức thực hiện. Đối với cá nhân có cùng hành vi vi phạm thì mức phạt tiền bằng 1/2 lần mức phạt tiền đối với tổ chức. (Khoản 5 Điều 5 Nghị định 125/2020/NĐ-CP, điểm a khoản 4 Điều 7 Nghị định 125/2020/NĐ-CP (được sửa đổi, bổ sung tại Nghị định 291/2026/NĐ-CP)).

 276

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết











 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

