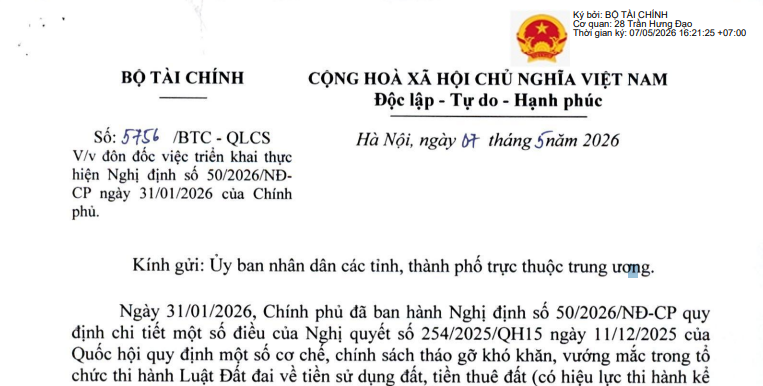
Công văn 5756/BTC-QLCS: Yêu cầu đẩy nhanh việc tính tiền sử dụng đất vườn, ao sang đất ở (Hình từ văn bản)
Ngày 07/5/2026, Bộ Tài chính đã ban hành Công văn 5756/BTC-QLCS về việc đôn đốc việc triển khai thực hiện Nghị định 50/2026/NĐ-CP hướng dẫn Nghị quyết 254/2025/QH15 quy định cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai về tiền sử dụng đất, tiền thuê đất.
 |
Công văn 5756/BTC-QLCS năm 2026 |
Theo nội dung được quy định tại Công văn 5756/BTC-QLCS năm 2026 thì thời gian vừa qua, Bộ Tài chính nhận được phản ánh của người dân thông qua báo chí, kiến nghị về khó khăn, vướng mắc, chậm trễ trong tổ chức thực hiện việc tính hoặc tính lại, thu, nộp tiền sử dụng đất đối với trường hợp hộ gia đình, cá nhân được cơ quan nhà nước có thẩm quyền cho phép chuyển mục đích sử dụng đất từ đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở sang đất ở nêu trên; theo đó, một trong những nguyên nhân đưa ra là do địa phương chưa ban hành thủ tục hành chính để tính, thu, nộp tiền sử dụng đất.
Về vấn để này, Bộ Tài chính đã có một số chỉ đạo cụ thể tại Công văn 5756/BTC-QLCS năm 2026 như sau:
- Pháp luật về tính tiền sử dụng đất hiện hành (tại khoản 10 Điều 4, điểm c khoản 2 Điều 10 Nghị quyết số 254/2025/QH15; Điều 6, khoản 2 Điều 12 Nghị định 50/2026/NĐ-CP) đã có quy định cụ thể về tính, tính lại, thu, nộp tiền sử dụng đất đối với trường hợp hộ gia đình, cả nhân được cơ quan nhà nước có thẩm quyền cho phép chuyển mục đích sử dụng đất từ đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở sang đất ở; bao gồm cả quy định xử lý chuyển tiếp.
- Bên cạnh đó, ngày 28/4/2026, Bộ Tài chính đã ban hành Quyết định 1037/QĐ-BTC về việc công bố thủ tục hành chính mới ban hành về trình tự, thủ tục tính hoặc tính lại tiền sử dụng đất theo quy định tại các điểm a, b, c và d khoản 2 Điều 12 Nghị định 50/2026/NĐ-CP.
Từ cơ sở ý kiến phản ánh của báo chí nêu trên, Bộ Tài chính đề nghị Ủy ban nhân dân các tỉnh, thành phố trực thuộc trung ương khẩn trương thực hiện:
- Xây dựng và ban hành Quy định về quy trình luân chuyển hồ sơ xác định nghĩa vụ tài chính về đất đai, Quy định về trình tự, thủ tục hành chính về đất đai phù hợp với quy định của pháp luật và thực tế của địa phương; Trường hợp đã ban hành nhưng chưa bao quát hết các trường hợp phải thực hiện trong thực tế thì phải rà soát để bổ sung cho đầy đủ làm cơ sở để thực hiện.
- Chỉ đạo, đôn đốc các cơ quan chức năng tại địa phương thực hiện việc tính, thu, nộp tiền sử dụng đất; trong đó có việc tính, tính lại, thu, nộp tiền sử dụng đất đối với trường hợp hộ gia đình, cá nhân được cơ quan nhà nước có thẩm quyền cho phép chuyển mục đích sử dụng đất từ đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở sang đất ở theo đúng quy định tại khoản 10 Điều 4, điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15, hướng dẫn tại Điều 6, khoản 2 Điều 12 Nghị định 50/2026/NĐ-CP, đảm bảo quyền và lợi ích hợp pháp của người dân.
Theo quy định tại Điều 6 Nghị định 50/2026/NĐ-CP thì việc tính tiền sử dụng đất đối với hộ gia đình, cá nhân khi chuyển mục đích sử dụng đất từ đất vườn, ao, đất nông nghiệp sang đất ở quy định tại điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 được thực hiện như sau:
- Việc tính tiền sử dụng đất quy định tại Điều 6 Nghị định 50/2026/NĐ-CP được áp dụng một lần cho một hộ gia đình, cá nhân và được tính trên 01 thửa đất do hộ gia đình, cá nhân lựa chọn; lần chuyển mục đích sau trên thửa đất đó hoặc chuyển mục đích của thửa đất khác thì tính tiền sử dụng đất bằng 100% chênh lệch giữa tiền sử dụng đất tính theo giá đất ở và tiền sử dụng đất tính theo giá đất nông nghiệp tại thời điểm có quyết định cho phép chuyển mục đích sử dụng đất của cơ quan nhà nước có thẩm quyền.
- Trường hợp hộ gia đình, cá nhân có nhiều thửa đất (kể cả nhiều thửa đất trong phạm vi nhiều tỉnh, thành phố trực thuộc trung ương) được phép chuyển mục đích sử dụng đất theo quy định tại Nghị định 50/2026/NĐ-C thì hộ gia đình, cá nhân đó được lựa chọn 01 (một) thửa đất để áp dụng tính tiền sử dụng đất theo quy định tại Nghị định 50/2026/NĐ-C. Hộ gia đình, cá nhân cam kết về nội dung này và chịu trách nhiệm về cam kết của mình, thể hiện tại đơn đề nghị chuyển mục đích sử dụng đất.
Trường hợp cơ quan, người có thẩm quyền phát hiện hộ gia đình, cá nhân đã được áp dụng việc tính tiền sử dụng đất theo quy định tại điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 nhưng vẫn đề nghị lựa chọn thửa đất để tiếp tục được hưởng chính sách này thì chuyển thông tin đến cơ quan thuế để cơ quan thuế tính lại tiền sử dụng đất bằng mức 100% chênh lệch giữa tiền sử dụng đất tính theo giá đất ở và tiền sử dụng đất tính theo giá đất nông nghiệp tại thời điểm có quyết định chuyển mục đích sử dụng đất; số tiền sử dụng đất hộ gia đình, cá nhân đã nộp (nếu có) được trừ vào số tiền sử dụng đất tính lại; đồng thời, hộ gia đình, cá nhân phải nộp khoản tiền tương đương với mức chậm nộp tiền sử dụng đất được tính từ thời điểm có quyết định chuyển mục đích sử dụng đất đến thời điểm cơ quan, người có thẩm quyền có văn bản chuyển vi phạm đến cơ quan thuế theo pháp luật về quản lý thuế.
Xem thêm tại Công văn 5756/BTC-QLCS yêu cầu đẩy nhanh việc tính tiền sử dụng đất vườn, ao sang đất ở ban hành ngày 07/5/2026.

 541

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết






 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

