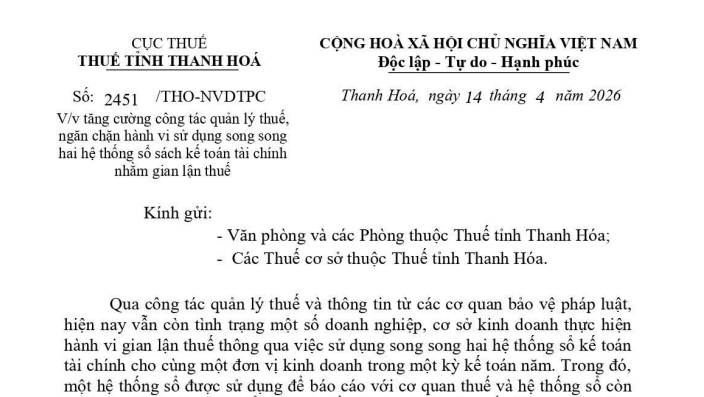
Công văn ngăn chặn gian lận thuế bằng hành vi sử dụng 2 sổ kế toán của Thuế tỉnh Thanh Hóa (Hình từ văn bản)
Ngày 14/4/2026, Thuế tỉnh Thanh Hóa vừa ban hành Công văn 2451/THO-NVDTРС về việc tăng cường công tác quản lý thuế, ngăn chặn hành vi sử dụng song song hai hệ thống số sách kế toán tài chính nhằm gian lận thuế.
 |
Công văn 2451/THO-NVDTРС |
Theo đó, để tăng cường công tác quản lý thuế, kịp thời ngăn chặn hành vi sử dụng song song hai hệ thống sổ sách kế toán tài chính nhằm gian lận thuế: Thuế tỉnh Thanh Hóa đề nghị Văn phòng, các Phòng và các Thuế cơ sở triển khai thực hiện một số nội dung sau:
(1) Đẩy mạnh tuyên truyền, cảnh báo
Các Phòng, Văn Phòng, Thuế cơ sở triển khai đến công chức trong đơn vị nghiên cứu, tuyên truyền đến người nộp thuế trong việc thực hiện kê khai trung thực, chính xác và đầy đủ nghĩa vụ thuế theo đúng quy định pháp luật; cảnh bảo hậu quả pháp lý và các chế tài xử lý đối với các trường hợp người nộp thuế kê khai không chính xác, không trung thực: Tiếp tục đẩy mạnh tuyên truyền, triển khai sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền đối với hoạt động bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng.
(2) Tăng cường kiểm tra, giám sát
Các phòng Quản lý doanh nghiệp số 1, số 2; phòng Thuế cá nhân, hộ KD và thu khác; các Thuế cơ sở tăng cường rà soát việc khai thuế, nộp thuế; đây mạnh quản lý rủi ro hoá đơn điện tử của người nộp thuế: Tăng cường công tác phân tích rủi ro, kiểm tra tại trụ sở cơ quan thuế, phối hợp với các tổ chức tín dụng trong việc cung cấp thông tin tài khoản ngân hàng đối với các trường hợp có dấu hiệu rủi ro theo quy định của pháp luật.
Thuế tỉnh Thanh Hóa yêu cầu Văn phòng, các Phòng và Thuế cơ sở nghiêm túc triển khai thực hiện nội dung chỉ đạo nêu trên.
Theo Điều 3 Thông tư 152/2025/TT-BTC quy định về sổ kế toán và lưu trữ tài liệu kế toán như sau:
(1) Hộ kinh doanh, cá nhân kinh doanh được lựa chọn lưu trữ các tài liệu kế toán (hóa đơn, chứng từ kế toán, sổ kế toán,...) trên phương tiện điện tử hoặc bằng bản giấy.
(2) Thời hạn lưu trữ tài liệu kế toán của hộ kinh doanh, cá nhân kinh doanh tối thiểu là 05 năm, đối với thời hạn lưu trữ hóa đơn thì thực hiện theo quy định của pháp luật về thuế.
(3) Ngoài các sổ kế toán hướng dẫn tại Thông tư 152/2025/TT-BTC, hộ kinh doanh, cá nhân kinh doanh có thể bổ sung thêm các số kế toán hoặc sửa đổi lại biểu mẫu các sổ kế toán cho phù hợp với nhu cầu của đơn vị. Sổ kế toán được mở thêm hoặc sửa đổi lại biểu mẫu vẫn phải ghi rõ tên số, ngày, tháng, năm lập số, họ tên và chữ ký, đóng dấu (nếu có) của người đại diện hộ kinh doanh, cá nhân kinh doanh.
(4) Trường hợp hộ kinh doanh, cá nhân kinh doanh sử dụng hóa đơn điện từ mà được hệ thống thông tin quản lý thuế của cơ quan thuế hỗ trợ xác định số thuế giá trị gia tăng (GTGT), thuế thu nhập cá nhân (TNCN), các loại thuế khác phải nộp (nếu có) và thông báo cho người nộp thuế thì hộ kinh doanh, cá nhân kinh doanh sử dụng các mẫu sổ kế toán hướng dẫn tại Thông tư này để theo dõi, đối chiếu với số thuế phải nộp theo thông báo của cơ quan thuế.

 243

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

