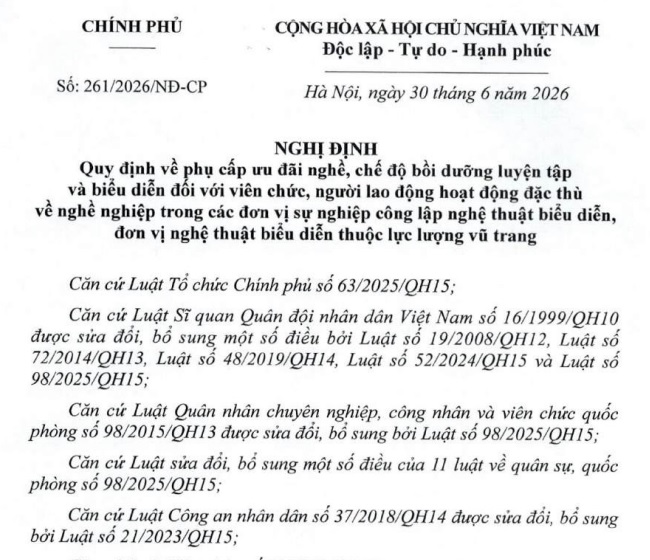
Toàn văn Nghị định 261/2026/NĐ-CP phụ cấp ưu đãi nghề đối với viên chức nghệ thuật biểu diễn thế nào?
Ngày 30/6/2026, Chính phủ ban hành Nghị định 261/2026/NĐ-CP quy định về phụ cấp ưu đãi nghề, chế độ bồi dưỡng luyện tập và biểu diễn đối với viên chức, người lao động hoạt động đặc thù về nghề nghiệp trong các đơn vị sự nghiệp công lập nghệ thuật biểu diễn, đơn vị nghệ thuật biểu diễn thuộc lực lượng vũ trang.
Đối tượng áp dụng được hưởng phụ cấp ưu đãi nghề theo Nghị định 261/2026/NĐ-CP gồm:
- Viên chức chuyên ngành nghệ thuật biểu diễn, viên chức hoạt động nghề nghiệp nghệ thuật biểu diễn; người lao động làm việc theo chế độ hợp đồng lao động tại đơn vị sự nghiệp công lập nghệ thuật biểu diễn được xếp lương hoặc thỏa thuận áp dụng bảng lương viên chức theo quy định của pháp luật và trực tiếp thực hiện hoạt động nghệ thuật biểu diễn;
- Sĩ quan, hạ sĩ quan nghiệp vụ; sĩ quan, hạ sĩ quan chuyên môn kỹ thuật; công nhân công an và người lao động hợp đồng hưởng lương từ ngân sách nhà nước tham gia hoạt động biểu diễn nghệ thuật trong Công an nhân dân;
- Sĩ quan, quân nhân chuyên nghiệp, hạ sĩ quan, chiến sĩ, viên chức quốc phòng và người lao động hợp đồng hưởng lương từ ngân sách nhà nước tham gia hoạt động biểu diễn nghệ thuật trong Quân đội nhân dân.
Tại Điều 4 Nghị định 261/2026/NĐ-CP quy định về phụ cấp ưu đãi nghề đối với viên chức nghệ thuật biểu diễn như sau:
[1] Từ ngày Nghị định này có hiệu lực thi hành đến hết ngày 30 tháng 6 năm 2027, căn cứ đặc thù chuyên môn và chức năng hoạt động nghề nghiệp của từng chức danh nghề nghiệp, viên chức, người lao động hoạt động đặc thù về nghề nghiệp trong các đơn vị sự nghiệp công lập nghệ thuật biểu diễn, đơn vị nghệ thuật biểu diễn thuộc lực lượng vũ trang được áp dụng các mức phụ cấp ưu đãi nghề sau đây:
- Mức 50% áp dụng đối với: Chỉ huy âm nhạc các hình thức dàn nhạc và hợp xướng; diễn viên tuồng, chèo, cải lương, xiếc, múa rối nước, thanh nhạc nhạc kịch (opera), múa cổ điển (ballet); diễn viên biểu diễn nhạc cụ hơi thuộc bộ đồng, bộ gỗ trong dàn nhạc giao hưởng;
- Mức 40% áp dụng đối với: Diễn viên kịch dân ca, nhạc kịch (musical); diễn viên hát dân ca; diễn viên múa hát cung đình; diễn viên biểu diễn các loại nhạc cụ trong nghệ thuật biểu diễn truyền thống, dân gian dân tộc; diễn viên biểu diễn nhạc cụ thuộc bộ dây, bộ gõ, nhạc cụ bàn phím trong dàn nhạc giao hưởng; diễn viên biểu diễn nhạc cụ hơi thuộc bộ đồng, bộ gỗ trong dàn nhạc nghi lễ thuộc lực lượng vũ trang;
- Mức 30% áp dụng đối với: Diễn viên kịch nói, kịch hình thể, kịch câm; diễn viên thể hiện ca khúc mới, hợp xướng; diễn viên múa rối cạn; diễn viên múa dân gian dân tộc, múa đương đại, múa tạp kỹ; diễn viên biểu diễn nhạc cụ thuộc bộ gõ trong dàn nhạc nghi lễ thuộc lực lượng vũ trang;
- Mức 20% áp dụng đối với: Diễn viên biểu diễn nhạc cụ điện tử và các phương tiện thể hiện âm thanh điện tử, âm thanh kỹ thuật số;
- Mức 20% áp dụng đối với: Kỹ thuật viên âm thanh, kỹ thuật viên ánh sáng, kỹ thuật viên sân khấu, nhân viên hậu đài, nhân viên hóa trang, nhân viên phục trang, nhân viên đạo cụ.
[2] Từ ngày 01 tháng 7 năm 2027 cho đến khi thực hiện chế độ tiền lương mới theo quy định của cấp có thẩm quyền, các đối tượng quy định tại [1] được áp dụng các mức phụ cấp ưu đãi nghề như sau:
- Mức 60% đối với các đối tượng quy định tại điểm a khoản 1 Điều này;
- Mức 50% đối với các đối tượng quy định tại điểm b khoản 1 Điều này;
- Mức 40% đối với các đối tượng quy định tại điểm c khoản 1 Điều này;
- Mức 30% đối với các đối tượng quy định tại điểm d khoản 1 Điều này;
- Mức 20% đối với các đối tượng quy định tại điểm đ khoản 1 Điều này.
[3] Viên chức, người lao động hoạt động đặc thù về nghề nghiệp trong các đơn vị sự nghiệp công lập nghệ thuật biểu diễn, đơn vị nghệ thuật biểu diễn thuộc lực lượng vũ trang làm việc tại khu vực biên giới, hải đảo, vùng đồng bào dân tộc thiểu số và miền núi, vùng có điều kiện kinh tế - xã hội đặc biệt khó khăn được hưởng mức phụ cấp ưu đãi nghề cao hơn 05 điểm phần trăm so với mức quy định tại [1] hoặc [2] nhưng không vượt quá mức 60%.
Trường hợp không làm việc tại các địa bàn nêu trên liên tục quá 01 tháng thì hưởng phụ cấp ưu đãi nghề theo quy định tại [1] hoặc [2].
[4] Đối tượng quy định tại khoản 1 Điều 2 Nghị định này là Nghệ sĩ nhân dân, Nghệ sĩ ưu tú được hưởng mức phụ cấp ưu đãi nghề như sau:
- Từ ngày Nghị định này có hiệu lực thi hành đến hết ngày 30 tháng 6 năm 2027, áp dụng mức 50% đối với Nghệ sĩ nhân dân; mức 40% đối với Nghệ sĩ ưu tú;
- Từ ngày 01 tháng 7 năm 2027 cho đến khi thực hiện chế độ tiền lương mới theo quy định của cấp có thẩm quyền, áp dụng mức 60% đối với Nghệ sĩ nhân dân; mức 50% đối với Nghệ sĩ ưu tú.
[5] Đối tượng đồng thời được hưởng nhiều mức phụ cấp ưu đãi nghề theo quy định tại Điều này thì chỉ được hưởng mức phụ cấp ưu đãi nghề cao nhất.
[6] Phụ cấp ưu đãi nghề được tính theo công thức:
Phụ cấp ưu đãi nghề = Mức lương cơ sở x (Hệ số lương theo cấp bậc quân hàm hoặc ngạch, bậc hiện hưởng + Hệ số phụ cấp chức vụ lãnh đạo (nếu có) + Hệ số % phụ cấp thâm niên vượt khung (nếu có)) x Mức phụ cấp ưu đãi nghề
[7] Phụ cấp ưu đãi nghề được chi trả cùng kỳ lương hằng tháng và không dùng để tính đóng, hưởng chế độ bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp và các chế độ bảo hiểm khác theo quy định của pháp luật.
[8] Thời gian không được tính hưởng phụ cấp ưu đãi nghề bao gồm:
- Đi công tác, làm việc, học tập ở nước ngoài hưởng 40% tiền lương theo quy định của pháp luật; đi công tác, học tập trong nước hoặc được phân công làm công việc khác không trực tiếp thuộc lĩnh vực nghệ thuật biểu diễn liên tục từ 01 tháng trở lên;
- Thời gian nghỉ thai sản đối với nữ và thời gian nghỉ việc hưởng trợ cấp bảo hiểm xã hội theo quy định của pháp luật về bảo hiểm xã hội;
- Thời gian nghỉ việc riêng không hưởng lương liên tục từ 01 tháng trở lên; không trực tiếp làm việc thuộc lĩnh vực nghệ thuật biểu diễn liên tục từ 01 tháng trở lên;
- Thời gian bị đình chỉ công tác, thời gian bị tạm giữ, tạm giam.
Xem chi tiết tại Nghị định 261/2026/NĐ-CP phụ cấp ưu đãi nghề đối với viên chức nghệ thuật biểu diễn có hiệu lực thi hành từ ngày 01/7/2026.
Quyết định số 14/2015/QĐ-TTg ngày 20 tháng 5 năm 2015 của Thủ tướng Chính phủ về chế độ phụ cấp ưu đãi nghề nghiệp và chế độ bồi dưỡng đối với người làm việc trong lĩnh vực nghệ thuật biểu diễn hết hiệu lực thi hành kể từ ngày Nghị định này có hiệu lực thi hành.
Kể từ thời điểm thực hiện chế độ tiền lương mới đối với cán bộ, công chức, viên chức và lực lượng vũ trang theo quy định của pháp luật, các quy định về phụ cấp ưu đãi nghề, chế độ bồi dưỡng luyện tập và chế độ bồi dưỡng biểu diễn quy định tại Nghị định này hết hiệu lực thi hành.
Các chế độ phụ cấp ưu đãi nghề nghiệp và chế độ bồi dưỡng đang thực hiện theo Quyết định số 14/2015/QĐ-TTg chưa quyết toán hoặc chưa hoàn thành việc chi trả tại thời điểm Nghị định này có hiệu lực thi hành thì tiếp tục thực hiện theo quy định tại Quyết định số 14/2015/QĐ-TTg.

 246

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

