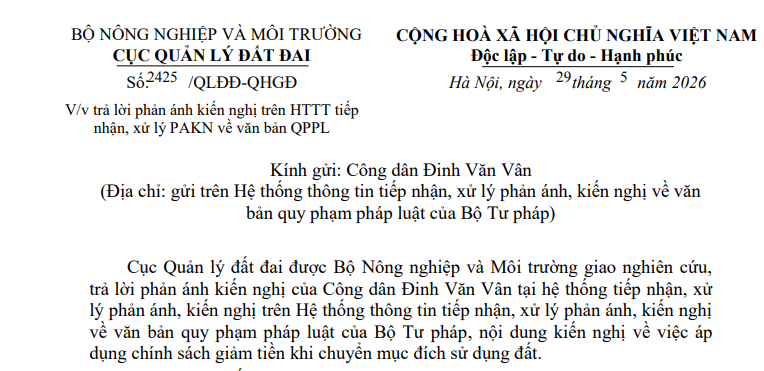
Hướng dẫn áp dụng chính sách giảm tiền khi chuyển mục đích sử dụng đất (Công văn 2425/QLĐĐ-QHGĐ) (Hình từ văn bản)
Ngày 29/5/2026, Cục Quản lý đất đai đã ban hành Công văn 2425/QLĐĐ-QHGĐ về việc rả lời phản ánh kiến nghị trên HTTT tiếp nhận, xử lý PAKN về văn bản QPPL liên quan đến việc áp dụng chính sách giảm tiền khi chuyển mục đích sử dụng đất.
 |
Công văn 2425/QLĐĐ-QHGĐ năm 2026 |
Theo đó, sau khi Cục Quản lý đất đai được Bộ Nông nghiệp và Môi trường giao nghiên cứu, trả lời phản ánh kiến nghị của Công dân tại hệ thống tiếp nhận, xử lý phản ánh, kiến nghị trên Hệ thống thông tin tiếp nhận, xử lý phản ánh, kiến nghị về văn bản quy phạm pháp luật của Bộ Tư pháp, nội dung kiến nghị về việc áp dụng chính sách giảm tiền khi chuyển mục đích sử dụng đất.
Cục Quản lý đất đai đã có Công văn 2425/QLĐĐ-QHGĐ năm 2026 hướng dẫn áp dụng chính sách giảm tiền khi chuyển mục đích sử dụng đất với nội dung như sau:
Tại khoản 3 Điều 44a Nghị định 102/2024/NĐ-CP được bổ sung tại Điều 13 Nghị định 49/2026/NĐ-CP ngày 31/01/2026 của Chính phủ, quy định:
“3. Việc xác định các trường hợp được miễn, giảm; trình tự, thủ tục giảm tiền sử dụng đất, tiền thuê đất để thực hiện giao đất, cho thuê đất thực hiện theo quy định của pháp luật về tiền sử dụng đất, tiền thuê đất."
Nội dung kiến nghị của Quý Công dân có liên quan đến quy định tại khoản 10 Điều 4 và điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 của Quốc hội quy định một số cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai
“Điều 4. Quy định về giao đất, cho thuê đất, chuyển mục đích sử dụng đất
…
10. Quy định chuyển tiếp đối với trường hợp hộ gia đình, cá nhân đã được cơ quan nhà nước có thẩm quyền cho phép chuyển mục đích sử dụng đất:
Trường hợp từ ngày 01 tháng 8 năm 2024 đến trước ngày Nghị quyết này có hiệu lực thi hành mà hộ gia đình, cá nhân đã được cơ quan nhà nước có thẩm quyền quyết định cho phép chuyển mục đích sử dụng đất sang đất ở từ đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở hoặc từ đất có nguồn gốc là đất vườn, ao gắn liền với đất ở nhưng người sử dụng đất tách ra để chuyển quyền sử dụng đất hoặc do đơn vị đo đạc khi đo vẽ bản đồ địa chính trước ngày 01 tháng 7 năm 2014 đã tự đo đạc tách thành các thửa riêng thì được thực hiện như sau:
a) Trường hợp hộ gia đình, cá nhân chưa nộp tiền sử dụng đất theo thông báo của cơ quan thuế thì cơ quan thuế thực hiện tính lại khoản tiền sử dụng đất phải nộp theo quy định của Nghị quyết này và điều chỉnh thông báo số tiền sử dụng đất phải nộp theo quy định của pháp luật về quản lý thuế. Hộ gia đình, cá nhân phải nộp khoản tiền chậm nộp tiền sử dụng đất (nếu có) tính trên số tiền tính lại theo quy định của pháp luật về quản lý thuế;
b) Trường hợp hộ gia đình, cá nhân đã nộp tiền sử dụng đất theo thông báo của cơ quan thuế thì được đề nghị cơ quan thuế tính lại tiền sử dụng đất theo quy định của Nghị quyết này; cơ quan thuế tính lại tiền sử dụng đất và thông báo cho người sử dụng đất. Trường hợp số tiền sử dụng đất sau khi tính lại thấp hơn so với số tiền đã nộp thì người sử dụng đất được Nhà nước hoàn trả bằng cách trừ vào nghĩa vụ về tiền sử dụng đất, tiền thuê đất; trường hợp không phát sinh nghĩa vụ về tiền sử dụng đất, tiền thuê đất thì trừ vào nghĩa vụ tài chính khác theo quy định của pháp luật về quản lý thuế; trường hợp không còn nghĩa vụ tài chính nào khác để trừ thì hoàn trả bằng tiền theo quy định của pháp luật về ngân sách nhà nước, quy định khác của pháp luật có liên quan.
…
Điều 10. Miễn, giảm tiền sử dụng đất, tiền thuê đất; nộp tiền sử dụng đất, tiền thuê đất khi chuyển mục đích sử dụng đất
2. Khi chuyển mục đích sử dụng đất quy định tại các điểm b, c, d, đ, e và g khoản 1 Điều 121 của Luật Đất đai thì người sử dụng đất phải nộp tiền sử dụng đất, tiền thuê đất theo quy định sau đây:
…
c) Trường hợp đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở được xác định khi công nhận quyền sử dụng đất mà chuyển mục đích sử dụng đất sang đất ở; chuyển từ đất có nguồn gốc là đất vườn, ao gắn liền đất ở nhưng người sử dụng đất tách ra để chuyển quyền sử dụng đất hoặc do đơn vị đo đạc khi đo vẽ bản đồ địa chính trước ngày 01 tháng 7 năm 2014 đã tự đo đạc tách thành các thửa riêng sang đất ở thì tính tiền sử dụng đất theo mức thu bằng: 30% chênh lệch giữa tiền sử dụng đất tính theo giá đất ở và tiền sử dụng đất tính theo giá đất nông nghiệp tại thời điểm có quyết định cho phép chuyển mục đích sử dụng đất (sau đây gọi tắt là chênh lệch) đối với diện tích đất chuyển mục đích sử dụng trong hạn mức giao đất ở tại địa phương; 50% chênh lệch đối với diện tích đất vượt hạn mức nhưng không quá 01 lần hạn mức giao đất ở tại địa phương; 100% chênh lệch đối với diện tích đất vượt hạn mức mà vượt quá 01 lần hạn mức giao đất ở tại địa phương. Mức thu tiền sử dụng đất nêu trên chỉ được tính một lần cho một hộ gia đình, cá nhân (tính trên 01 thửa đất).”
Và được hướng dẫn tại Nghị định 50/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều của Nghị quyết số 254/2025/QH15 của Quốc hội quy định một số cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai về tiền sử dụng đất, tiền thuê đất.
Nghị định 50/2026/NĐ-CP do Bộ Tài chính tham mưu Chính phủ ban hành, do vậy đề nghị Quý Công dân gửi kiến nghị đến Bộ Tài chính để được hướng dẫn thực hiện theo quy định của pháp luật.
Cục Quản lý đất đai trân trọng cảm ơn và mong tiếp tục nhận được sự quan tâm, đồng hành của Quý Công dân trong lĩnh vực đất đai.
Xerm thêm tại Công văn 2425/QLĐĐ-QHGĐ hướng dẫn áp dụng chính sách giảm tiền khi chuyển mục đích sử dụng đất ban hành ngày 29/5/2026.

 739

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết






 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

